


煤炭主导地位和财政限制将抑制东南亚清洁能源热潮
但市场也对“煤炭灵活性”方案感兴趣,即燃煤电厂作为可再生能源的补充
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】尽管去年东南亚在可再生能源投资方面创下历史新高,但该地区对煤炭的依赖和财政限制仍然是实现清洁能源转型的主要障碍。
根据国际能源署 (International Energy Agency) 的数据,东南亚去年在可再生能源领域投资了170亿美元,创下至少自2015年以来的最高纪录。
预计今年这一投资额将达到220亿美元,是该地区化石燃料发电投资额的2.5倍以上。
咨询公司Wood Mackenzie全球综合研究总监Robert Liew表示,东南亚在2025年新增了8吉瓦 (GW) 的清洁能源,随着各国在风能和太阳能方面加倍努力,这一数字可能在2026年增至11吉瓦。
然而,观察人士告诉《商业时报》,由于各国政府今年必须应对多重挑战,增长前景受到财政限制的制约。
各国政府正在努力应对通货膨胀,设法保护本国货币,同时也在增加国防开支。
在新加坡经营咨询公司Perdura、帮助区域企业进行能源转型的Sunil Veetil表示:“因此,我预计今年不会有更多的公共资金分配给可再生能源。”
亚细安和东亚经济研究院 (Economic Research Institute for Asean and East Asia, Eria) 的高级能源经济学家Alloysius Joko Purwanto指出,与往年相比,东南亚的化石燃料津贴今年将“大幅增加”。
他表示:“自伊朗危机以来,价格管制和津贴一直为东南亚的消费者提供了一些保护。然而,这些措施带来了巨大的财政成本,并使市场对干扰的调整变得复杂。”
同样,战略能源金融顾问Grant Hauber指出,该地区在燃料津贴上的支出给其可再生能源投资蒙上了一层阴影。
能源经济与金融分析研究所 (Institute for Energy Economics and Financial Analysis, IEEFA) 的Hauber表示:“就印度尼西亚而言,这些津贴和补偿金额被包含在受管制的煤炭价格(即国内价格义务)中,这扭曲了电力行业的经济状况。”
戒除煤炭依赖
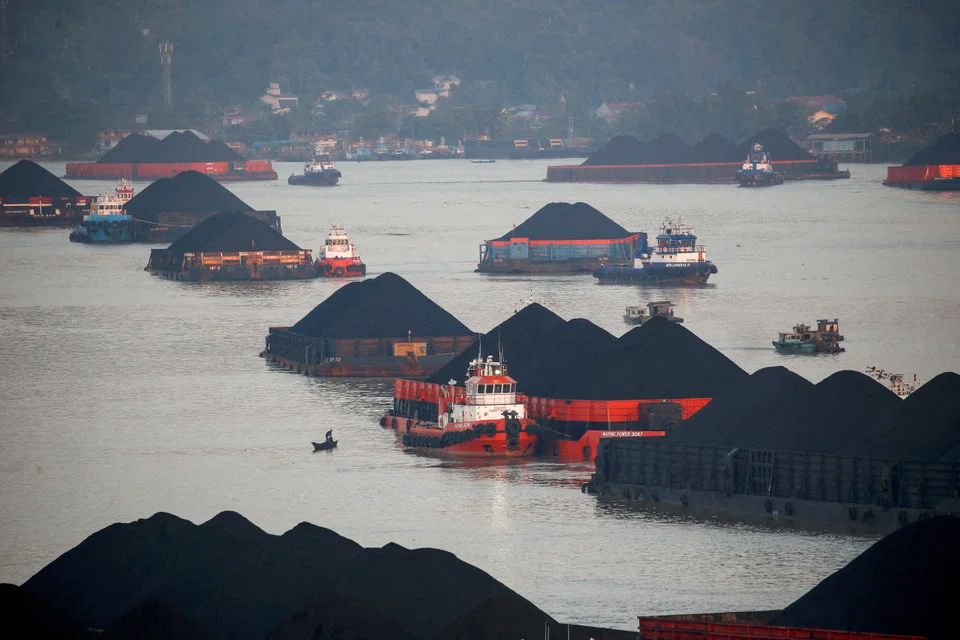
对煤炭的高度依赖是另一个障碍。2024年,东南亚47%的发电量来自这种污染性化石燃料,高于2015年的37%。
菲律宾、越南和泰国等国也已转向使用煤炭,以应对美伊战争引发的能源危机。
尽管各方作出了努力,例如旨在鼓励淘汰煤炭和采用可再生能源的多边融资计划——公正能源转型合伙业务 (Just Energy Transition Partnership, JETP),但煤炭的主导地位依然存在。
2022年,印度尼西亚达成了一项公正能源转型合伙业务协议,目标是到2030年实现可再生能源发电占44%的份额,同时加速燃煤电厂的退役。该协议获得了200亿美元的承诺投资。
同年,越南也签署了一项公正能源转型合伙业务协议,为能源转型动员155亿美元。其目标是到2030年使可再生能源占发电量的47%,同时将燃煤发电容量的峰值限制在30.2吉瓦。
Veetil指出,公正能源转型合伙业务和其他混合融资机制(即利用公共或慈善资本吸引更多私人投资)在推动燃煤电厂实际退役方面进展缓慢。
智库Ember的亚洲能源分析师Alnie Demoral表示,一个关键挑战是该地区的发电厂相对较新,并有长期合同支持,这使得提前退役在财务上面临挑战。
咨询公司安永-博智隆 (EY-Parthenon) 的亚细安电力与公用事业负责人Gilles Pascual表示,由于各国政府继续在能源可负担性和通胀风险之间寻求平衡,煤炭津贴也“依然根深蒂固”。
非营利组织Climateworks Centre的国际项目与合作主管Trang Nguyen表示,雪上加霜的是,美国于2025年退出了公正能源转型合伙业务,这在“急需投资的时刻制造了不确定性”。
“煤炭灵活性”及其他解决方案
尽管存在障碍,但人们也日益认识到,有必要实现能源多样化,摆脱对煤炭的依赖——这不仅是出于环境原因,也是出于财务考量。
Zero Carbon Analytics的研究分析师Amy Kong表示,在伊朗战争后短期转向煤炭会推高价格。“最近的危机表明,煤炭也无法免受地缘政治冲击的影响。”
此外,印度尼西亚6月决定集中管理煤炭出口,这给越南和泰国等进口国带来了不确定性。
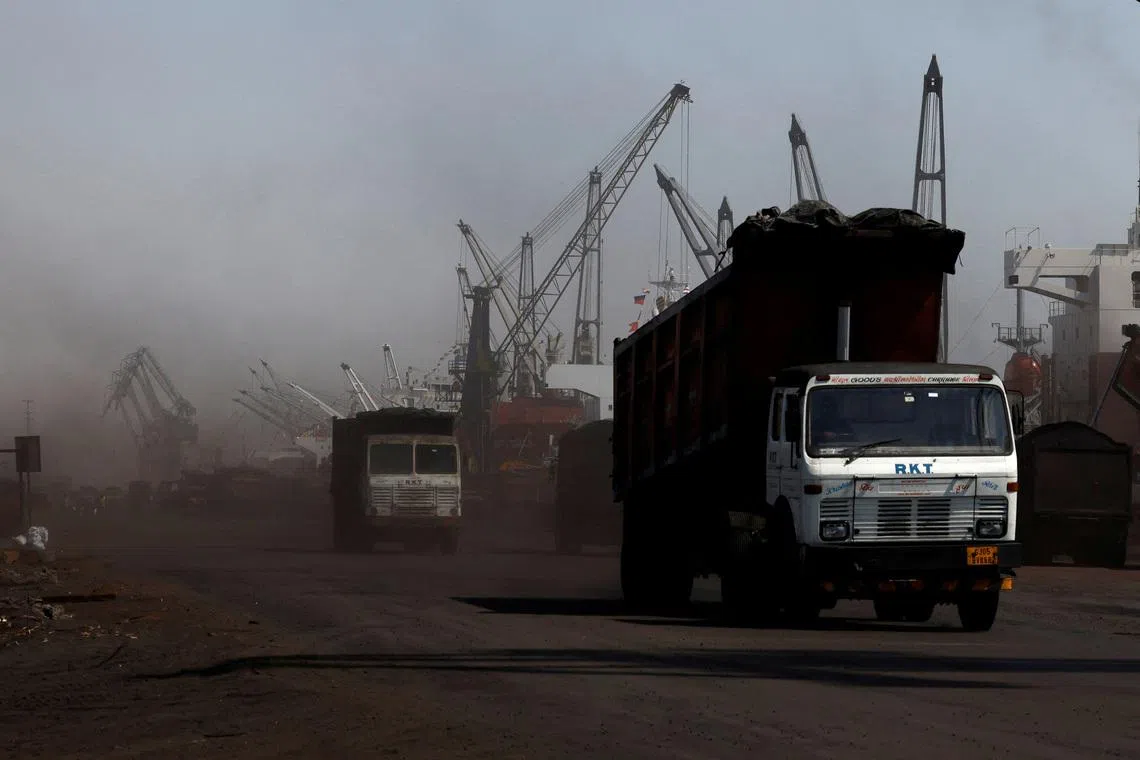
Pascual认为市场对“煤炭灵活性”方案感兴趣,即燃煤电厂不完全淘汰,而是以灵活的方式发电,以补偿可再生能源发电的波动。
这与传统上将燃煤电厂用作“基荷”资产——即持续以满负荷或接近满负荷状态运行——的做法形成对比。
IEEFA的Hauber呼吁重新思考煤炭淘汰方案的设计——例如,将关闭一座燃煤电厂与投资可再生能源资产的机会打包在一起。
他认为,真正能够推动煤炭淘汰的是印度尼西亚的碳市场。该国已经引入了总量管制与交易机制,但其碳价属于全球最低水平。
他表示:“机制已经存在——你只需要将限额提高到合适的水平,价格自然就会上涨。”
对电网限制的关注日益增加
推动东南亚清洁能源热潮的另一个关键催化剂将是投资配套基础设施,同时消除监管障碍。
Ember的Demoral表示:“电池、电网和灵活性解决方案正吸引越来越多的关注,因为投资者认识到,能源安全不仅取决于建设了多少可再生能源,还取决于如何有效地输送和管理这些能源。”
Climateworks Centre的Nguyen也看到,海上风电重新受到关注——由于监管壁垒和漫长的审批流程,这一领域在亚洲进展缓慢。
她表示:“当前的地缘政治局势可能会为应对这些挑战和推进这些项目带来额外的紧迫性,尤其是在菲律宾和越南等具有高潜力的国家。”
Iseas-Yusof Ishak研究所的高级研究员Christopher Len博士指出,投资者有兴趣,但需要明确的规则。
他表示:“挑战从来都不是缺钱,而是缺少规则清晰、有承购协议、具有融资价值的太阳能和风能项目。”他还指出,“仍有大量资本在场外持币观望”。
Eria的Alloysius指出,该地区许多市场体系不够灵活,无法让更多私营部门参与。
今年的能源危机为东南亚敲响了警钟,促使其应对这些挑战。但正如Veetil所指出的,该地区的做法不应是“事情平息后就忘记,等到再次发生时才惊醒”。
TRENDING NOW

LTA proposes combining car COE categories, adding rebate-surcharge system
StarHub to acquire MyRepublic’s mobile business amid ongoing telco consolidation

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

