



利率下滑、信用风险上升,东南亚数字银行面临盈利压力
市场观察人士称,维持存款基础以及将产品嵌入生态系统可能至关重要。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】随着利率下降和信用风险上升,东南亚的数字银行可能正迎来一个拐点,这为该行业尚处萌芽阶段的发展设置了障碍。
对于该地区的许多数字银行而言,盈利之路仍然充满挑战。无论是新加坡还是马来西亚,都还没有任何一家数字银行实现盈利。
不断下降的利率使东南亚数字银行的处境雪上加霜。面对市场的不确定性,该地区各国央行出人意料地放松了货币政策。
Bloomberg Intelligence 南亚和东南亚银行业高级分析师 Sarah Jane Mahmud 表示:“如果不维持相对较高的利率,整个东南亚的数字银行在吸引储户方面可能会遇到困难。”
在马来西亚,这个新兴行业的存款利率一度高达5%,极具吸引力,相比之下,传统银行的平均利率仅为1.2%。
Maybank 分析师 Desmond Ch’ng 在九月的一份报告中表示:“目前(数字银行)提供的产品有限,主要重点一直是吸收存款。”
然而,维持存款基础是一项挑战。他指出,在2024年12月至2025年6月期间,马来西亚数字银行的存款余额下降了5%到17%。
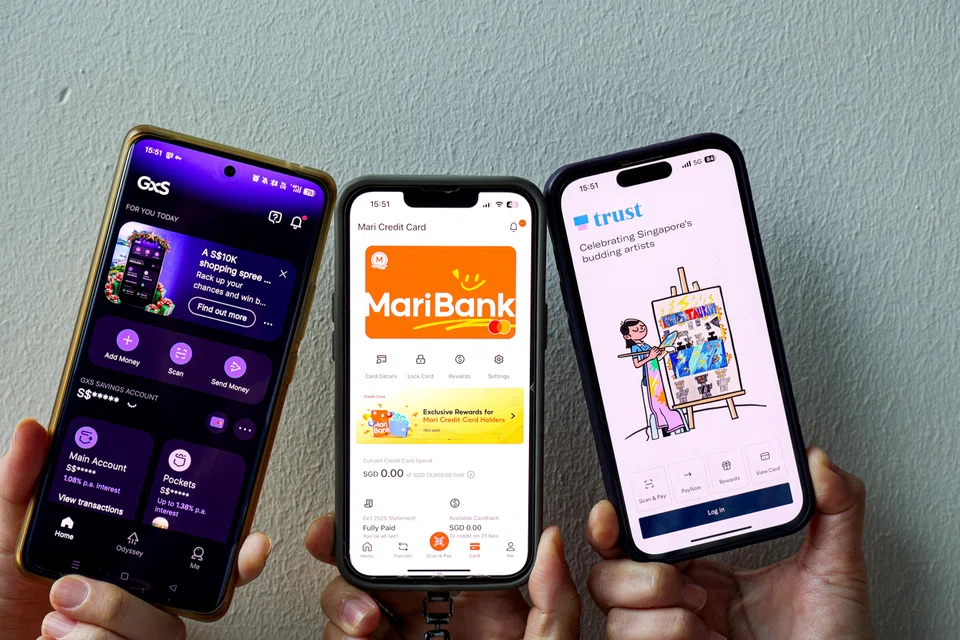
随着利率下降,新加坡也面临着类似的挑战。GXS Bank 已将其主要储蓄账户的年利率从2023年7月推出时的3.48%下调至1.08%。
Mahmud 补充道:“随着各主要市场的央行持续降息,这将限制它们创造净利息收入的能力,并延长其实现盈亏平衡所需的时间。”
对信用风险的担忧
然而,决定银行主要收入来源的是贷款,而非存款或客户基础。
McKinsey 高级合伙人兼亚太区银行业务负责人 Renny Thomas 表示,尽管数字银行擅长快速获取用户,尤其是在支付领域,但这并不总能转化为强劲的利润表或资产负债表。
科技咨询公司 Capco 的泰国业务负责人 Chulayuth Lochotinan 说:“你必须开展高收益服务,例如微型和中小型企业(SME)贷款或商户服务,才能在降低获客和运营成本的同时实现盈利。”
在该地区,GXS 和 MariBank 等一些主要参与者除了存款服务外,还提供多种贷款和投资产品。但与传统银行相比,数字银行在贷款业务之外的收入来源仍然狭窄。
咨询公司 Oliver Wyman 印尼业务负责人 Anosh Pardiwalla 指出:“对许多数字银行而言,除了小额保险和其他相关的交叉销售,增加非利息收入的途径并不多。”
即使是贷款业务,也远非易事。
Essec Business School 信息系统教授 Jan Ondrus 博士指出,印尼和菲律宾的数字银行面临的主要问题,是围绕如何为没有正式记录的人(如零工经济从业者)创建信用评分。
数字贷款机构通常将精力集中在微型中小企业和服务不足的个人客户上,这些客户可能因信用记录不足而无法获得传统贷款。然而,2025年动荡的宏观经济状况加剧了信用风险。
Bloomberg 的 Mahmud 指出:“存在资产质量恶化的风险,因为整个地区更高的关税阻碍了贸易活动,并且由于关税差异导致来自中国的廉价进口商品增加,从而侵蚀了小企业的盈利能力。”
麦格理(Macquarie)在11月的一份报告中指出,在印尼,2025年第三季度的消费者不良贷款同比增长了25%。
Macquarie 亚细安研究主管 Jayden Vantarakis 在谈到印尼银行业时指出:“我们认为,现在并不是在无担保个人信贷领域大举扩张的好时机。”
在菲律宾,该国正寻求在现有六家数字银行的基础上增加数量,以为其服务不足的人群提供服务。
MariBank 区域银行集团首席执行官 Natalia Goh 告诉《商业时报》,约有51%的菲律宾成年人仍然没有银行账户或银行服务不足。
与此同时,该国众多岛屿的互联网连接仍然不稳定。Goh 说:“在某些偏远社区,网络连接仍然不均衡。”
在为期三年的暂停后,该国央行于2025年1月重新开放了数字银行牌照的申请,意图为市场引入另外四家数字银行。
但这个重新开放的窗口似乎收效甚微,它于11月再次关闭,期间几乎没有任何关于潜在牌照获得者的讨论。
Mahmud 解释说:“在利率下降、关税上升导致信用风险增加的背景下,要推出一家服务于银行服务不足群体的数字银行,现在确实是一个非常困难的时期。”
然而,她对市场潜力仍持乐观态度。她说:“菲律宾是东南亚的关键市场之一,凭借其年轻且精通数字技术的人口,数字银行在这里拥有更多机会。”
MariBank 的 Goh 指出,虽然整个群岛的互联网普及率约为73%,但移动设备普及率高达约150%。
前车之鉴
随着该地区数字银行业日趋成熟,较晚进入的市场有望从先行者的探索与挣扎中吸取教训。
马来西亚 Boost 集团首席执行官 Sheyantha Abeykoon 指出,该国的数字贷款机构享有“后见之明”的优势,可以从印尼和新加坡等市场吸取经验教训。
他告诉《商业时报》:“马来西亚的数字银行可以研究哪些方法行之有效,哪些不可行,从而避免在那些市场中出现的一些失误。这对于资产增长、产品设计以及与金融科技公司的合作战略尤为重要。”
Bain 合伙人兼金融服务业务负责人 Avishek Nandy 指出,关键步骤包括找到提升客户粘性的方法。他说,这可能包括利用忠诚度计划、信用卡甚至是财富管理服务。
监管机构也注意到了该地区同业面临的困境,尤其是在泰国,该国直到今年六月才刚刚发放了三张数字银行牌照。
Capco 的 Chulayuth 指出,尽管拥有大量数字原生代人口,但泰国采纳数字银行的进程明显慢于其区域邻国。
该国央行对申请者实施了严格的要求,申请者必须得到传统银行的支持,并具备足够的技术和治理能力以保护消费者免受欺诈。
Chulayuth 补充道:“泰国历来行事谨慎——这是通过顶层设计来进行风险规避。”
泰国进入东南亚数字银行市场的三家新参与者也可能揭示一个日益增长的趋势:金融科技初创公司已几乎不再是该行业的驱动力,如今大多数在线贷款机构都由银行和科技公司组成的大型财团支持。
例如,科技独角兽 Sea 在新加坡和菲律宾拥有 MariBank,在印尼拥有 SeaBank,并持有马来西亚 Ryt Bank 的股份。
甚至区域外的重量级企业也已入局。例如,韩国互联网集团 Kakao 自2023年以来持有印尼 Superbank 的股份,并与 Siam Commercial Bank 合作,成功竞得一张泰国数字银行牌照。
该地区较小的数字银行之间可能会出现进一步的整合,尤其是在印尼这个拥挤的市场。
Macquarie 的 Vantarakis 表示:“银行间的整合一直是印尼金融监管机构的长期目标。”
随着更多大型企业进入市场,类似产品之间的相互蚕食将对利润构成压力,并购活动可能会变得越来越普遍。
Bloomberg 的 Mahmud 指出,随着“实现盈利的道路上障碍增多,行业整合将不可避免”。
与此同时,将较小银行的客户群嵌入到大型投资者的生态系统中可以提升盈利。Capco 的 Chulayuth 指出:“嵌入式贷款正成为一个有前景的收入来源,数字银行将贷款直接整合到购物结账或网约车应用等客户体验中。”
Essec Business School 的 Ondrus 教授补充道:“成功可能来自于瞄准那些缺乏正式信用记录,但可以通过替代数据进行有效评估并实现盈利的零工经济从业者和微型中小企业……”
“最终的赢家将是那些能够大规模开展小额贷款业务的机构,而这正是传统银行可能缺乏相应基础设施、数字能力、甚至缺乏意愿去涉足的领域。”
(Tan Ai Leng 与 Benjamin Cher 参与补充报道)
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

US says China to buy 10 million tonnes of coal in 2027 and 2028

Tokyo reverses baby bust with AI matchmaking and generous subsidies

