

印尼行业巨头业务增长,但许多正从全球指数中消失
观察人士称,近期被剔除出基准指数反映了更广泛的可投资性担忧
本文由 AI 翻译,关键事实请以原文为准。
[雅加达] 印度尼西亚最大的上市公司正越来越多地被主要全球股票指数剔除,这引发了人们的担忧,即这个东南亚最大经济体的可投资性正在下降,尽管该国诞生了一些区域内最具价值的公司。
SGMC Capital 财富管理高级合伙人 Mohit Mirpuri 指出,近期的剔除事件反映了对可投资性的更广泛担忧,而非企业增长的缺乏。
他表示:“问题不在于印尼是否有增长,而在于这种增长是否得到足够的自由流通股、流动性、透明度和机构可投资性的支持。”
今年5月,指数提供商 MSCI 将六家印尼公司从其全球标准指数中剔除——其中包括能源巨头 Barito Renewables Energy 和 Dian Swastatika Sentosa——原因是对几只大盘股的可投资性感到担忧。
同样,在其6月的最新评估中,FTSE Russell 在确定几家印尼公司不再符合其资格标准后,将它们从其全球基准指数中剔除。其中包括本土科技巨头 GoTo。
这些变更将于6月22日生效。
市场经历艰难时期
这些进展发生在印尼金融市场一个尤其充满挑战的时期。投资者信心受到多种因素的共同影响。
除了MSCI 对印尼股市可投资性的审视之外,市场还担忧该国主权信用评级可能被下调,并对政府免费午餐计划等耗资巨大的旗舰项目的财政可持续性提出质疑。
这种不确定性引发了今年印尼资产的普遍抛售。
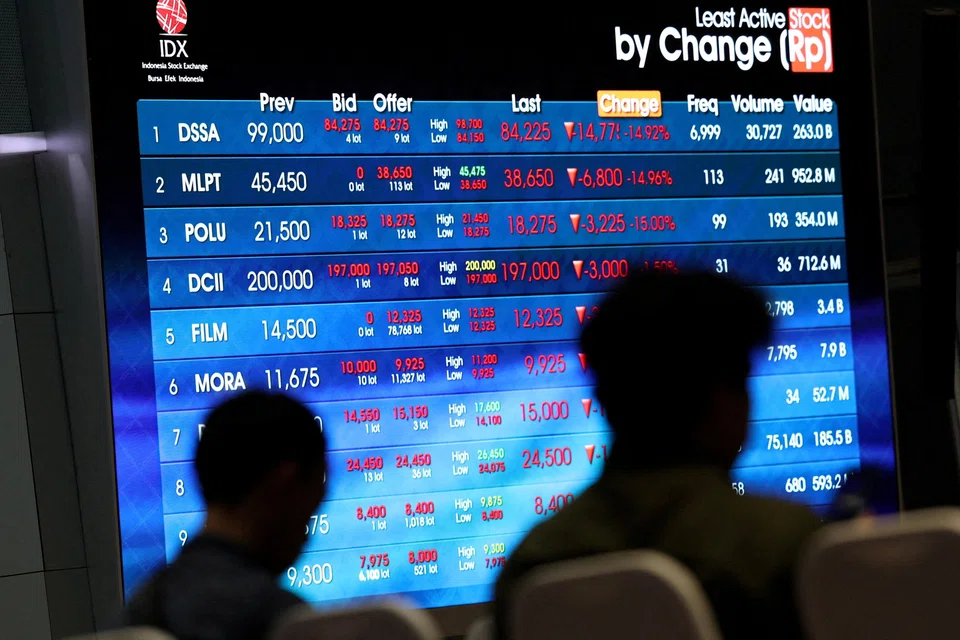
雅加达综合指数已下跌超过30%,而卢比兑美元汇率在周四(6月4日)跌破18,000,使该货币年初至今的跌幅扩大至超过4.5%。
市场暴跌也使该国失去了东南亚最大股票市场的地位。到5月底,新加坡在印尼股市大幅下跌导致雅加达的市值优势消失后,夺得了这一头衔。
考虑到印尼数十年来为提升其在全球基准指数中的地位所做的努力,最近的剔除事件尤其重要。
该国在亚洲金融危机后曾被视为高风险新兴市场,但随着强劲的经济增长、大宗商品热潮和国内消费的增长,其在 MSCI 和 FTSE 指数中的代表性也逐渐提高。
结构性问题
尽管许多受影响的公司拥有数十亿美元的估值,并且是印尼疫情后股市反弹的最大推动力之一,但它们仍被指数剔除。
在一系列重磅上市和散户投资者基础不断壮大的推动下,印尼的首次公开募股市场在2023年创下79宗上市的记录,按交易量计算,成为全球第六活跃的交易所。
这一势头推动了整体市场的上扬,印尼上市公司的总市值在2026年1月超过9000亿美元,成为东南亚最大的股票市场。
尽管估值巨大,但印尼几家最大的上市公司仍然被少数人牢牢控股。
由印尼一些最富有的商业大亨控制的公司——包括 Dian Swastatika Sentosa 背后的 Widjaja 家族和 Barito Renewables Energy 的 Prajogo Pangestu——其股权结构高度集中,只留下一小部分股票可供公众交易,从而引发了对其可投资性的担忧。
这些担忧在1月份达到顶峰,当时 MSCI 指出了股权结构集中以及几家大盘股的自由流通量有限的问题。
这一警告引发了市场大范围抛售,迫使印尼证券交易所连续两天启动交易限制措施。
在监管机构采取行动,为应对 MSCI 的担忧并维护该国新兴市场地位而逐步将最低自由流通股要求提高到20%之前,印尼的这一要求仅为7.5%。
资本外流迫在眉睫
市场参与者警告称,被剔除出指数的影响可能迅速传导至资本流动和融资成本。
Four Capital 首席投资官 Ricky Ho 表示,指数剔除的直接影响是追踪全球基准指数的被动型基金的强制性抛售。
然而,更令人担忧的是它向主动型投资者发出的信号。
他表示:“如果因为可投资性问题,印尼的权重持续下降,主动型投资者可能会越来越多地质疑该市场是否值得进行战略性配置。”
他指出,指数提供商在评估新兴市场时,通常是全球资产配置者的第一道筛选关。随着印尼在主要基准指数中的代表性缩减,主动管理型基金也可能重新评估其在该国的风险敞口。
他补充道:“这可能造成一个负反馈循环。参与度降低导致流动性减弱,流动性减弱会提高资本成本,而更高的资本成本最终会降低市场的吸引力。”
Citigroup 估计,在最坏的情况下,MSCI 自由流通股方法论的变更和指数的重新平衡,可能导致印尼股市出现16亿至347亿美元的外国资本外流。
SGMC Capital 的 Mirpuri 将最近的剔除事件描述为印尼股市一次“健康但痛苦的重置”。
然而,他警告说,印尼在 MSCI 和 FTSE 基准指数中代表性的持续下降,可能导致该国相对于其经济规模的代表性日益不足。
尽管是亚洲最大的经济体之一,拥有超过2.8亿人口,但印尼在新兴市场指数中所占的份额仍然相对较小。
他表示:“如果剔除事件继续发生,印尼相对于其(国内生产总值)、人口结构和市场潜力的代表性可能会变得越来越不足。”
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

If Europe goes to war, the fallout will be felt in East Asia

Former minister Maliki Osman, Revolut chairman join Asia Gulf Holdings advisory board
Small nuclear reactors could boost the Asean Power Grid: GE Vernova executive

