



马来西亚电动汽车推广策略转变:重心从消费端转向生产端
新进口规定旨在刺激本土电动汽车投资,但价格可负担性与消费者选择仍是主要关切。
本文由 AI 翻译,关键事实请以原文为准。
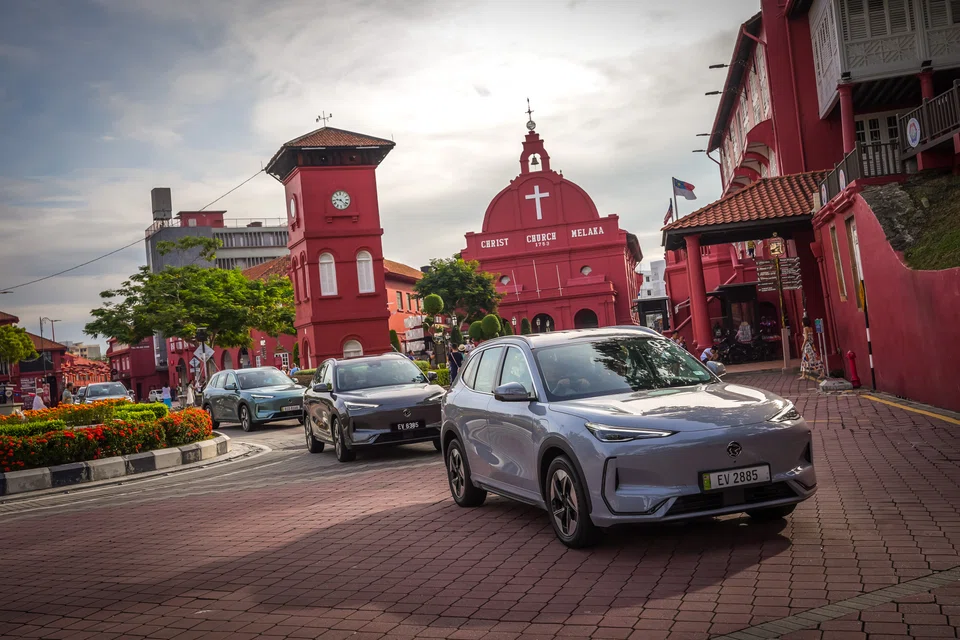
[吉隆坡] 随着电动汽车销量飙升,马来西亚正在收紧进口规则和本地化要求,旨在将策略重心从建立消费者需求转向促使汽车制造商在当地投资、建立工厂和供应链。
根据马来西亚道路交通局的数据,在为期四年的税收优惠政策推动下,2026年上半年电动汽车销量同比增长85.1%,达到31,738辆,约占汽车总销量的7.8%。在此背景下,马来西亚进行了此次战略调整。
自7月1日起,随着进口电动汽车临时税收优惠政策到期,新获批的整车进口(completely built up, CBU)电动汽车必须满足最低20万令吉(48,863美元)的成本、保险加运费(CIF)价格,以及最低180千瓦的电机输出功率。
寻求在本地组装汽车的新进入者也面临更严格的生产和本地化要求,这表明未来的增长将越来越依赖于长期的产业投资。
一个例子是中国汽车制造商比亚迪(BYD)计划投资13亿令吉,在霹雳州丹绒马林兴建的全散件组装(completely knocked down, CKD)工厂。该计划因与投资、贸易及工业部(Miti)就提议的制造业产业群条件进行谈判而陷入停滞。
这些条件包括80%的出口要求,以及每年国内销量不超过10,000辆的上限。
Miti否认这些措施是贸易保护主义,其在3月31日的一份声明中表示,这些措施旨在确保“本地组装专注于更高价值的细分市场,为宝腾(Proton)和第二国产车(Perodua)等国家级企业保留市场空间,同时继续提供价格实惠的电动汽车解决方案”。
虽然宝腾被视为国家汽车制造商,但其部分股权由中方持有。马来西亚企业集团DRB-Hicom持有宝腾50.1%的股份,而中国的浙江吉利则根据2017年成立的一项战略合伙业务持有剩余的49.9%股份。
宝腾的eMAS在2026年上半年成为最畅销的电动汽车品牌,销量达13,530辆,远超比亚迪的5,675辆。这与2025年同期的情况形成反转,当时比亚迪以5,434辆的销量领先于宝腾的4,034辆。
宝腾于2024年底推出了其首款电动汽车eMAS 7,并于2025年1月开始销售和交付。2026年上半年销量排名前五的其他品牌包括中国的奇瑞和极氪,以及美国汽车制造商Tesla。
按原产国划分,中国汽车制造商占电动汽车总销量的45.2%,以微弱优势领先于马来西亚品牌宝腾、第二国产车和CAM,后三者合计市场份额为43.3%。美国汽车制造商以6.2%的份额位居第三。
从消费市场到产业发展
投资、贸易及工业部副部长Sim Tze Tzin将马来西亚近期的举措定位为该国电动汽车发展路线图的下一阶段。
他最近在国会表示:“马来西亚不应仅仅成为一个消费市场,还应发展自己的工业能力。”他将这一战略描述为一个过渡过程:从鼓励电动汽车普及,转向本地组装,并最终提高本地化水平,从而使国内供应商从行业扩张中受益。
分析师普遍认为,该政策反映了马来西亚电动汽车发展雄心的自然演进。
“这一系列政策组合发出了一个明确信号,即马来西亚正在从以市场创建和消费者普及为重点的电动汽车发展第一阶段,迈向以产业发展和本地化为重点的第二阶段。”马来亚银行投资银行(Maybank Investment Bank)印度公司首席执行官兼马来亚银行投资银行集团(Maybank Investment Banking Group)可持续发展研究主管Jigar Shah表示。
然而,他提醒说,政策制定者需要谨慎权衡。“关键挑战在于平衡产业发展目标与电动汽车普及目标,”Shah说。他警告称,在过渡期间,20万令吉以下细分市场的消费者可能会面临更高的价格和更少的选择。
并非所有汽车制造商都预计会立即受到影响。马来西亚现代汽车(Hyundai Motor Malaysia)表示,新规对其当前业务影响甚微,因为其电动汽车产品组合包括高端车型Ioniq 5 N和Ioniq 6 N,这两款车型的价格本已高于新设定的门槛。
格局变化
普华永道马来西亚(PwC Malaysia)的交易战略与运营总监Sean Soon告诉The Business Times:“总体影响并非消费者选择的减少,而是竞争焦点的转移——从进口汽车转向谁能最快实现本地化生产。”
一些制造商已经朝这个方向迈进。名爵(MG)、小鹏(XPeng)、长城汽车(GWM)和极氪(Zeekr)等公司均已建立或宣布了本地组装计划,这将使他们在2027年底之前能继续享受本地组装电动汽车的税收优惠。
Soon表示,这项政策可能会区分那些做出长期承诺的制造商和主要依赖进口的制造商。他说:“马来西亚的优势不在于纯粹的数量竞争,而在于电动汽车价值链的特定环节中发挥作用,在这些环节,技术能力、基础设施完备度和供应链可靠性至关重要。”
马来西亚目前拥有约750家汽车相关公司,支撑着约70万个就业岗位。去年,宝腾实现了76%的本地化率,为深化本地化提供了坚实的基础。
挑战:生产力与政策执行
该战略最终能否成功取决于执行情况。
“核心问题在于政策实施的次序,而非方向,”Seaiea Consulting的联合创始人兼研究总监Lim Kheng Swe说。
他表示,马来西亚从进口电动汽车转向国内组装的雄心,反映了更广泛的区域趋势。挑战在于,要确保在更严格的进口规定开始限制消费者选择之前,本地产能能够足够迅速地扩张。
Lim说:“对消费者的影响,与其说取决于进口限制本身,不如说取决于本地组装能否足够快地扩张,以维持市场的竞争和选择。”
他还对一些本地化要求是否具有商业可行性提出疑问。例如,要求比亚迪将其马来西亚产量的80%用于出口,将使其几乎立刻成为该国最大的汽车出口商之一。
“目标本身没有问题,但政策的校准和实施顺序将决定其能否吸引实现该目标所需的投资。”他说道。
随着东南亚国家将重心从汽车进口转向制造业产业群投资,各具特色的区域战略正在形成。泰国在汽车生产规模上占据主导地位,而印度尼西亚则利用其镍矿国库发展电池制造业产业群。
马来西亚也通过战略整合脱颖而出。Lim指出,与越南的VinFast直接与中国汽车制造商竞争不同,马来西亚通过宝腾与吉利等合资企业的形式,吸收中国的技术。
TRENDING NOW

Can a first-time homebuyer couple earning S$18,000 a month afford a new EC unit?

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Asia needs new energy security architecture

Chagee, Mixue and Luckin won the market. Sustaining their edge is the harder part

