


马来西亚Big Caring计划在IPO前收购YMS,以扩张新加坡市场
该药妆巨头即将收购这家新加坡医疗零售商
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡讯】马来西亚最大的连锁零售药店运营商Big Caring Group正计划通过一项待完成的收购案向新加坡扩张,与此同时,该公司也正准备进行首次公开募股(IPO),其估值可能达到80亿林吉特(19亿美元)。
根据其招股说明书显示,Big Caring最近签署了一项协议,将收购总部位于新加坡的医疗用品批发商和零售商Yeap Medical Supplies (YMS) 96%的股份。
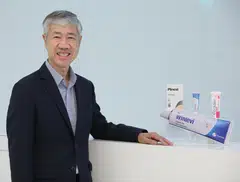
YMS总部位于义顺,是一家成熟的分销商和服务提供商,专注于老年护理、医疗设备和家庭护理设备。该公司通过其零售部门Pharmex Healthcare在新加坡经营着七家门店。
该公司由Richard Yeap于1983年创立,最初为Pharmex Healthcare。之后,他的儿子Victor Yeap接管了业务,并于2000年12月正式注册成立YMS,以推动其批发业务的扩张。
Big Caring集团董事总经理兼首席执行官Lee Meng Chuan表示,集团相信该交易一旦完成,将使公司能够“更迅速地扩展到新加坡”。
他补充说:“我们仍在处理此事,一旦一切敲定,我们将发布公告。”

Lee在周四(10月29日)招股说明书发布后的媒体吹风会上表示,海外机遇并不仅限于经营零售门店。
该集团也在为其制造业产业群业务寻求海外商机,以及在海外分销和销售其自有品牌产品的机会。
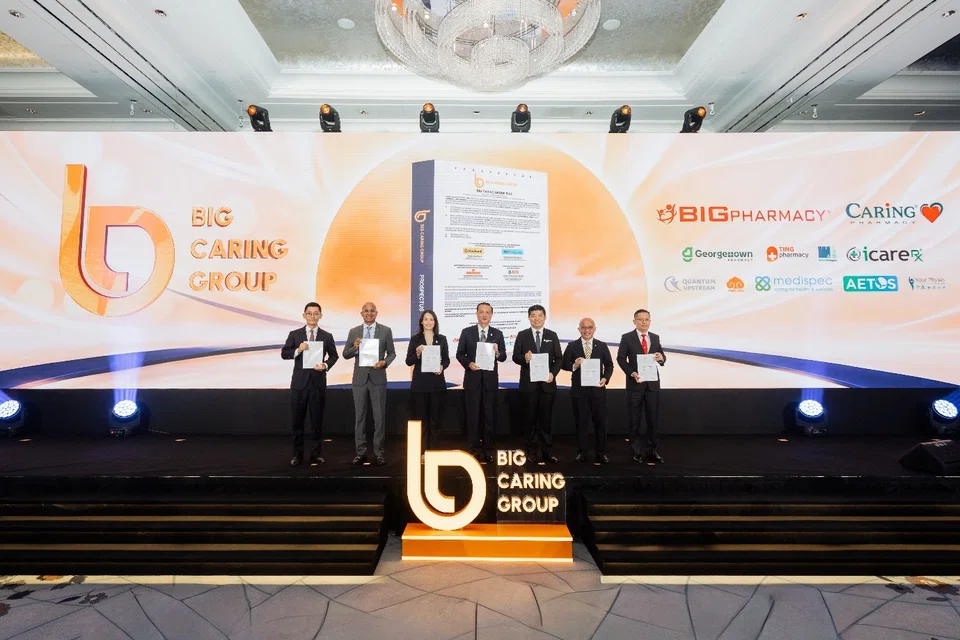
在此潜在扩张之际,Big Caring正准备于11月19日在马来西亚交易所主板上市,零售申请价为每股1.08林吉特。
SEE ALSO
今年第二大IPO
马来亚银行(Maybank)全球银行业务集团首席执行官John Chong表示,按今年的筹资额计算,这将是马来西亚今年第二大的首次公开募股。
此次IPO规模仅次于Sunway Healthcare Holdings,后者于今年3月在马来西亚交易所上市,当时市值约为167亿林吉特。
Big Caring的IPO包含高达18.8亿股股份,占其扩大后股本的25.5%。在任何超额配售前,此次发行预计将筹集约20.3亿林吉特。
其中,6.378亿林吉特将通过发行5.905亿股新股归公司所有。其余收益将归于献售股东,他们将献售高达12.9亿股现有股份,占总发行量的近69%。
最终零售价将取1.08林吉特或通过簿记建档方式确定的机构价格之中的较低者。
此次IPO已获得19家基石投资者的支持,其中包括International Finance Corporation、Fidelity和JP Morgan Asset Management。他们已承诺认购6.655亿股股份,相当于机构发售部分的96.2%。
Big Caring计划将新筹集资金中的5.707亿林吉特(近90%)用于偿还银行贷款。另外3000万林吉特将用于建设一个新的分销中心,而3710万林吉特将用于支付上市费用。
该公司首席财务官Chin Shin Yi预计,根据其2026财年4.6%的平均借贷成本计算,偿还债务每年可节省2630万林吉特的利息。
M+Global研究主管Loui Low认为,该集团的债务偿还计划是一项积极的战略举措,将强化其资产负债表并降低利息成本。
根据他的初步估计,节省的利息可能将年收益提高约10%,具体取决于还款时间和最终的融资成本。
他补充说:“19家基石投资者的参与也表明机构对此次发行有浓厚兴趣。”
扩张计划
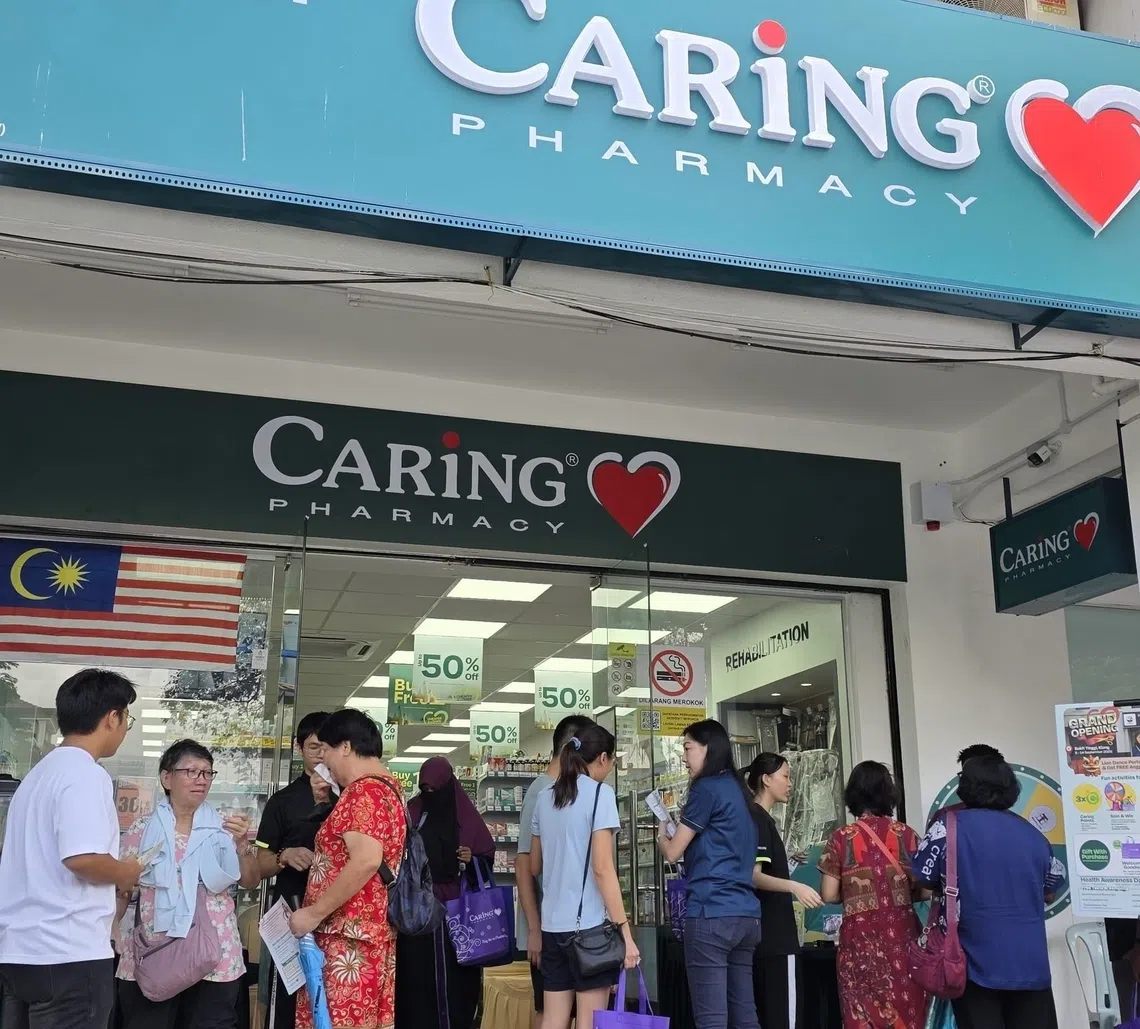
该集团计划在未来三到五年内,每年新开40至50家门店。Lee指出,从过往记录来看,新店通常在一年内就能实现息税折旧摊销前利润(Ebitda)的盈亏平衡,投资回收期为两到三年。
他补充说:“我们将继续审慎地进行收购,以加强我们的网络和能力。”
公司还看到了在吉隆坡和柔佛等成熟市场中的进一步机会,并将根据当地需求选择门店位置和品牌。
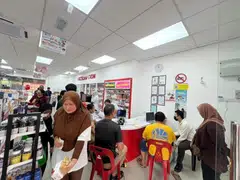
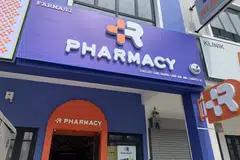
截至九月底,Big Caring在全国共经营668家门店,旗下品牌包括Big Pharmacy、Caring Pharmacy、Georgetown Pharmacy和Your Physio Therapy and Rehab Centre。
Lee指出,新的分销中心将建在公司位于雪兰莪州武吉拉惹(Bukit Raja)的现有设施附近,但具体位置尚未确定。截至九月底,现有中心的产能利用率为80.2%。
根据Frost & Sullivan的2025年研究报告,按收入计算,Big Caring在马来西亚零售药店市场中占据约四分之一的份额。
在截至2026年6月30日的财年中,其收入增长了17.9%,达到40亿林吉特;归属于股东的利润增长了56.7%,达到1.916亿林吉特。
毛利率从24.8%扩大至30.1%,归属利润率从3.6%提升至4.8%。
招股说明书显示,零售业务贡献了总收入的92.9%;其余部分来自医疗保健、药品和日用商品。
Tradeview Capital投资组合经理Neoh Jia Man表示:“以25.6倍的2027财年预期市盈率来看,考虑到该集团的规模经济和市场定位,其估值是合理的。”
但他警告说,影响消费相关股票的更广泛市场逆风,可能会影响其上市首日的表现。
该集团的目标是派发高达归属利润50%的股息,但管理层表示,若出现收购机会,根据现金流情况,派息率可能会降低。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






