


创纪录的汇款未能保护菲律宾比索免受日益加剧的外部压力影响而下滑
海外劳工的稳定资金流入,不足以抵消高油价、资本外流及贸易逆差带来的冲击
本文由 AI 翻译,关键事实请以原文为准。
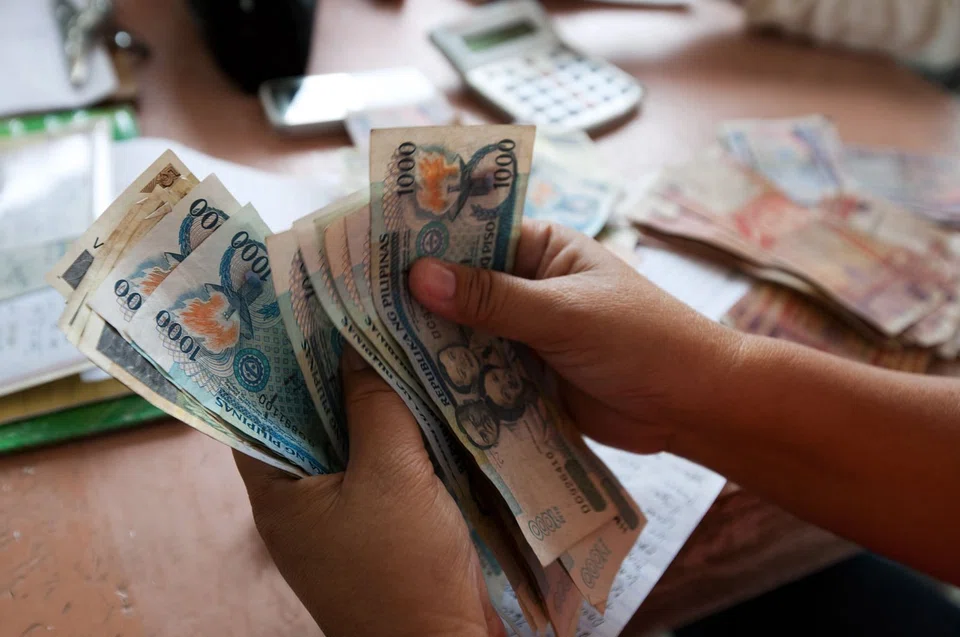
【马尼拉】每年来自海外菲律宾劳工 (OFW) 约360亿美元的汇款,长期以来一直是菲律宾财政的支柱,为其提供了最稳定的外汇来源之一,也是比索抵御外部冲击最可靠的缓冲之一。
然而,这股强大的资金流如今正面临压力。美元走强、贸易逆差扩大、资本外逃以及高昂的能源进口费用,已将比索推至历史低点,暴露出这一曾在过去危机中为经济提供缓冲的外汇来源的局限性。
分析人士称,这些因素的共同作用正在暴露亚洲进口依赖型经济体的脆弱性。
最新的国际收支数据显示了压力的严重程度。尽管上半年有约170亿美元的汇款流入,但不断扩大的308亿美元贸易逆差和净证券投资流出,导致该国今年前七个月的国际收支出现了53亿美元的逆差。
菲律宾联合银行首席经济学家 Ruben Carlo Asuncion 告诉《商业时报》(The Business Times),虽然汇款有助于降低波动性并支撑国内消费,但它们“无法完全使比索免受全球市场力量的影响”。
他补充说,即便如此,“鉴于其规模、稳定性和韧性,在可预见的未来,汇款作为外汇来源的地位仍难以被取代”。
比索已成为亚洲表现最差的货币之一,自2月28日美伊冲突爆发以来已下跌约7%。尽管来自移民劳工的现金流入稳定——这在历史上曾保护其免受市场冲击——但比索兑美元汇率仍跌至接近62比索的历史低点。
国际国库总额——即中央银行用来捍卫比索和支付进口费用的外汇缓冲——在7月份连续第五个月下降至1033亿美元,可支付6.7个月的进口额。
纽约经济研究公司 GlobalSource Partners 的国家分析师、前菲律宾中央银行 (BSP) 副行长 Diwa Guinigundo 表示:“如果国际收支 (BoP) 赤字持续存在且国库继续下降,外部脆弱性可能会增加,并给菲律宾比索带来更大压力。”
逆周期流入
美国仍然是汇款的主要来源国,占总汇款额的39.4%,其次是新加坡(7.2%)和沙特阿拉伯(6.3%)。
海外菲律宾劳工的汇款长期以来一直扮演着部分减震器的角色:当比索贬值时,寄回家的每一美元都能兑换更多的比索,这对家庭有所帮助。
Asuncion 表示:“虽然年增长率已放缓至2%左右,但汇款每年仍能产生约360亿美元的外汇流入,有助于抵消来自更高石油进口和外部冲击的压力。”
2025年,海外菲律宾劳工的汇款增长了3.3%,达到356亿美元的历史新高,占国内生产总值的7.3%,为25年来的最低份额。
Asuncion 补充说,汇款占GDP比重的下降反映出经济“更加多元化”。
移民与发展问题研究所所长 Jeremaiah Opiniano 指出,海外现金流具有结构性韧性,即逆周期性。
Opiniano 解释说:“在全球范围内,即使经济放缓,现金汇款也具有韧性”,因为这些资金流入是由家庭责任驱动,并受到外汇汇率的放大作用。他说:“现在的汇率是61比索以上,这意味着汇回的美元名义价值更高。”
他说:“移民劳工在汇款前会做好预算,因为他们留在家乡的家庭也需要资源。”
马来亚银行 (Maybank) 的经济学家指出,2026年上半年现金汇款达到170亿美元,同比增长2.4%;其中,来自中东的现金流尤其超过了30亿美元,这得益于稳定的海外招聘和对菲律宾劳工的持续需求。
货币压力
在全球金融服务公司 ING 的经济学家警告称通胀风险“超过了对增长的担忧”之后,比索被称为亚洲的“最薄弱环节”。
菲律宾中央银行 (BSP) 不得不在疲弱的增长和重燃的通胀之间取得平衡,而2026年上半年的GDP增长率已减半至2.6%,低于去年同期的5.4%。
比索贬值和油价飙升加剧了国内通胀,促使央行在4月和6月连续加息,将稳定物价作为优先事项。
在累计加息50个基点、将关键借款利率推高至4.75%之后,菲律宾中央银行 (BSP) 的货币委员会再次将其政策利率上调25个基点至5%,以继续对抗通胀。
牛津经济研究院 (Oxford Economics) 预计,央行将在10月进行最后一次加息,然后暂停以支持增长。然而,这家全球咨询公司警告称,由波动的石油、农业压力和潜在的工资调整驱动的持续第二轮效应,可能会迫使菲律宾中央银行延长其紧缩周期。
TRENDING NOW
Unhealthy air quality in Singapore enough to trigger haze pollution law; NEA is monitoring situation

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Could stablecoins be the future of money?
Johor’s investment boom is real, but actual contribution from JS-SEZ unclear

