


亚洲AI机器人竞赛:中国遥遥领先,东南亚尚在起步
高昂成本与劳动力趋势减缓了东南亚机器人普及的步伐
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】Nvidia首席执行官Jensen Huang表示,实体人工智能(AI)有望在2026年迎来其“ChatGPT时刻”。
今年一月初,在科技贸易展“消费电子展”(Consumer Electronics Show)上,Huang在酷似《星球大战》电影中的微型机器人簇拥下发表演讲,他预测具备类人运动能力和精细运动技能的人工智能机器人将在年内问世。
将人工智能融入实体机器——即所谓的“具身智能”(embodied AI)——已经激起了投资者的兴趣,许多人将其视为机器人技术和人工智能创新的关键下一步。
尤其是中国机器人行业的技术突破,燃起了人们对于人工智能变革工厂车间和零售空间的希望。
新加坡国立大学商学院市场营销学教授 Jochen Wirtz 博士说:“迄今为止,人工智能驱动的转型大多集中在数字服务领域。但餐厅、酒店、医院和零售店的实体服务仍然顽固地依赖于人力。”
但他相信,数字服务与实体服务之间的差距可能很快就会缩小。
通过大语言模型、大行为模型和智能体AI的加持,机器人可以接收多模态输入(如视觉或语言提示),并将其转化为即时的物理行动。Wirtz 教授预测,这些系统可能在短短两到三年内得到普及。
中国遥遥领先
亚洲机器人技术和应用的大部分发展正由中国公司和制造商引领。Morgan Stanley 估计,2024年全球55%的机器人为中国制造。
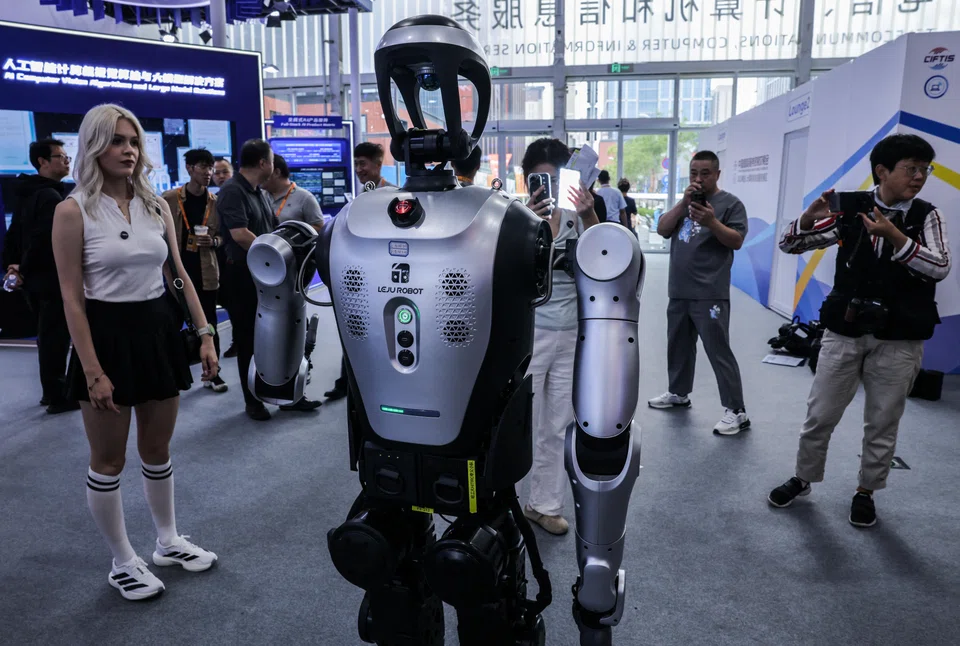
该国新兴的人形机器人行业尤其引起了广泛关注。这些机器人被设计成类似人类的形态,其研发目的是为了取代传统劳动力。
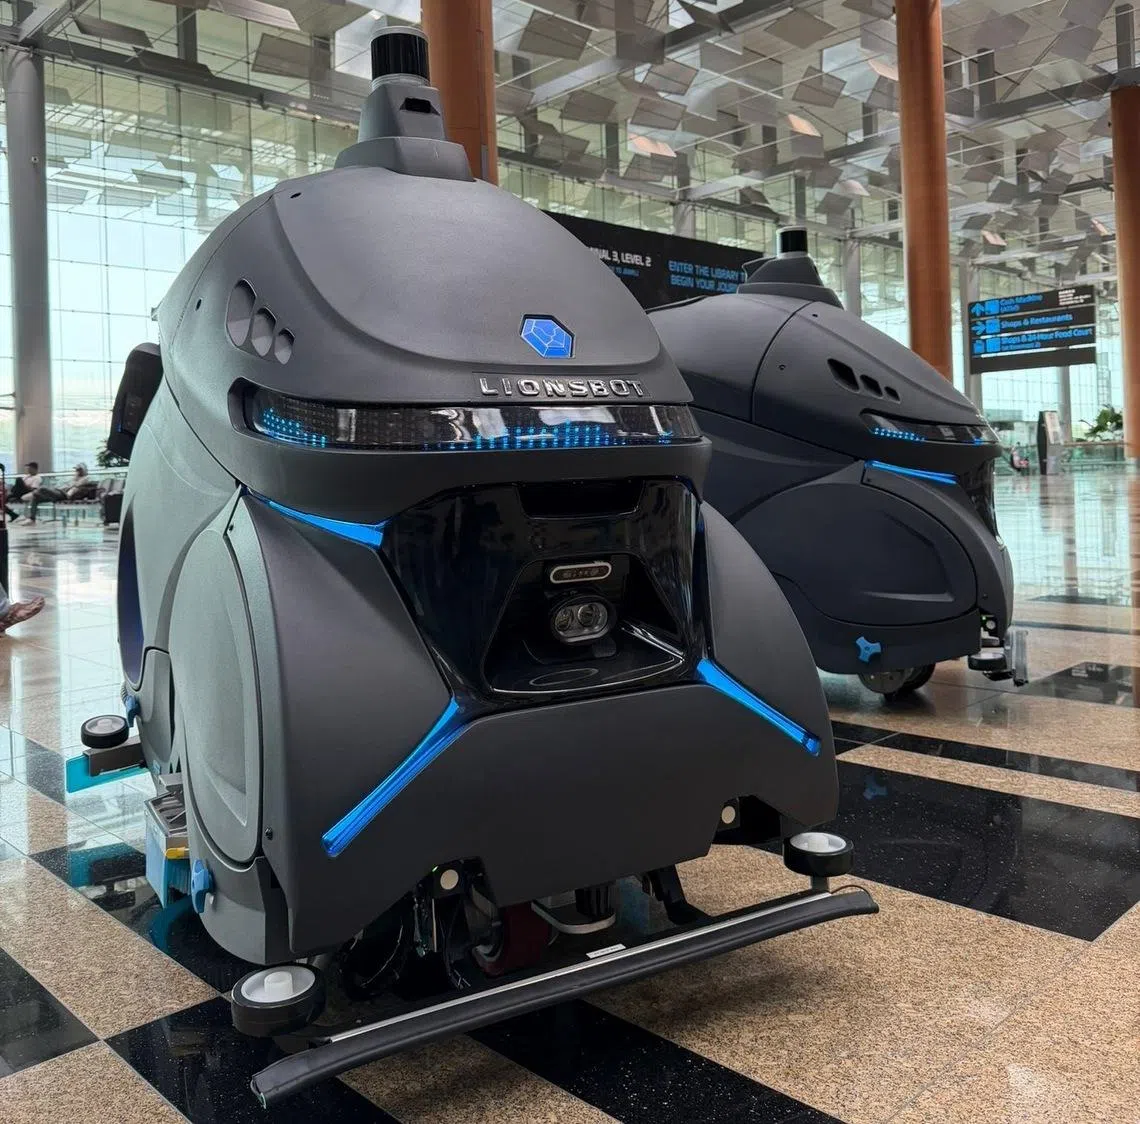
设计商用清洁机器人的 Lionsbot 公司具身智能总监 Raphael Yee 告诉《商业时报》(The Business Times),拟人化设计机器人的最大优势是其使用手和腿的能力。
他指出,人形机器人可以在人类基础设施中移动——例如爬楼梯——从而能够进入 Lionsbot 现有轮式清洁机器人无法到达的地方。他表示,这类机器人如果使用人工智能模型进行训练,将能够完成更多任务,并广泛应用于任何行业。
Macquarie 分析师 Daisy Zhang 在去年11月的一份研究报告中预测,人形机器人的商业化生产最早可能于2026年开始,主要在美国和中国,并在未来十年加速发展。
她预计,到2034年,此类机器人在工厂车间的数量可能会超过工业机器人。
但对泡沫的担忧也在加剧,中国官员罕见地发出警告,警惕过度投资。
中国国家发展和改革委员会发言人 Li Chao 去年11月在北京的一次新闻发布会上表示:“前沿产业长期以来都在努力应对平衡增长速度与泡沫风险的挑战——这个问题现在也摆在了人形机器人行业面前。”
Yee 补充说,这类机器人要真正取代许多人类活动——尤其是简单的任务——仍需要相当长的时间。
他说:“在机器人学中,我们称之为莫拉维克悖论(Moravec’s paradox)——机器人做人类觉得容易的事情要困难得多,比如轻轻拿起东西或洗碗。我们和它们的解剖构造方式截然不同。”
东南亚的机器人发展
尽管全球热情高涨,但东南亚在具身智能方面的普及速度可能会更慢。
需要说明的是,几十年来,机器人一直在该地区的制造业中使用。
Epson 东南亚机器人技术高级区域经理 Vivekanand Patil 指出,这家跨国电子制造商已在该地区的制造工厂中引入了选择性合规装配机械臂(Scara)和六轴工业机器人。Scara 是一种擅长在工作平面上进行快速、重复性运动的工业机器人。
Epson 在新加坡、印度尼西亚、马来西亚、菲律宾和泰国都设有区域业务,该公司既为客户生产工业机器人,也在自己的生产过程中使用它们。
Patil 说:“在东南亚,机器人技术应用最先进的领域是电子制造业。越南和泰国作为快速增长的自动化中心脱颖而出,尤其是在电子、汽车和物流领域。”
他指出,人工智能在该地区的机器人价值链中正扮演着越来越重要的角色,例如通过优化运动曲线以实现更接近人类的装配技能。但在东南亚,人形机器人技术或具身智能的前沿领域可能需要更长时间才能取得突破。
他指出:“目前,东南亚大多数公司将人形机器人视为一种长远的可能性,而非短期内可在工厂车间实现的应用。”
Patil 补充道:“制造商主要关注的仍然是成熟的工业机器人和协作机器人,它们是为特定的工业任务而专门设计的。在这些市场,重点是可扩展、易于部署的系统,这些系统可以支持本地劳动力的快速扩张和技能提升。”
业内人士指出,劳动力供应和成本可能仍然是决定东南亚大部分地区机器人普及程度的关键因素,因为企业将机器人系统整合到运营中需要大量的资本支出。
Wirtz 教授说:“劳动力短缺和劳动力成本高的国家将走在前列。” 这可能包括像新加坡这样的国家,该国经常在为餐厅、医院和呼叫中心等行业寻找合适的人力方面面临困难。
Lionsbot 的 Yee 指出,由于劳动力短缺和缺乏低成本劳动力等问题,该公司的大部分机器人都被欧洲客户使用。
他说:“在欧洲,我们的客户告诉我们,很难维持稳定的劳动力,(因为)人们通常工作两周左右就会离职。没人愿意做又苦又脏的工作。”
他补充道:“欧洲和美国在普及速度上会比东南亚快得多,因为这里更容易获得低成本劳动力。”
即使在高风险行业,机器人技术在东南亚也难以与更廉价的人类劳动力竞争。
总部位于丹麦的水下服务公司 C-Leanship 使用遥控机器人系统清洁船体和螺旋桨。这项任务传统上由潜水员完成,他们面临着洋流和重型船舶结构带来的巨大风险。
然而,该公司亚洲区首席运营官 Syahrul Hatta 指出,机械化清洁的收费更高,这使得 C-Leanship 不愿在新加坡以外的东南亚地区大规模开展业务。
另一个障碍是监管松懈。该地区宽松的监管要求意味着,尽管行业技术取得了飞跃——其中包括像总部位于新加坡的 Neptune Robotics 这样的参与者,但人类潜水员仍然是默认的低成本选择。
Hatta 说:“我们希望在那些更注重安全和环境标准法规的地方开展业务,因为这为我们提供了一个良好的运营生态系统。否则我们将只能在价格上竞争。”
对 Epson 的 Patil 来说,随着包括中国公司在内的更多跨国公司将工厂迁往该地区,东南亚走向广泛使用机器人是不可避免的。
但他告诉《商业时报》,在高科技应用与将人类整合到自动化系统之间取得平衡仍然是一个微妙的过程;他表示,目标不是用机器人取代人类工人。
“我们的目标是创建更智能、更具协作性的系统,以支持操作员、提高一致性,并帮助制造商可持续地解决劳动力和技能短缺问题。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Deal between tycoon friends sparks scrutiny of Philippine power sector
Singapore’s S$80 million vertical farm must pass the 50-cent test to succeed

