Jio惊艳首秀,估值与盈利成市场焦点
这家印度市值第二大的上市公司,现在需要向投资者证明其盈利能力。
本文由 AI 翻译,关键事实请以原文为准。
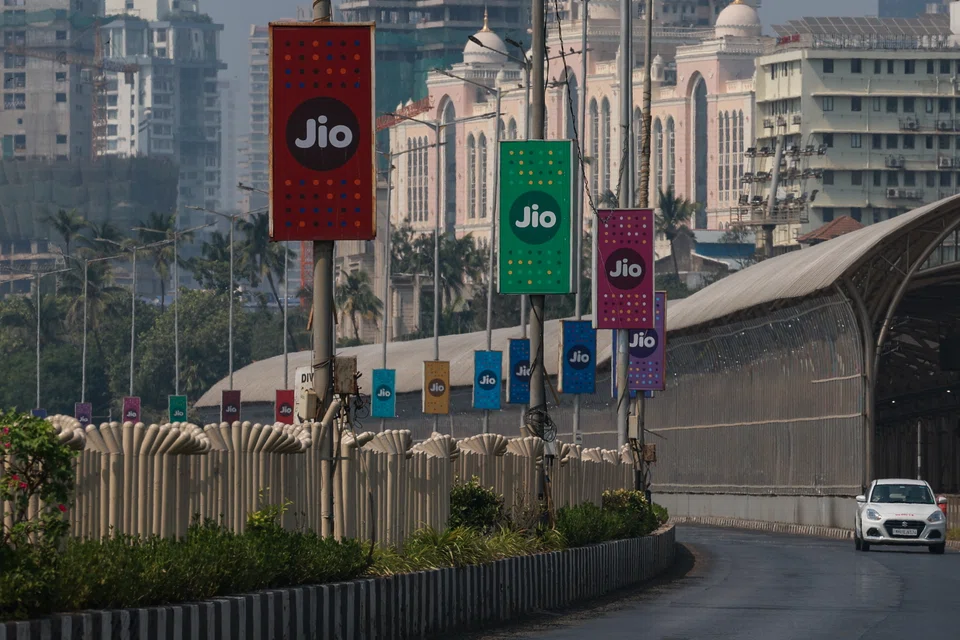
【班加罗尔】Jio Platforms周四(10月29日)延续其上市后的涨势,收盘上涨0.2%,报1419.70卢比。此前一天,该公司股价在首秀日飙升近27%。
作为信实工业(Reliance Industries)旗下的数字与电信部门,Jio Platforms当日收盘市值为15.9万亿卢比(约合1670亿美元),稳居印度第二大上市公司的地位,仅次于其母公司,并领先于Bharti Airtel和HDFC Bank。
此番强劲的涨势使市场焦点聚集于亿万富翁 Mukesh Ambani 的电信和数字服务业务,能否实现支撑其估值所需的盈利增长。
在上市首日估值大幅重估后,投资者将关注Jio能否将其庞大的用户基础和不断扩张的数字业务,转化为更强劲的盈利和现金流的证据。
CyberMedia Research行业研究部副总裁Prabhu Ram表示,Jio的长期增长前景依然具有吸引力,但其估值的可持续性将取决于它能多有效地将规模转化为盈利和现金流。
他表示:“在强劲的首秀之后,大部分近期的乐观情绪已反映在股价中,未来的进一步上涨可能将来自盈利兑现,而非估值重估。”
估值是否合理?
RSB管理合伙人Chakri Lokapriya表示,以其约12至13倍的远期一年税息折旧及摊销前利润(Ebitda)计算,对于Jio Platforms这样一家兼具规模、现金生成潜力和增长机遇的资本密集型企业而言,其估值看来是合理的。
他说:“Jio Platforms提供了规模、财务实力和增长潜力的诱人组合。”
其超过5.33亿的用户基础和技术平台,使其能够对竞争对手Bharti Airtel和Vodafone Idea保持竞争优势。
然而,Lokapriya指出,Jio需要证明其可持续的盈利和现金流增长,同时保持其技术优势。
盈利能力的考验
Jio定于周五公布的第二季度业绩,将是对其财务表现能否支撑其股价中蕴含的期望的一次早期考验。
Lokapriya表示,在未来几个季度,投资者应关注13%至14%的营收增长以及15%至16%的Ebitda增长,这将表明公司具备经营杠杆且盈利能力正在改善。
他还强调了数字服务商业化、扩大家庭宽带业务以及保持强劲资产负债表的重要性,其中包括超过5至6倍的利息保障倍数。
“归根结底,投资者应该寻找新业务对Ebitda和现金流做出实质性贡献的证据,而不仅仅是为公司的增长故事添砖加瓦。”
对于Bonanza Portfolio的研究分析师Abhinav Tiwari而言,未来两到四个季度的关键指标将是:每用户平均收入(ARPU)、用户新增和流失情况、家庭宽带业务增长以及债务削减。
Tiwari指出,Jio在2027财年第一季度的ARPU为215.6卢比,比其最接近的竞争对手低约48卢比。提高资费、客户升级到更昂贵的套餐以及服务捆绑销售可能有助于缩小这一差距。
哪些因素可能推动股价进一步上涨?
Tiwari表示,全行业的资费上调可能会提振营收和盈利能力。上一次大范围的资费上调是在2024年7月,再次提价可能会提升ARPU。
CyberMedia的Ram表示,宽带业务扩张和人工智能驱动的服务可能提供超越资费上调带来的上行潜力。然而,他补充说,监管干预和竞争激烈程度可能会限制Jio将这些机会转化为更高回报的能力。
Lokapriya认为,未来12个月的关键催化剂包括:无线业务收入市场份额的潜在增长、18%至20%的盈利增长,以及新兴数字业务的初步收入贡献。
他表示,在管理服务、云计算、物联网和家庭宽带领域获得更大的发展动力,也可能在移动连接业务之外提供增量增长。
一个潜在的压力点是,IPO前投资者的六个月锁定期将于2027年4月下旬到期。Tiwari指出,这可能会增加可供交易的股票供应量,从而对该股构成压力。
归根结底,Jio的长期前景取决于其能否将庞大的用户基础和不断扩张的数字业务,转化为持续的盈利和现金流增长。
尽管资费上调、宽带扩张和新服务提供了增长途径,但分析师认为,该股的下一轮上涨将不再那么依赖投资者的热情,而更多地取决于公司把握这些机遇并兑现承诺的能力。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.