

印度免费建成了全球最大的数字支付系统,如今须加以保护
一项新的商户费用威胁着该国的无现金革命,并可能导致人们重新使用现金
本文由 AI 翻译,关键事实请以原文为准。
[新德里] 鉴于印度分裂的政治气候,其成功故事往往卷入争议。政府支持者热衷于吹捧这些成就,而批评者也同样迅速地提出质疑。
但有一个成功故事超越了这些分歧——那就是该国的即时实时数字支付系统,即统一支付接口(Unified Payments Interface, UPI)。
无论政治立场如何,UPI 改变了印度人的商品支付方式,这一点是毋庸置疑的。
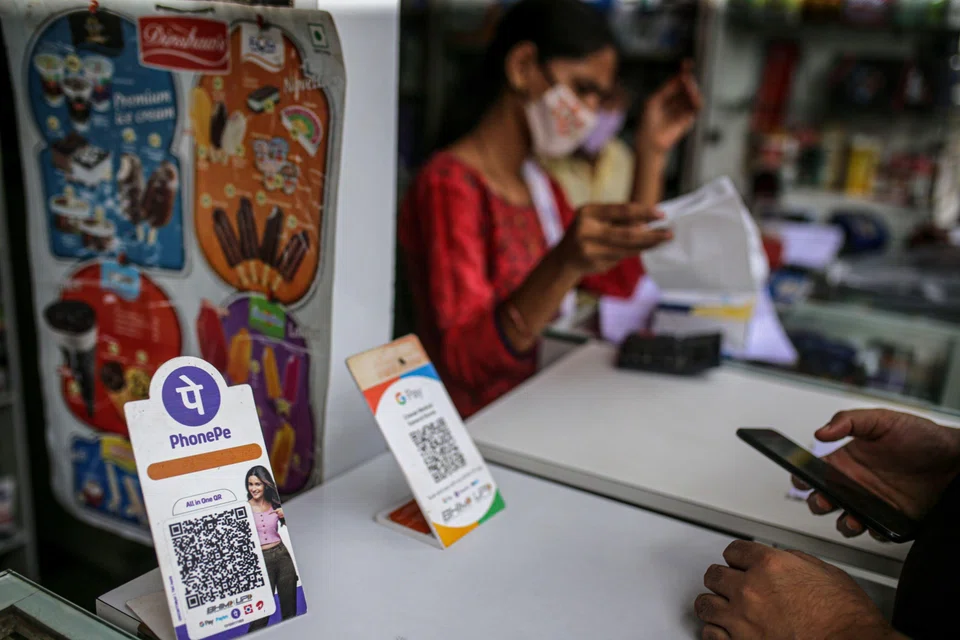
无论是购买珠宝还是 jalebis(印度甜点),裤子还是 pakodas(印度炸蔬菜),支付商品款项不再需要接触肮脏的旧纸币。
取而代之的是,只需快速扫描零售商的二维码,在智能手机应用上轻点几下即可完成支付。也无需为找零而烦恼。
这种便利性已被证明令人“上瘾”。
该系统于2016年4月推出,首月交易量仅为373笔,到2026年9月已增至超过240亿笔。这相当于在您阅读这句话的时间里,就完成了超过27,700笔交易。
更棒的是,这个支付系统对用户——无论是顾客还是商户——一直都是免费的。
但这种情况很快将不复存在,因为当局已为收取费用以维持 UPI 运营铺平了道路,这一决定已将该支付系统推向了激烈辩论的风口浪尖。
从10月15日开始,对于超过2000卢比(约合27新元)的每笔交易,商户将必须支付0.4%的费用。
这项商户折扣率(merchant discount rate, MDR)对于75,000卢比及以上的交易,费用上限为300卢比。
另一方面,在加油站和铁路等特定关键服务领域,超过2000卢比的支付则需缴纳5卢比的固定费用。
然而,消费者不受影响,所有个人对个人的转账,无论金额大小,也仍将免费。
小商户——即每月通过 UPI 二维码收款低于10万卢比的商户——也将继续享受强制性的零 MDR 费率。
担忧何在?
此举激起了商户们的愤怒,他们中许多人都在低利润的商业环境中运营。
这引发了人们的担忧,他们担心商户可能会将成本转嫁给消费者,从而减缓 UPI 在印度的扩张,并破坏这一全球公认的数字支付典范的增长。该系统已帮助印度大部分非正式现金经济实现了正规化。
UPI 目前拥有约5.549亿用户,在一个拥有超过14亿人口的国家,该系统仍有增长空间。
任何额外费用,包括间接强加给消费者的成本,都有可能促使人们重新使用现金,尤其是在印度这个价格敏感的市场。
这场辩论的核心是像 Akhilesh Kumar 这样的商户。他今年38岁,在德里的 Sarojini Nagar 市场拥有一家鞋店。九月的一个下午,他正在等待顾客。
他说,自从与伊朗的战争开始以来,客流量一直很低。
“生意已经不景气了,现在这笔额外费用只会加重我的亏损,”Kumar 哀叹道。
粗略计算,新的 MDR 将给他的生意每月带来约2000卢比的额外成本。
他说,这笔钱将很难支付,因为他已有员工工资、税费以及必须支付给信用卡公司的费用等各项开支。
在印度,银行卡支付的 MDR 费率在1.5%到2.5%之间,这常常促使商户非法向顾客索要额外费用或要求现金支付。
然而,Kumar 承认,如果他试图因顾客使用 UPI 而向他们索要额外费用——UPI 占他店里每十笔交易中的七笔——他们只会去另一家商店。
“我只能自掏腰包支付这笔费用,还能怎么办?”他说,并要求当局采取措施,撤销对 UPI 支付征收 MDR。
为何要付费?
尽管 UPI 对用户一直是免费的,但维护其基础设施需要成本。
据一项估算,维持该系统每年运行的成本高达2070亿卢比,其中包括基础设施维护、服务器容量、网络安全和银行网络等费用。
即使在巴西,其广受赞誉的零售数字即时支付系统 Pix,企业也需为每笔交易支付平均0.22%的费用。
根据印度国家支付公司(National Payments Corporation of India)的说法,MDR 产生的资金将用于提高数字支付效率,并为生态系统参与者提供财务援助,以帮助商户接入并激励该系统的发展。印度国家支付公司是一个由公立和私立银行拥有并运营的伞形组织,负责监管 UPI 系统。
这里的参与者包括沃尔玛(Walmart)支持的 PhonePe 和 Alphabet 旗下的 Google Pay,这两个平台合计占了该国近80%的 UPI 交易量。
如果没有向用户收取服务费用的途径,参与者不仅缺乏创新动力,甚至连基本服务有时也会受到影响。
近年来,UPI 遭遇了罕见但反复出现的系统中断问题,这使得该系统的基础设施及其可靠扩展的能力受到了越来越多的审视。
最长的一次中断发生在2025年4月,持续了约300分钟。
“如果没有激励或回报来维护这个系统,这种情况只会越来越频繁地发生,”班加罗尔塔克沙希拉研究所(Takshashila Institution)的经济学教师 Anupam Manur 表示。
他预计这项新费用——分析师预测每年可产生约2000亿卢比——将确保 UPI 的长期可靠性和可持续性,此外还将推动平台上的小额信贷等产品创新。
但是,当该系统已经产生了巨大的节约(可能远超维持 UPI 运行的成本)时,让 UPI 用户付费是否公平?
这些节约包括减少了印制纸币的需求,以及正如印度退休公务员、电信管理局前主席 Ram Sewak Sharma 告诉我的那样,银行因柜台交易或自动取款机(ATM)分发现金的成本降低而积累的节余。
此外,由于个人将钱存入账户以便在 UPI 上使用,而不是作为现金闲置在口袋里,更多资金留在了正规银行体系内,这也为银行带来了收益。
事实上,Sharma 认为,UPI 带来的节约远高于每年维持系统运行的成本,以至于他甚至认为应该由政府和银行来支付 UPI 的运营费用,而不是商户或个人用户。
他问道:“消费者为什么要为一个不产生什么成本,却对生态系统如此有益的东西付费呢?”
Sharma 补充道:“我担心的是,最终将是民众买单,而银行则会中饱私囊。”
如果银行和企业从 UPI 中获得的利益超过个人,那将违背 UPI 的存在理由(raison d’être),因为它是在大量政府支持下作为公共数字基础设施建立的。
多年来,UPI 产生了巨大的影响力,不仅使印度大部分非正式现金经济正规化,确保了更好的税收合规性,还促进了小企业的发展,并让人们能够轻松转账。
Sharma 指出:“(使用 UPI)有多重好处,因此我认为政府必须保留这些好处并加以推广,而不是征收一项相当不合理的费用。”
谨慎前行
无论由谁来支付 UPI 的维护费用,有一点是肯定的——这个支付系统对利益相关者来说至关重要,不容有失。
这意味着他们必须追踪这些费用对系统的影响,以确保资金得到善用,并且 UPI 能够持续蓬勃发展。
一个需要密切关注的关键问题是,围绕 UPI 常见痛点的指标——如系统中断、交易失败率和漫长的争议解决时间——是否有所改善。
塔克沙希拉研究所的 Manur 表示:“在他们拿到钱的同时,你必须要求他们承担责任,”他指出,银行和其他利益相关者必须将所有相关数据向公众开放。
而且,如果有证据表明,由于新收费,交易增长开始放缓甚至下降,当局就应该重新考虑 MDR 政策。
“任何人都不应该对此持教条主义态度,”Manur 补充道,并建议在必要时可以采用更低的固定费用。
然而,他告诫不要让 UPI 再次免费,因为那将是“UPI 的丧钟,因为不会再有任何新的创新”。
另一个担忧是 UPI 生态系统中大公司的支配地位,从长远来看,这可能会损害消费者的利益。
华盛顿非营利组织“消费者选择中心”(Consumer Choice Center)的印度国家助理 Shrey Madaan 指出:“新的金融科技公司应该能够在没有过度监管负担的情况下进入市场并参与竞争,同时也能灵活地向消费者收回服务成本。”
此外,政府在关于 UPI 的沟通中必须更加真诚和坦率,而它过去并非如此。
2025年6月,政府曾表示“关于将对 UPI 交易征收 MDR 的猜测和说法是完全错误、毫无根据和具有误导性的”,但仅在一年多后就推出了该费用。
用户担心,目前的豁免政策下一步可能会被取消,或者会引入额外的费用。
还有人担心,引入该费用是为了回应美国的不满,因为 UPI 已经蚕食了 Visa 和 Mastercard 在印度的市场份额,但政府否认了这一指控。
目前,尽管出现了零星的抗议活动和商家张贴海报劝阻使用 UPI 支付的病毒式照片,但 MDR 费用看来仍将于10月15日生效。
当局必须确保 UPI——这个所有印度人都真正引以为豪的系统——能够继续蓬勃发展,而不会成为其自身成功的牺牲品。海峡时报
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
New launch or resale unit? Here’s a guide for homebuyers

The lesser-known prospects in the Asian chipmaking supply chain

Cliff Tan has 7 million followers and a 4-month waitlist. Why won’t he expand his business?

