

第199期:东南亚脆弱的能源结构;CSE Global的董事会风波
本周ESG动态:国际能源署称,到2050年该地区能源进口费用可能增加一倍以上;CSE Global首席独立董事因与主席发生争执而辞职
本文由 AI 翻译,关键事实请以原文为准。
能源转型
为东南亚的能源转型添一把火
脆弱的供应链、难以摆脱的煤炭、制冷需求、核能梦想以及巨大的投资缺口,是东南亚能源前景中一些较为有趣的方面。
国际能源署(IEA)的一份新报告指出,除非东南亚大幅增加投资以减少对能源进口的依赖并提高能源效率,否则该地区将继续严重暴露于全球能源市场的干扰之下。
脆弱的供应
IEA表示,在今年3月美国和以色列对伊朗发动袭击之前,东南亚约60%的原油和约三分之一的天然气需从中东进口。此外,该地区45%的石油产品供应依赖于中东原油。
IEA估计,如果不进行更深层次的变革,在现有政策下,东南亚的能源进口费用可能从今年的约1600亿美元增加一倍以上,到2050年达到4000亿美元(约5130亿新元)。
IEA表示,针对中东冲突的一些政策反应可能有助于管理其短期影响,但实际上会阻碍减少长期依赖性所需的结构性变革。例如,预计该地区的燃料津贴将在2026年从冲突前的约400亿美元“急剧上升”。然而,这些津贴掩盖了本可以促使行为向脱离化石燃料转变的市场信号,并给本可用于投资能源转型的财政预算带来压力。
该地区的政策方向与化石燃料能源多样化的大趋势基本一致——近期的政策转变侧重于多样化和燃料转换——但IEA认为其力度仍显不足。东南亚国家最新提交的国家气候目标将把能源相关的温室气体排放在2035年前的年均增长率限制在0.6%,这比早期目标下的2.5%增长有所改善。但这仍远低于实现各国净零目标所需的5.9%年均减排率。
如果东南亚能够实施有具体执行计划支持的既定政策,与当前政策相比,到2050年其能源进口费用可减少约40%。如果该地区能够实现其已宣布的承诺,削减幅度甚至可能高达80%。
结论是,尽管东南亚在建设能源韧性方面发出了正确的信号,但该地区做得还不够,特别是在摆脱对进口化石燃料和高碳能源的依赖方面,所需要的持久、长期的变革还远远不足。
难以摆脱的煤炭
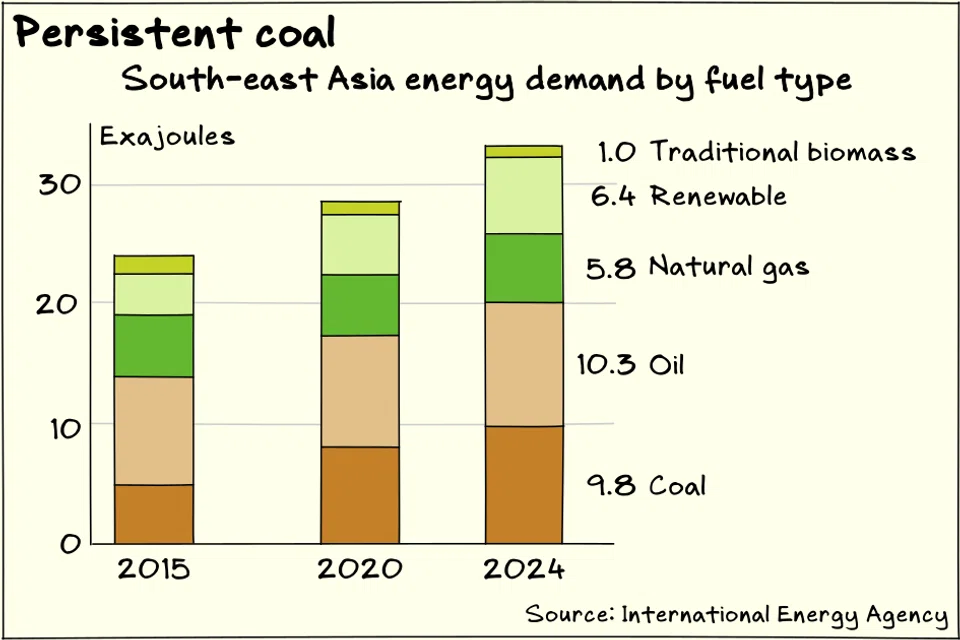
当前对能源安全的关注所带来的一个后果是,煤炭在该地区能源格局中的地位得到巩固。
IEA指出,随着需求以每年约8%的速度增长,煤炭是东南亚增长最快的能源来源。煤炭在该地区能源结构中的份额已从2015年的约20%增长到如今的30%。
此外,东南亚日益增长的电气化所带来的减排效益,因煤炭占据了该地区大部分新增发电量而大打折扣。2015年至2024年间,燃煤发电量年均增长超过8%,使得煤炭在区域发电量中的份额从37%上升至47%。
煤炭价格低廉且在国内储量丰富——印度尼西亚是世界第三大煤炭生产国——这使得它难以被替代,尤其是在工业用途方面。IEA预计,如果实施既定政策,到2035年区域工业煤炭需求将增加30%;如果维持当前政策,则将增加40%。目前,煤炭占区域工业能源需求的约四分之一,如果实施既定政策,该比例将仅略微下降至20%,而若维持当前政策,该比例将保持不变。
IEA表示,已将其对既定政策情景下的燃煤发电量预测较2024年的估算上调了约10%,以反映“印度尼西亚自备煤电高于预期的增长以及更持久的煤炭项目储备”。自备煤电指用于为特定工业活动供电的离网煤炭发电,例如为镍矿和冶炼厂建造的燃煤电厂。
煤炭的持续使用意味着,如果东南亚地区不向更清洁的能源进行更实质性的转变,将无法实现其长期的整体减排目标。
热门的制冷需求
然而,由于电力使用量激增,发电能力成为该地区的重中之重,这使得放弃煤炭变得尤为困难。IEA表示,自2015年以来,东南亚的电力需求以年均6%的速度增长,几乎是全球平均水平的两倍。
电力需求的一个主要来源是冰箱和空调等制冷设备的使用。IEA发现,建筑物的制冷需求是该地区增长最快的电力消耗形式,预计到2035年,住宅空调的存量将增加两倍。自2015年以来,用于空间制冷的电力已翻了一番,目前占区域电力需求的10%以上。该地区的冰箱和冰柜拥有量自2015年以来增加了40%。
制冷需求来自两个方面。首先是财富增长,这使得更多家庭能够购买空调或冰箱。其次是全球变暖,其影响在城市中心更为显著。
需求侧管理是解决能源安全和韧性问题的一个重要方面。IEA指出,收紧家电能效标准和建筑设计标准是减少制冷能源负荷的重要步骤。
核能梦想
鉴于在满足该地区日益增长的能源需求的同时又要摆脱化石燃料的挑战,东南亚正越来越多地探索核能。
IEA表示,缩小核电与传统化石燃料发电之间的成本差距是核能成功的关键。
目前,东南亚的平均发电成本(不包括电网)约为每兆瓦时(MWh)70美元。
根据约每千瓦(kW)4000美元的建设成本和8%的加权平均资本成本计算,核能的平准化度电成本略低于100美元/兆瓦时。开发成本需要降至约2700美元/千瓦,或融资成本需减半,才能将核能的平准化成本降至70美元/兆瓦时。
小型模块化反应堆是一类新兴的核能发电技术,其建造成本可能比传统核电站更低、建造速度更快,但该技术仍处于起步阶段,实际开发成本仍在变化中。
投资缺口
若要实现其长期气候目标,东南亚需要在10年内将能源投资几乎翻一番——从2025年的1000亿美元增至2035年的1900亿美元。然而,在当前和既定政策下,同期的投资额预计仅为1300亿美元。
低排放电力的规模化可能更容易实现。IEA发现,虽然国家石油公司往往获得大量公共资金,但清洁能源更能吸引私人资本。
IEA表示,该地区还应继续发展转型金融和碳市场,以提高资本的可获得性。
公司治理
CSE Global冲突中的积极面
在新加坡上市公司CSE Global新近出现的董事会纠纷中,一线希望在于一位独立董事正对控股股东表明立场,而且市场监管机构也已介入关注。
新加坡交易所监管公司(SGX Regco)和CSE的股东应设法确保该公司的独立董事在履行职责时不受阻碍。
6月2日,资深审计师Tan Chian Khong辞去了在CSE的首席独立董事职务,该公司为工业客户构建集成技术系统。在宣布辞职的披露表格中,Tan将“与控股股东在合作方面的意见分歧”列为在重大问题上未能解决的意见差异。
为回应新加坡交易所监管公司的质询,CSE提供了有关Tan离职的更多细节。
Tan声称,CSE的非独立非执行主席Eugene Lai曾要求他辞职,尽管Tan的任期要到2028年才结束。Tan还声称,Lai希望他辞去CSE提名委员会主席的职务。Tan表示,他与Lai在战略问题上的“观点分歧日益扩大”。
作为对Tan指控的回应,Lai表示他并未要求Tan辞职,但曾私下表示他认为CSE需要更新董事会,并需要一位具有丰富并购(M&A)经验的首席独立董事。Lai说,他让Tan自己决定“如何做才最符合公司利益”。Lai是CSE控股股东Heliconia Capital Management的董事会提名人。
CSE目前正在进行由Jefferies负责的战略评估。
CSE的股东可以为两个结果感到庆幸。首先是新加坡交易所监管公司促使该公司披露了更多细节。随着新加坡股市监管进一步转向“买者自负”的方针,提高潜在重大事项的透明度对于市场做出明智决策至关重要。
第二个积极结果是Tan选择提出他的担忧,因为这为审视公司的公司治理提供了一个机会。虽然和谐的董事会通常是好事,但冲突过少应引起担忧,这可能意味着董事会不够多元化,或者分歧被压制了。事实是,董事市场本身不鼓励公开表达异议,因为“难相处”的名声可能会关上通往其他董事职位的大门。
因此,市场应该适应健康水平的冲突,特别是当这种紧张关系是出于真诚地追求公司最佳利益时。
无论哪一方的说法更接近事实,股东都应向CSE寻求保证,确保其独立董事能够不受Heliconia的不当影响,履行其职责。
股东还应确保CSE的董事会在确定和获取正确领导公司所需的多样化技能和经验方面有结构化的方法。在(Tan仍在任时)七人董事会中已有三位并购专家,此时寻求替换董事会中唯一的审计师,代之以另一位并购专家,这种做法是否明智值得商榷。这三位专家分别是:通过在Heliconia的工作而具备经验的Lai;通过担任公司律师为客户提供合资、并购和融资咨询而具备经验的非执行独立董事Ng Shin Ein;以及另一位主攻并购和公司融资领域的公司律师、非执行独立董事Kenneth Tang。
考虑到CSE在战略评估后可能很快会涉及公司行动,这一点尤为重要。股东需要确信,董事会的独立成员正在为公司的最佳利益着想,而不仅仅是为其最大股东服务,并且董事会拥有适当平衡的专业知识和视角,以帮助公司驾驭下一阶段。
Tan或Lai谁对谁错,最终可能对CSE股东的经济影响不大,因为Heliconia是控股股东。如果Heliconia想要一位新的独立董事来取代Tan,那么Tan在当前任期结束后不太可能获得连任。
然而,这场冲突凸显了潜在的公司治理风险,股东应在CSE踏上更具影响力的征程之前加以解决。
其他ESG相关阅读
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

China’s market is tougher than ever. Where can Singapore firms still find room to grow?
Nvidia CEO says ties to Singapore firm under spying probe were ‘normal’

