

第203期:新加坡国库气候策略各异;业界吁请区域能源协调
本周ESG要闻:金管局股票投资组合脱碳进展顺利;Siemens Energy高管呼吁统一能源安全监管
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
新加坡已投资国库内部气候策略各不相同
新加坡金融管理局 (金管局) 的最新可持续发展报告,让我们得以一窥该国已投资国库的管理者们如何以不同方式应对气候变化。
至关重要的是,金管局、新加坡政府投资公司 (GIC) 和淡马锡 (Temasek) 采取的多元化方法,使新加坡的国库在整体投资组合层面对气候变化形成了多元化的风险敞口。在全球气候行动轨迹充满不确定性和碎片化的情况下,这种多样性可能成为一种重要的风险管理形式。
新加坡的国库主要通过三个实体进行投资。作为新加坡的中央银行和金融业监管机构,金管局负责管理用于调控新元的官方外汇储备。GIC管理政府资产,其任务是维持和增强国库的国际购买力。淡马锡则是一家活跃的、以价值为导向的股权投资者,致力于实现长期可持续回报。
在这三者中,金管局最为保守,而淡马锡则最为积极。正如这三个机构有着不同的目标和风险偏好,它们在管理气候变化方面也规划了各自的路径。
立场各异
从理念上看,金管局主要关注气候变化对其投资组合构成的风险,因此其重点是在投资中建立气候韧性。
GIC和淡马锡则同时关注气候变化带来的风险与机遇。GIC阐述其论点:「我们相信,具有良好可持续发展实践的公司能提供更好的长期回报前景,而且随着市场外部性被计入价格并纳入监管机构、企业和消费者的决策中,这种关系将随着时间的推移而得到加强。」
淡马锡在其最新的可持续发展报告中指出:「我们作为投资者和机构的长期成功,取决于繁荣的商业和经济、凝聚的社会和社区,以及具有韧性的人类和地球。」
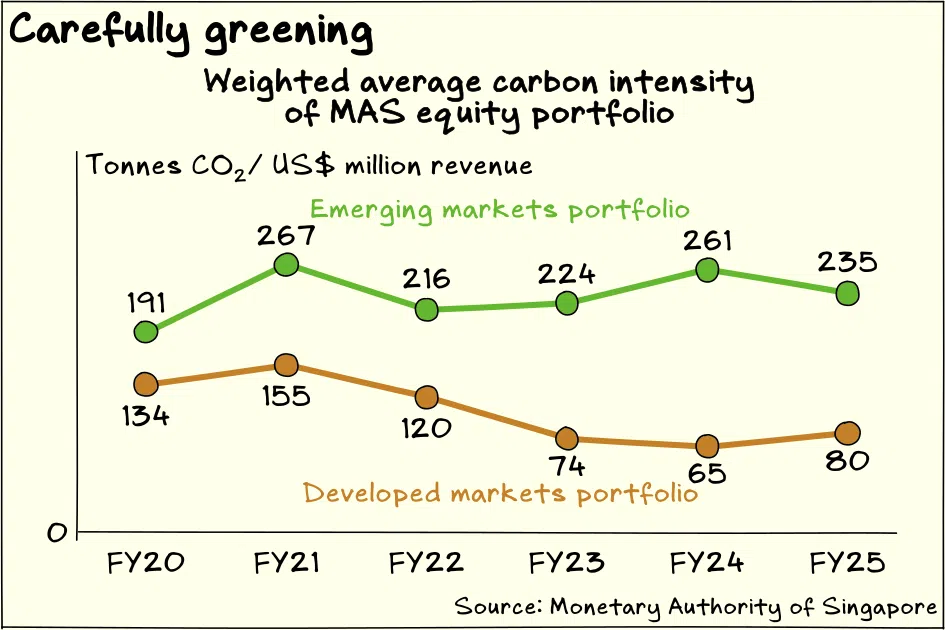
淡马锡是三家机构中唯一一家设定投资组合排放目标的。金管局则衡量投资组合的排放量,并提供了指导意见,预计其按收入加权的股票投资组合的碳强度,将以2018年为基准,在2030财年前降低多达一半。然而,该中央银行尚未对其投资组合承诺任何减排目标。
GIC也决定不设定投资组合排放目标。GIC表示,它相信通过自下而上的方法,与企业接触以帮助它们转型,并考虑公司的具体情况,比机械地排除投资的自上而下的策略更具影响力。
GIC表示:「通过专注于现实世界的结果而非投资组合的排放量,我们相信我们的努力能够产生更大的影响,确保我们的行动为现实世界带来持久的积极变化。」
部署方式迥异
毫不意外,当这些论点转化为投资组合策略时,投资方法可能大相径庭。
金管局在将气候变化纳入其官方外汇储备管理方面,表现得格外审慎和深思熟虑。它于2023财年开始实施其气候转型计划,旨在调整其股票基准,从而“逐步”将投资组合转向碳强度较低的风险敞口。
该计划目前使用两个气候基准——一个是现成的,另一个是定制的。金管局刚刚完成了气候转型计划从被动式管理到主动式管理的过渡,并已将该计划扩展到其企业债券投资组合。
金管局还承诺将其投资组合中的动力煤开采和油砂活动排除在外。截至最新报告年度,金管局在发达市场股票投资组合中的加权平均碳强度降低了52%,在新兴市场股票投资组合中降低了12%。它认为这一进展是朝着2030年预期目标迈出的“良好一步”。
GIC和淡马锡已将可持续发展因素整合到其投资框架中。除此之外,两者都确定了与气候相关主题的投资机会,并对其进行优先排序和资金分配。
然而,淡马锡更进一步,利用其投资有选择地追求“积极影响”。例如,该公司投入资本以“催化能够帮助企业向更可持续未来转型的解决方案”,包括GenZero、Clifford Capital和Pentagreen等气候融资平台。
与2011年的水平相比,淡马锡的绝对投资组合排放量保持平稳,但比2020年的峰值排放水平低约三分之一。淡马锡的目标是到2050年实现净零排放。
多元化的风险敞口
淡马锡最近将其基准气候情景调整为“碎片化世界”状况,即气候相关政策和目标存在差异。这种不均衡性使世界变得更加难以预测。
这三家管理者采用不同方法的结果是,在整体投资组合层面上,新加坡的国库对气候风险和机遇的敞口呈现出一定的异质性。在一个充满意外轨迹的世界里,这种多样性可以提供重要的对冲。
能源转型
东南亚能源互联互通的政策障碍
市场在东南亚发出的信号越来越响亮:政策仍然是该地区能源互联互通的最大障碍。
Siemens Energy集团高级副总裁Thorbjorn Fors是最新发表意见的人士之一。他写道,尽管行业领袖渴望并有能力响应东南亚对加强能源安全和电网韧性的呼吁,但他们仍在努力克服持续存在的政策障碍。这包括“各市场差异巨大的许可流程、为国家电网而非跨境电网设计的监管框架,以及导致资金雄厚的项目也陷入停滞的协调差距”。
Fors写道:「挑战不在于意愿或资本,而在于那些独立建立、如今需要协同运作的监管体系之间的一致性。从我们作为技术提供商的角度来看,工程技术已经准备就绪。」
Fors不是第一个,也不会是最后一个因该地区的政策和监管问题而感到沮丧的人。
其中一些问题是结构性的。亚细安由11个经济发展水平迥异的成员国组成。亚细安的共识决策制意味着区域协调只能在严密守护的国家利益之间的狭小空间内存在,这可能会削弱区域倡议的影响和效力。
为了克服这些问题,有时会采用双边协议网络。例如,新加坡正在与印度尼西亚合作,建立两国之间的低碳电力交易。
然而,随着规模的扩大,这样的网络自然会变得效率低下,利益相关者和资本难以在过多不同的部分中穿行。一个真正的区域性方法仍然是东南亚的最佳解决方案。
一直有呼声要求东南亚寻找并专注于互利共赢的解决方案,这是一个合理的方法,因为能源互联互通最终将使该地区的每个成员受益。但也许同样重要的是,要接受实现互利有时需要相互做出牺牲。例如,能源出口国可能必须愿意放弃一些主权并承诺签订长期供应协议,而进口国可能必须愿意为这种保障支付更高的价格。
伊朗的战争可能已成为催化该地区加强互联互通政治意愿的火花。能源安全和韧性日益成为该地区稳定的重要支柱,以支持经济、人口和电气化的快速增长。亚细安越早共同应对这一挑战,就越能获得更多收益。
其他ESG相关阅读
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

If Europe goes to war, the fallout will be felt in East Asia

Former minister Maliki Osman, Revolut chairman join Asia Gulf Holdings advisory board
Small nuclear reactors could boost the Asean Power Grid: GE Vernova executive

