

第207期:Al Gore的可持续投资论断;仟湖的水产养殖扩张
本周ESG动态:美国前副总统认为绿色投资并未退潮;鱼类及水族设备公司在东帝汶开展龙虾养殖业务
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
绿色配置的潮汐转变并非普惠之舟
美国前副总统兼气候倡导者Al Gore宣称“投资者正在从可持续投资中撤退”是一个迷思,这种说法或许对错参半。
这种模棱两可的根源在于,有迹象表明可持续资本的部署方式正在发生转变。由于广义的绿色投资整体面临挑战,谨慎的投资者更加重视经济回报。因此,能源基础设施、适应与韧力等领域的商业模式和投资回报更具韧性且更可预测,吸引了越来越多的兴趣。
这一转变标志着市场日趋成熟,如今能更好地识别并奖励赢家。然而,投资者追求唾手可得的收益,可能会让那些最需要资金的领域更难吸引到私人资本。
Gore告诉《商业时报》,伊朗战争激发了许多国家减少对化石燃料依赖的意愿,从而增加了对可再生能源的投资。Gore援引国际能源署的数据,强调清洁能源目前占全球能源投资的65%,并且在过去10年中的投资额已超过化石燃料。
实际上,热门的绿色领域如今已不是什么新鲜事了。
可再生能源正当其时,但这并非因为人们对减少温室气体排放更感兴趣,而是因为可再生能源被视为提高能源安全的解决方案。在其最新的年度报告中,新加坡主权财富基金新加坡政府投资公司 (GIC) 指出,“对能源安全和供应链的韧力的担忧,正日益成为各国实现能源转型的核心考量”。
来自人工智能和日益增长的电气化(尤其是在交通领域)所带来的电力需求增长,也正在推动对可再生能源以及智能电网系统和储能等电力基础设施解决方案的需求。
GIC的分析显示,2025年与能源转型相关的投资比化石燃料投资高出88%。GIC还发现,在2025年1月至2026年3月期间,全球清洁技术股票的表现跑赢MSCI全球所有国家指数(MSCI All Country World Index)45个百分点。
适应与韧力领域的机遇也正吸引投资者的注意,他们预测,应对全球严重变暖的解决方案(如环境降温和保险)的需求将会上升。
然而,从这些热门领域退一步看,可持续投资作为一个整体,目前正处在一个充满挑战的环境中。
据Morningstar报告,2025年全球可持续基金净流出840亿美元,这是自2018年开始追踪该领域以来首次出现年度赎回。
Morningstar表示,部分资金外流是由于英国大型机构投资者将资金配置从现成的环境、社会和治理(ESG)基金转移到定制的ESG账户,以便更好地控制资金。尽管如此,这家基金评级机构认为,整体投资环境充满“挑战”,美国、英国和世界其他地区在2025年下半年均出现净流出。
在ESG领域普遍回落的背景下,能源相关板块的增长表明,资本必定正从某些绿色领域流出。
其中一个降温的领域可能是碳市场。气候影响投资者GenZero的最新可持续发展报告指出,碳市场可能仍在信用完整性和政策不确定性的重压下挣扎。GenZero强调,授权流程不明确、实施缓慢且不一致,是碳信用开发者和投资者面临的运营障碍。
这些转变引发了关于在当前投资环境下,可持续投资影响力的重要问题。
一方面,当前对经济可行性的强调,使可持续投资的基础更为坚实。太阳能和电池等可再生技术已成为化石燃料能源的可行替代方案,这种明确性催化了大规模投资,正如过去几年所发生的那样。
然而,由于能源转型是一个快速发展的领域,仍有大量的投资、研究和开发工作有待完成。如果投资者只想把钱投在最稳妥的项目上,那么那些需求最迫切或影响力最大的项目可能会更难找到资本。
例如,Bain和Standard Chartered在2026年的一份报告中的分析显示,电力、电网和电动汽车价值链占了东南亚六大主要经济体所部署的绿色资本支出的约80%。这种偏斜表明,自然和农业等不太受欢迎的绿色领域的活动要缓慢得多。
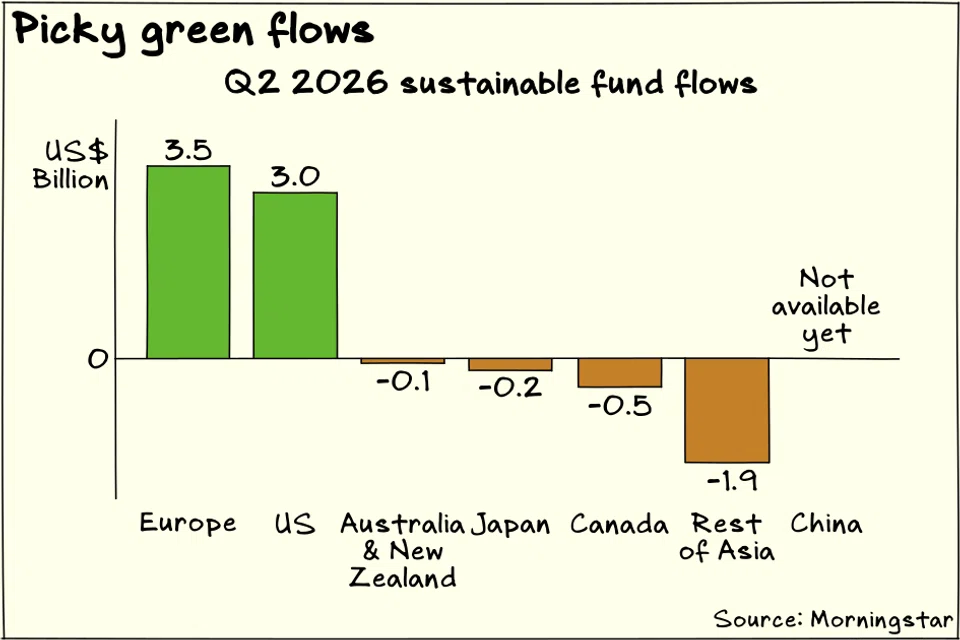
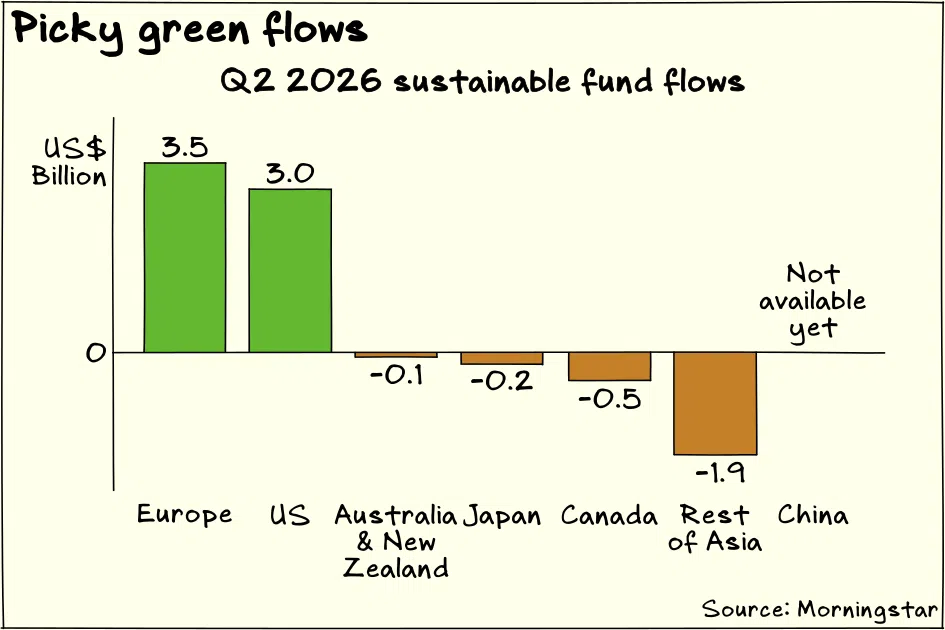
Morningstar发布的2026年中期更新数据显示,欧洲与亚洲(除日本和中国外)的基金流向出现分化。2026年第一和第二季度,欧洲的可持续基金共录得117亿美元的净流入,而亚洲(除日本和中国外)则连续两个季度出现净流出,总额达39亿美元。尽管季度基金流向数据可能波动较大,但这些数字表明,2026年上半年亚洲发展中市场的表现疲软。
Gore本人也意识到了回报与影响力的错配,他表示:“这股涌向未来能源和未来经济的浪潮,其资金主要来自富裕国家和发达国家,而发展中国家则被资本配置体系拒之门外。”
需要明确的是,这并非投资者的错。投资最终需要实现经济回报,资产配置者自然会寻求风险回报最佳的路径。然而,东南亚的决策者、行业机构和企业需要认识到,如果想在当今的环境下吸引资本,创造具投资价值和融资可行性的解决方案至关重要。
可持续投资
仟湖东帝汶养殖场面临新风险与机遇
向东帝汶水域扩张水产养殖业务,可能会让新加坡上市公司仟湖 (Qian Hu) 进入可持续投资者的视野。
如果这家观赏鱼和水族产品公司想要充分利用这一曝光机会,就必须开始妥善衡量并审计其对东道国生态系统和社会的影响。
仟湖在新成立的Timor Aquahub International公司中持有55%的股份,该公司旨在该国从事可持续龙虾养殖和海鲜加工业务。
持有该合资企业20%股份的Timor Aquahub董事总经理Roger Koh表示,迄今为止,该设施已投资约50万美元。到9月份左右建设完成时,投资额可能会翻倍至100万美元。
尽管目前尚处于早期阶段,但仟湖的新业务最终可能为公司创造一个利润丰厚的新收入渠道。对于有可持续发展意识的投资者而言,这项业务也可能满足他们的一些标准,因为它有助于改善粮食安全并提升东帝汶当地社区民众的生计。
然而,这些因素同样会使该公司面临来自投资者和公民社会团体的更严格审查,这些团体正密切关注“漂绿”行为。仟湖必须确保其运营不会对设施周围珍贵的生态系统造成负面影响,并且没有剥削当地社区。
仟湖的可持续发展报告尚未涵盖这些问题,因此这是董事会和管理层需要努力解决的事情。同样重要的是,公司需要明确如何监控和衡量其对自然和当地社区的影响,并确保对这些方面的表现进行审计和报告。
其他ESG相关阅读
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Income Insurance appoints former Manulife Singapore top man as new CEO

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

