

第210期:胜科工业印度子公司提交IPO招股说明书;全球升温将突破1.5摄氏度
本周ESG动态:Sembcorp Green Infra拟募资高达375亿卢比;里程碑式报告称全球变暖将突破关键阈值
本文由 AI 翻译,关键事实请以原文为准。
可持续投资
胜科工业分拆上市旨在优化资产负债表
即使这家新加坡能源公司不出售任何股权以换取现金,其印度可再生能源子公司的成功上市仍有望增强胜科工业 (Sembcorp Industries) 的市值和优化其资产负债表。
分析师认为,Sembcorp Green Infra (SGI) 的首次公开募股 (IPO) 有可能催化这家分拆出的子公司获得更高估值,同时将上市收益用于偿还债务将为两家公司去杠杆化。
SGI已在印度提交初步招股说明书,这是上市流程的一部分,但上市日期尚未确定。
此次IPO将完全由新发行股票组成,因为拥有SGI全部股权的胜科工业不会通过此次上市出售任何股份。这意味着胜科工业不会从上市中获得任何现金,因此期望通过此次分拆获得特别股息的胜科工业股东可能要失望了。
尽管如此,一次成功的IPO将使胜科工业从两方面受益。
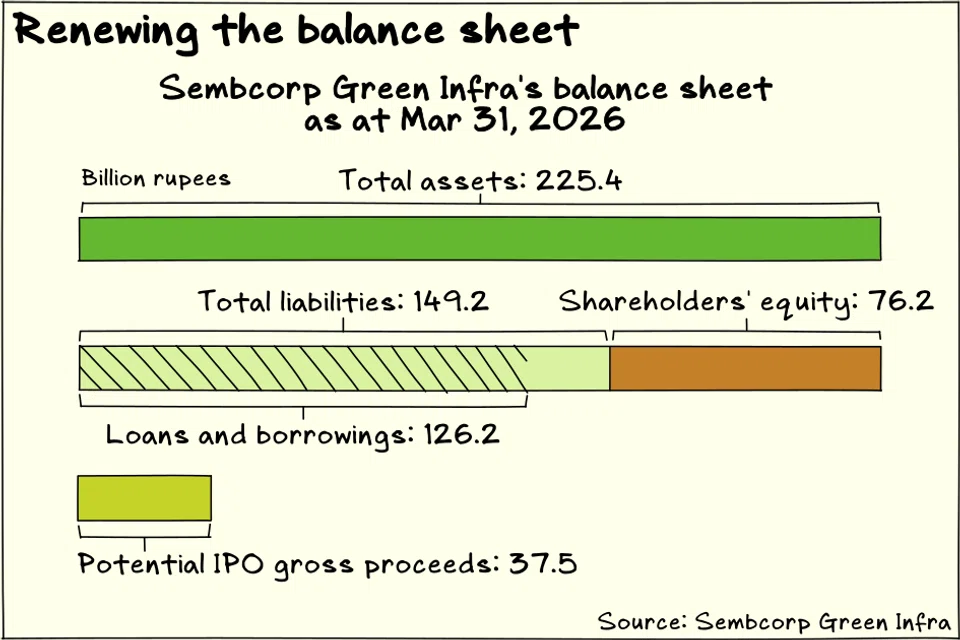
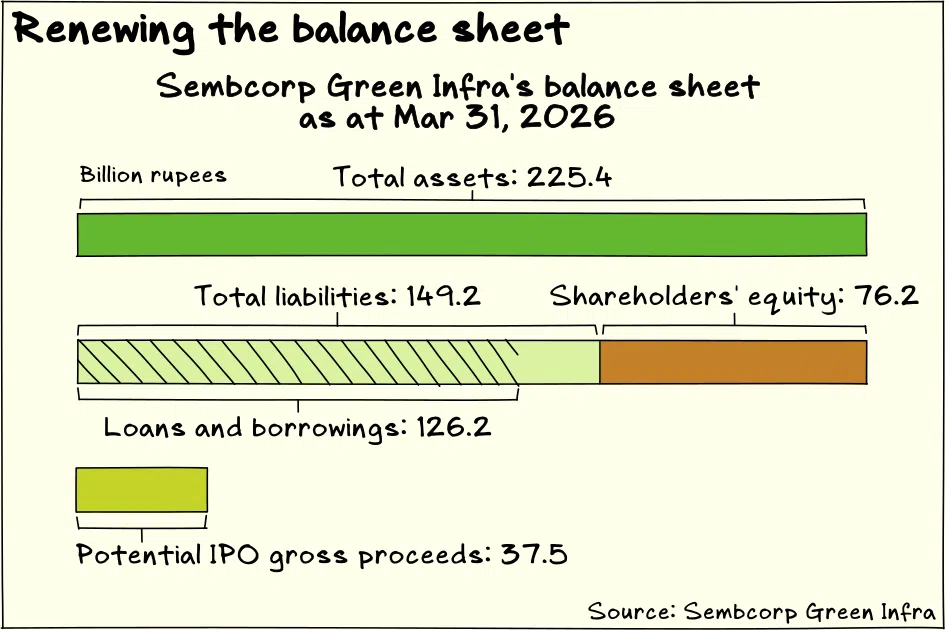
首先是IPO募集的资金。SGI计划通过IPO筹集高达375亿卢比(约5亿新元),其中约300亿卢比将专门用于削减SGI的债务。
这笔债务偿还将使SGI的贷款和借款减少约四分之一,截至2026年3月底,其贷款和借款总额约为1260亿卢比。如果IPO在2026年3月31日完成,SGI的净资产将从760亿卢比增加约40%至1060亿卢比。
从合并报表的角度来看,这笔交易也将降低胜科工业的债务。截至3月底,SGI的贷款和借款约占胜科工业截至2025年底贷款和借款总额的五分之一。尽管具体数额尚不确定,但其对胜科工业资产负债表的积极影响方向是明确的。胜科工业的财年于12月31日结束,而SGI的财年于3月31日结束,因此两家公司的财务报告存在一定错位。此外,此次发行的股票数量尚未确定,因此无法计算胜科工业在IPO后的持股比例,以及其在SGI资产和负债中所占的份额。
CGS International的分析师 Meghana Kande 和 Lim Siew Khee 计算,根据目前约7%的平均融资成本,偿还债务后,SGI从2028年起每年将节省约3000万新元的利息成本。
去杠杆化对胜科工业和SGI至关重要,因为两家公司的增长有赖于获得新的能源项目和进行战略性收购。更稳健的资产负债表既能降低融资成本,又能增强为项目融资的资本筹集能力。
截至6月底,胜科工业在其可再生能源投资组合中拥有6.6吉瓦 (GW) 的在建产能。其在印度的储备项目则包括3.6吉瓦的混合能源项目。
IPO为胜科工业带来的另一个潜在好处是SGI可能获得更高的估值。CGS分析师估计,目前市场给予SGI的企业价值约为其税息折旧及摊销前利润的9倍,低于其可再生能源同行的13倍。因此,IPO可能为SGI带来更高的估值,这将基于分部加总估值法推动胜科工业股价的积极重估。
星展银行 (DBS) 分析师 Pei Hwa Ho 估计,SGI的企业价值可能达到约55亿新元,股权估值约在15亿至20亿新元之间。这可能为胜科工业的估值带来5%至10%的上涨空间。
星展银行维持对胜科工业的“买入”评级,目标价为7.30新元。CGS则维持其“增持”评级,目标价为7.15新元。
但只有在SGI的IPO完成后,这些好处才能兑现,而这并非必然。胜科工业曾于2018年尝试将SGI的前身上市,但在2019年撤回申请,称希望向该业务注入新的股权资本。
好消息是,虽然过去一年印度股市整体表现平平,但能源股的表现却跑赢大盘。例如,在截至9月3日的12个月里,Nifty 50指数下跌了约3.2%。然而,Nifty 能源指数在同一时期上涨了近10%。
对胜科工业而言,此次上市的利害关系不仅在于提升其资产负债表和股价。鉴于这是第二次尝试将SGI上市,一次成功的IPO将使胜科工业的投资者对集团的资本循环能力感到放心。然而,如果再次撤回申请,这种能力将理所当然地受到质疑。
气候变化
超越1.5摄氏度温控目标
联合国环境规划署 (UNEP) 发布的一份里程碑式报告,首次重点探讨了在全球变暖超过关键阈值后应如何遏制气候变化。
这份题为《限制超越》(Limiting Overshoot)的报告直面一个现实:到2030年,全球气温可能会比工业化前水平高出1.5摄氏度,一旦超过该升温水平,预计将造成不可逆转的损害。鉴于此,报告旨在探索如何限制升温幅度,并最终将全球气温恢复到更安全的水平。
报告的一个关键信息是,升温超标并非放弃应对气候变化的理由。气候相关损害的程度取决于气温维持在不安全水平的时长,因此,持续减缓和消除温室气体排放仍然是首要且更为紧迫的任务。
适应和复原能力同样重要,其意义不仅在于保护社会免受气候相关损害。报告指出,有效的适应和复原能力还有助于保护持续投资于气候减缓行动的资源和意愿,因此是至关重要的杠杆。
报告特别提到了“公正转型”,该原则指气候行动应公平并兼顾社会和经济需求。公正转型对亚洲发展中国家尤为重要,这些地区的气候行动资源稀缺,但气候损害的脆弱性却很高。
联合国环境规划署执行主任 Inger Andersen 在前言中写道:“对气候变化负有更大历史责任的国家应以最快的速度和最大的雄心采取行动。而且,由于许多国家和社区可能将面临永久性的变化,我们需要从根本上反思长期治理,以确保对全球变暖贡献最小的国家和地区不会承受其最沉重的负担。”
能源转型对这项努力至关重要,但能够扩大其规模的企业和投资者需要更好的支持。政策制定者必须发出明确信号,并致力于制定能够超越选举周期的长期战略,以减少导致资本望而却步的不确定性和风险。
正如 Andersen 所言,富裕国家需要加大力度。但发展中国家不能以缺乏支持为借口而不作为。企业也应制定适当的气候战略和目标,以应对其面临的风险和机遇。
积极采取气候行动的经济理由正变得越来越有说服力。今年欧洲和亚洲的热浪、尼泊尔的山洪以及强烈的厄尔尼诺现象,只是气候相关损害不可预测、不可避免和灾难性后果的冰山一角。那些不将气候变化视为重大事项的董事会未能尽到其职责,迟早会受到其他利益相关者的问责。
其他ESG相关阅读
TRENDING NOW

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Income Insurance appoints former Manulife Singapore top man as new CEO

HDB reviewing ‘jumbo’ flat scheme after Telok Blangah unit listed for sale at S$2.18m

