第215期:煤炭在东南亚能源安全中的作用;新加坡的电力进口困境
本周ESG要闻:国际能源署预测区域煤炭需求年增4.4%;Wood Mackenzie预计新加坡将无法实现进口目标
本文由 AI 翻译,关键事实请以原文为准。
能源转型
警惕对能源安全的狭隘看法
将可再生能源转型重新定义为安全问题而非气候优先事项,这对气候行动而言是把双刃剑。
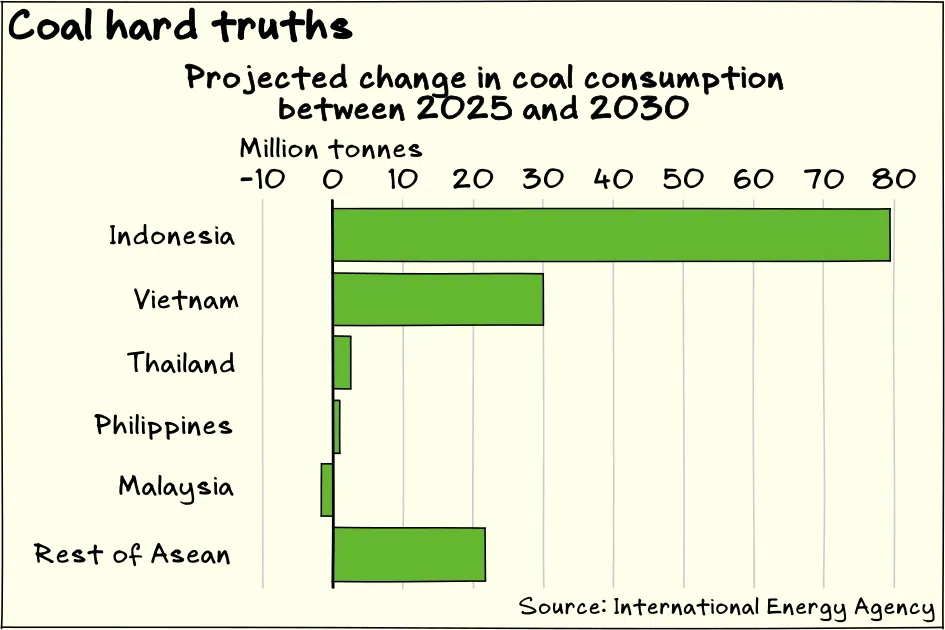
一方面,安全考量促使许多国家希望摆脱对石油和天然气的依赖,转向更多可再生能源。然而,对能源安全的追求也延长了煤炭的使用寿命,尤其是在印尼或越南等拥有国内煤炭资源的国家。
这一动态背后有一个重要教训:能源转型不能被视为一个单一维度的问题,否则将功亏一篑。正如气候变化运动已认识到,能源转型不能以牺牲能源韧性和安全为代价;同样,追求能源安全也必须基于全球变暖终将破坏稳定的理解。煤炭和化石燃料政策不应关上一扇窗,而应留下一扇门。
在能源转型中,以气候为先和以安全为先这两种方法之间的不协调,在国际能源署(IEA)发布的《亚细安能源安全评估》报告中显而易见。该报告预测,虽然未来五年可再生能源在东南亚发电量中的份额将增加,但煤炭和天然气发电量也将继续增长。
该评估的预测源于一个基本预期,即该地区的能源需求将不断增长。例如,在制冷、数据中心和工业需求增长的推动下,预计从2026年到2030年,东南亚的电力需求将以年均5.4%的速度增长。
该评估所探讨的安全问题是,如何“确保以可负担的价格不间断地供应能源,同时保持应对冲击和长期压力所需的灵活性和韧性”。
该评估的建议围绕三大关键战略:多样化能源供应来源和途径,更多地利用国内可用能源资源,以及在提高效率的同时加速电气化。
可再生能源满足了多项要求。例如,该评估将东南亚的太阳能供应链自给自足能力描述为“全球最安全的之一”,其现有的制造业产业群产能足以供应区域内对太阳能组件、电池和晶圆的预期需求。
展望未来,该评估预计从2026年到2030年,东南亚的风力发电量将以每年约26%的速度增长,而太阳能发电量在同期可能以每年约23%的速度增长。到2030年,太阳能和风能在该地区电力结构中的份额将从2025年的约5%增加到11%。
在该地区更广泛地采用可再生能源所面临的安全挑战,更多地在于改善电网和储能基础设施以应对太阳能和风能发电固有的可变性,而与发电能力关系不大。
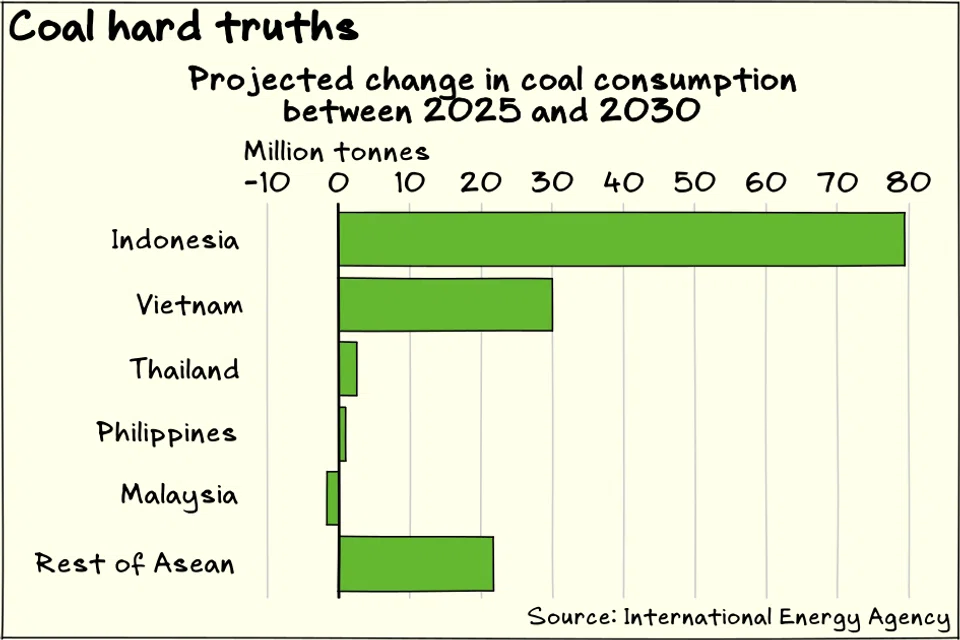
但可再生能源并非唯一增长的能源来源。该评估预测,到2030年,该地区的煤炭需求将以每年约4.4%的速度增长,为全球最快。全球最大的煤炭出口国印尼占增长的56%以上,越南和菲律宾的煤炭发电量在未来几年也将增长。
原因很简单:自给自足是能源安全的关键。如果你是像印尼或越南这样的产煤国,为了能源安全,合乎逻辑的做法是继续使用煤炭。
煤炭也是一种廉价且能量密集的燃料。在印尼,用于工业用途的自备燃煤电厂——即离网的燃煤发电机——的广泛使用,也使得在不给社区和经济带来巨大成本的情况下难以替代煤炭。
该评估指出:“印尼已承诺在2060年或更早实现净零排放。这带来了一些挑战,因为煤炭预计在电力和工业部门仍将保持重要地位,尤其是在镍加工领域。煤炭也是就业岗位以及通过税收和特许权使用费获得国家收入的重要来源。印尼的一些地区,如东加里曼丹和南加里曼丹,是世界上对煤炭依赖程度最高的地区之一。”
煤炭也是一种廉价且能量密集的燃料。在印尼,用于工业用途的自备燃煤电厂——即离网的燃煤发电机——的广泛使用,也使得在不给社区和经济带来巨大成本的情况下难以替代煤炭。
该评估指出:“印尼已承诺在2060年或更早实现净零排放。这带来了一些挑战,因为煤炭预计在电力和工业部门仍将保持重要地位,尤其是在镍加工领域。煤炭也是就业岗位以及通过税收和特许权使用费获得国家收入的重要来源。印尼的一些地区,如东加里曼丹和南加里曼丹,是世界上对煤炭依赖程度最高的地区之一。”
尽管如此,该评估强调了在没有向更环保替代方案过渡的计划下,持续依赖煤炭的风险。
例如,在镍生产中持续依赖自备燃煤电厂“可能会增加未来的转型成本,使净零路径复杂化,并产生出口风险,如果进口的亚细安成员国对镍供应链采用更严格的可持续性标准”。
在将能源转型视为安全问题时,采取过于狭隘的观点是危险的。
毫无疑问,充足可靠的能源对各国至关重要,尤其是在快速增长的东南亚。但政策制定者和企业必须采取更全面的方法来处理能源安全问题。
首先,政策需要兼顾长期安全和短期需求。煤炭和天然气或许能暂时保证电力供应,但几十年后这些解决方案是否仍然合理?
其次,气候变化也需要被视为一个安全问题。气候变化的全球性影响——例如天气灾害和农业损失——有可能对社会和经济系统造成巨大破坏。夜晚的灯光很重要,但一日三餐的食物同样重要。其影响也广泛涉及多个方面——例如,气温升高会降低太阳能板的效率。
能源转型对话的重心转向能源安全,这有助于突显可再生能源除了更环保之外的其他好处。但重要的是要确保新范式不会演变成只关心地缘政治的短视行为。中东的战争此刻可能影响重大,但这并不意味着气候变化已经减弱,或者气候需求不再紧迫。
能源转型
新加坡须优化其能源转型战略
由于一项主要的能源进口战略进展不够迅速,新加坡似乎越来越有可能无法实现其中期气候目标。
研究公司Wood Mackenzie表示,新加坡很可能无法实现到2035年进口约6吉瓦(GW)低碳电力的目标。因此,到2035年,绿色电力进口可能仅占电力结构的15%左右,约为目标三分之一的一半。
Wood Mackenzie的预测基于这样一个事实:尽管新加坡已批准了9.25吉瓦的进口项目,但这些项目均未动工。该分析指出了阻碍进展的几个关键障碍:“出口许可框架、项目可融资性、跨境输电融资,以及缺乏一个完整的市场机制,让新加坡买家能够主张进口电力的碳价值。”
新加坡面临的挑战在于,这些障碍没有一个完全在其控制范围内。例如,Wood Mackenzie指出,越南尚未建立法律机制,允许外国开发商建设发电设施并通过专用海底电缆出口电力。柬埔寨则缺乏出口监管框架和剩余发电能力,停电是常态。该公司预计到2035年,这两个国家都不会有电力出口。
根据《巴黎气候协定》的条款,新加坡已承诺,到2030年将温室气体排放在早些时候达到峰值后,减少至6000万吨二氧化碳当量(MtCO2e)。到2035年,该国计划将排放量进一步减少到4500万至5000万吨二氧化碳当量之间。
新加坡的排放量仍呈上升趋势。新加坡报告称,2023年的全国排放量为5550万吨二氧化碳当量。该国2023年的总发电量为57.4太瓦时(TWh)。到2025年,发电量增长约5%,达到60.4太瓦时。在2023年至2024年间,新加坡的电网排放系数降幅仅为该增幅的一半左右。
电力需求增长也快于最初预期。在9月份为2031年和2032年新增燃气发电项目招标时,能源市场管理局修正了其早前对高峰需求的展望。官方预测现在是,从2025年到2034年,高峰需求将以2.9%至6.5%的年复合增长率增长,高于最初预测的2.4%至4.8%。
新加坡可能不得不修订其气候目标,使其更好地与当前情况保持一致,但更重要的任务是审视其气候战略,寻找方法加快国家能源转型的进程。
绿色替代方案这一支柱也可以更好地聚焦于更有前景的途径。绿色氢能可能不像曾经想象的那样有希望,因为可行的规模仍然遥不可及。核能似乎越来越成为降低国内发电排放最可行的方式。地热能的路径仍处于非常初级的阶段,但可能值得加速研究,以便能更快地确定其可行性。
其他ESG相关阅读
- 相关报道 1
- 相关报道 2