

第216期:新加坡押注多燃料加注;上市公司对烟霾风险认知模糊
本周ESG要闻:新加坡将进行乙醇燃料加注试点;上市公司气候风险披露中不见烟霾踪影
本文由 AI 翻译,关键事实请以原文为准。
能源转型
管理向多燃料加注未来的转型
随着新加坡为海事领域规划多燃料的未来,其挑战在于如何兼具灵活性与高效率,以在未来几十年捍卫其燃料加注中心的地位。
这意味着新加坡需要在发展不同燃料供应能力的同时,进行战略性投资,以确保供需紧密匹配。
新加坡交通部高级政务部长 Murali Pillai 表示,新加坡正在探索使用液化生物甲烷作为船用燃料,同时计划进行首次乙醇燃料加注作业,并发布氨燃料加注指南。此外,新加坡也正在扩大液化天然气 (LNG) 的产能。
海运业最大的脱碳挑战之一,是如何用更环保的替代品来取代为船舶提供动力的化石船用燃料。液化天然气、乙醇、甲醇、甲烷和氨是主要的候选人,而风能等传统动力来源也已被融入一些现代设计中。
Murali 在新加坡国际燃料加注大会上发表的这番言论,反映出他认为这些替代燃料中不会出现唯一的赢家。
事实上,由行业和新加坡海事及港务管理局资助、设在新加坡的国际智库——全球海事脱碳中心 (GCMD) 最近的一份分析,研究了海事燃料转型的不同情景,其中没有一种情景会导向在2050年前出现单一主导燃料。
GCMD在其报告中称:“未来的燃料格局在所有燃料类型和燃料加注地点方面仍将是碎片化的。” “如今锁定单一燃料途径的船东,其资产未来可能因监管或成本问题而面临搁浅风险。”
GCMD指出了影响替代燃料普及的四个关键指标:
氢气的平准化成本是低碳甲醇和氨成本的主要决定因素;
从生物质中获取二氧化碳的成本,这会影响生物甲醇的成本;
生物甲醇的成本发展轨迹,它可在短期内使用,并为长期过渡到更环保的电制甲醇提供桥梁。电制甲醇是利用绿色氢气和捕获的二氧化碳生产的。
对以粮食作物为基础的燃料中乙醇的监管待遇,这对乙醇在船用燃料中的渗透率具有“决定性”影响。
不同燃料的成本和碳足迹也因地区资源而异。GCMD预计,生物甲醇“在全球航道上将是最便宜的,其中亚洲最具成本竞争力”。
由于中国和印度的生产成本较低,氨燃料加注将更可能出现在亚洲航道沿线,而生物乙醇则因美国生产成本低廉而与美国供应链挂钩。
由于目前围绕这些因素存在巨大的不确定性,船东们正越来越多地订购既能使用现有船用燃料,也能使用一种替代燃料的双燃料船。然而,由于没有单一的双燃料组合在订单中占主导地位,这些船舶建成后,未来许多年可能都需要不同的燃料组合。
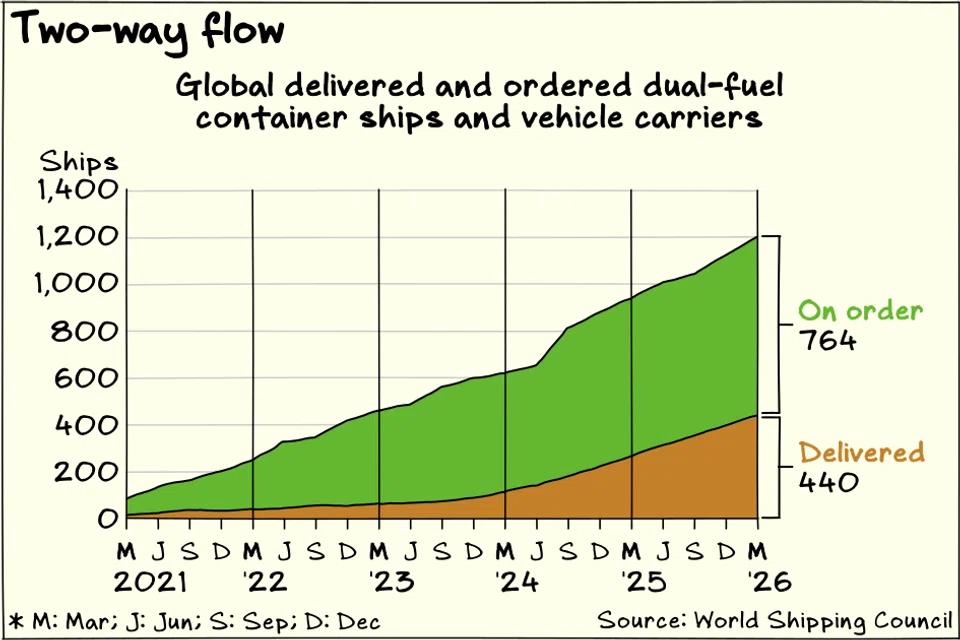
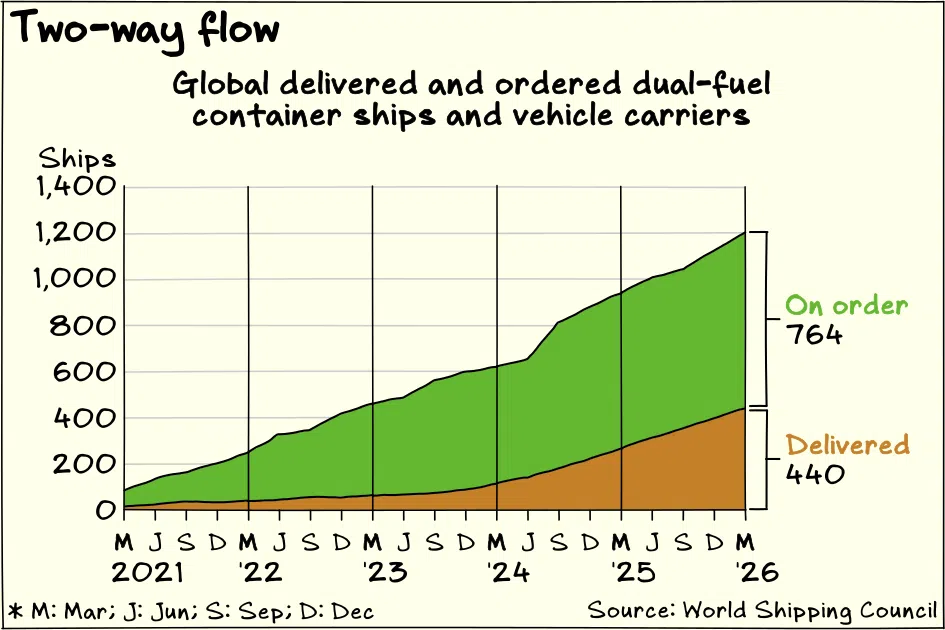
据世界航运理事会汇编的数据显示,截至2026年3月,按载重吨位计算,94%的汽车运输船订单和78%的集装箱船订单为双燃料船。数据显示,当时在航的双燃料汽车运输船和集装箱船有440艘,另有764艘在订单中。
在订购的双燃料集装箱船中,大多数采用的是传统燃料-甲烷和传统燃料-甲醇发动机。订单中还有一艘具备氨燃料能力的集装箱船。
在这种情况下,不难理解新加坡为何采取多燃料策略。如果新加坡要保持其燃料加注中心的地位,就必须满足未来可能出现的各种潜在燃料类型。
但为提供多种燃料而建设基础设施和供应链的成本可能很高,因此把握投资和支出的时机以匹配需求至关重要。目前,绝大多数双燃料发动机仍在使用传统燃料。
GCMD解释说,目前传统燃料仍远比低碳替代品便宜,这意味着大多数双燃料船仍未转换燃料。
GCMD表示,如果对排放征收足够高的税,经济状况就可能改变,绿色替代品也可能具有成本竞争力。海运业正在考虑在一项拟议的净零框架下,对每吨温室气体排放征收700美元的罚款,但尚未达成国际共识。该行业可能在12月举行的海洋环境保护委员会会议上做出决定。
在这样的不确定性中,若在需求尚未出现时就过于激进地建设替代燃料基础设施,可能会导致成本难以收回,从而更难维持一个商业上可持续的燃料加注中心。
新加坡通过目前专注于能力建设来管理这一风险。例如,新加坡已经为氨燃料加注制定了技术参考守则,并正在为不同燃料进行试点加注试验。其目标是现在就开始构建“软件基础”,以便在需求出现时缩短交付时间。
为船舶生产低碳燃料的经济和物流现实意味着,未来的绿色燃料加注将呈现出比我们今天传统船用燃料系统更多样化的格局。但是,了解最终状态可能的样子只是挑战的一部分;驾驭转型过程是同样重要的另一部分。
气候风险
烟霾风险披露亟需提高透明度
新加坡上市公司或许需要更审慎地将烟霾视为一项须管理的风险,并向投资者确保已将此纳入考量。
当前困扰新加坡、印度尼西亚和马来西亚的持续性越境空气污染季节,已扰乱了大量活动。例如,烟霾已导致户外活动严重受限,并造成航班停飞。
当然,这并非东南亚首次遭遇烟霾。2013年的严重烟霾事件就促使新加坡颁布了《越境烟霾污染法令》。事实上,新加坡对烟霾已非常熟悉,并针对何时污染水平达到不健康程度以及在这些水平下应采取的健康与安全措施,制定了完善的指导方针。
然而,许多上市公司的信息披露似乎并未直接提及烟霾所构成的风险,即使是那些看起来更容易受此类风险影响的公司也是如此。
例如,主题公园开发商 Sim Leisure Group 的可持续发展报告将极端天气确定为一项重大的物理气候风险,但仅考虑了极端降雨和洪水增加这两种形式。该公司大部分收入来自马来西亚和新加坡,而当地的烟霾状况对其户外主题公园的游客数量以及员工的健康与安全构成了持续威胁。
ISOTeam 是一家在建筑粉刷工程领域处于领先地位的建筑维护和资产提升集团,其大量工作都在户外进行。其与气候相关的信息披露将热浪、水资源压力和海平面上升作为关键的物理气候风险进行讨论,但并未提及烟霾。
投资者可能会感到担忧,一家公司认为海平面上升这一可能在许多年后才会显现严重影响的风险值得披露,却不提及几乎每年都以不同严重程度发生的烟霾。
这并不是说这些公司没有在应对烟霾。事实上,上述两家公司都已成立多年,对往年的严重烟霾事件并不陌生。
但是,在信息披露中遗漏烟霾,可能会让投资者无法全面了解公司如何管理气候风险,并对公司评估气候风险的彻底性产生疑问。随着气温上升预计将加剧严重烟霾事件的严重性和频率,这一点变得越来越重要,尽管人类活动仍是烟霾的主要根本原因。
烟霾也提醒企业,在评估其气候风险敞口时必须特别认真,不能过度依赖现成的样板风险。气候变化最大的危险之一是其不可预测性,因此审慎的公司应该详细评估其业务各方面的风险敞口。
其他ESG相关阅读
TRENDING NOW
Singapore tech stocks plunge as Nasdaq bloodbath spills into region

S$3 billion money laundering case: Rare Pateks and Rolexes, diamond-covered Hermes and more head to auction

OCBC wealth clients turn defensive amid market volatility as Q3 profit rises 3%

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

