

第218期:新加坡电网投资计划的潜在赢家;新加坡治理守则审查揭示新提案
本周ESG动态:新加坡宣布五年期能源基础设施计划;公司治理咨询委员会与新加坡交易所启动公开咨询
本文由 AI 翻译,关键事实请以原文为准。
能源转型
能源行业前景向好
您知道吗,职场中有时会出现一位“超级明星”,当此人离职后,需要好几个人才能完成他之前独自承担的工作。
化石燃料就好比能源领域的这位“超级明星”。从新加坡国际能源周的头条新闻来看,要摆脱这一传统标准,需要采取多重替代方案的策略。
对能源未来的预期是技术多元化和需求快速增长,这可能为胜科工业 (Sembcorp Industries)、新科工程 (ST Engineering)、吉宝企业 (Keppel Corp) 和 EGP Energy 等能源行业公司构成长期看涨的理由。
需求驱动的建设
新加坡发布的最重要公告之一,是一项全面的五年期能源基础设施计划,为能源行业制定了发展战略。
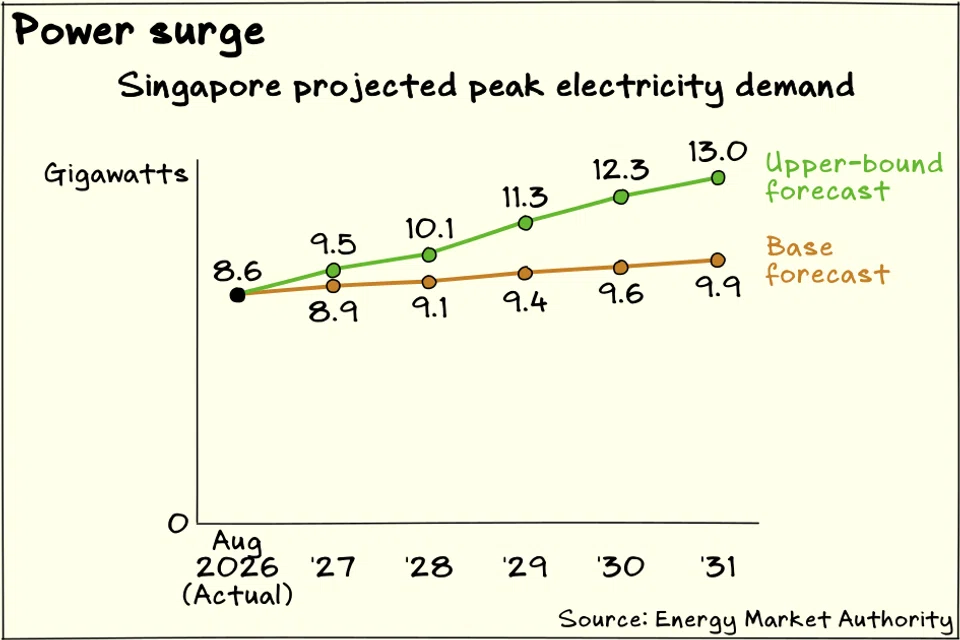
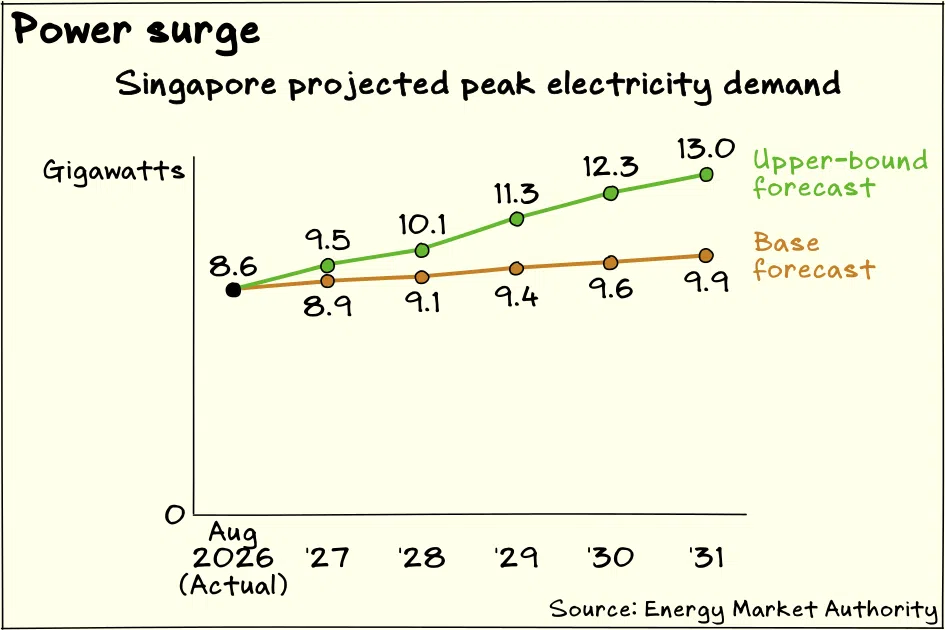
该计划的出台背景是,新加坡预计未来五年电力峰值需求将增长15%至51%。预测显示,到2031年,峰值需求将从2026年8月的8.6吉瓦 (GW) 增至9.9至13吉瓦。需求增长的主要驱动力是经济增长——以半导体产业和数据中心为支撑——以及交通领域的电气化。
与东南亚其他地区一样,新加坡正面临日益增长的电力需求,这推动了大规模投资,不仅涵盖了不同类型的发电技术,也包括了电网的各个部分。
在发电方面,天然气仍是主要的电力来源。新加坡将在2026年至2031年期间启用五座新的天然气发电厂,并正在研究扩建其位于裕廊岛的首个液化天然气接收站的可行性。
在低碳替代能源方面,新加坡设定了到2035年太阳能装机容量达到4峰值吉瓦 (GWp) 的新目标。其目前2.3峰值吉瓦的装机容量正稳步迈向2030年达到3峰值吉瓦的现行目标。该国还在加紧发展核能能力,并扩大对地热解决方案的研究。
在输配电方面,新加坡的新计划包括在2025年至2029年间预计投资53亿新元以扩建电网,这一数额是前五年投资额的11倍。这笔资金将用于到2031年建成七个新的输电变电站,为输电电缆网络增加约1400公里,并加强配电网络。此外,新加坡还在研究将其电缆隧道长度从目前约50公里增加两倍以上的可行性。
多技术组合
未来的能源格局可能会呈现出更加多样化的面貌,原因有二。
首先,从能源安全和韧性的角度来看,组合式方法被证明是更好的选择。对新加坡而言,伊朗战争造成的干扰以及印尼限制天然气出口,都清楚地提醒我们供应链的脆弱性。无论新加坡是进口绿色电力、核燃料还是太阳能和电池设备,这些脆弱性都同样存在。
多样化的第二个原因是许多选项本身并不完美。核能是一种技术相对成熟的低碳能源,但成本高昂。太阳能相对便宜,但新加坡的太阳能发电能力远不足以满足国家需求。氢基替代能源同样成本高昂,而一些氢载体(如氨)由于其燃料固有的危险性,带来了更高的物理风险。天然气碳足迹高,但在短期内可用,未来可作为备用电源,并且是化石燃料中碳强度最低的。
任何旨在减少对化石燃料依赖的战略,都必须依靠多种方案的组合,才能确保能源供应的充足、安全和韧性。
能源储存系统也是如此。犹他大学的研究人员指出,一个结合了锂离子电池、抽水蓄能和地下储氢的混合系统可能比单一技术解决方案更有效、更具成本效益。原因是每种存储技术在不同条件下表现最佳,而混合方法能让电网在适当的时候更好地利用合适的工具。
潜在赢家
政策的推动力表明,能源行业在未来几年将获得大量投资,其中很大一部分将由公共部门驱动。公共部门可能以买家、补贴提供者或监管者和决策者的身份参与其中。此外,投资将流向该行业的广泛领域。
这些条件可能对那些在基础设施和能源领域拥有广泛能力的公司,以及在赢得公共部门项目方面有良好记录的企业尤其有利。
在新加坡上市的胜科工业、新科工程、吉宝企业和 EGP Energy 都是可能受益的公司。
胜科工业和新科工程已宣布与加拿大的 AtkinsRealis 进行知识交流,并可能在核能领域建立合伙业务。胜科工业、吉宝企业和 大士能源 (Tuas Power Generation) 也已赢得一份合同,在一个沙盒框架下进口和供应生物甲烷,作为一项300兆瓦试点项目的一部分,旨在寻找天然气的替代品。
胜科工业的公用事业部门也参与了一个财团,该财团成员包括马来西亚国家石油公司 (Petronas)、国家公用事业公司马来西亚国家能源 (Tenaga Nasional) 以及越南国家石油技术服务公司 (Petrovietnam Technical Services Corp)。该财团刚刚获得有条件批准,将从越南和马来西亚进口1.3吉瓦的低碳电力。
EGP Energy 是今年新加坡市场上表现最好的首次公开募股之一。10月5日,华侨银行集团研究部 (OCBC Group Research) 开始覆盖该股,给予“买入”评级,理由是这家输配电设备供应商在新加坡超高压和高压开关设备市场拥有强大影响力。
华侨银行分析师 Heidi Mo 指出,EGP Energy 当时拥有2.962亿新元的订单额,并表示该公司与新加坡国家电网运营商长达30年的合作关系“为其到2030年的资本支出提供了可见性”。
公司治理
新加坡治理审查聚焦主席职位与董事兼任席位
新加坡的公司治理咨询委员会 (Corporate Governance Advisory Committee, CGAC) 经过17个月的审查后,提出了一系列建议,其中包括限制董事兼任席位数量、在董事会主席非独立时加强保障措施,以及不鼓励对非执行董事使用与业绩挂钩的股权薪酬。
新加坡交易所 (Singapore Exchange, SGX) 和公司治理咨询委员会正在就这些建议征求公众意见。该公开咨询将于2027年1月27日结束。
主要看点:
- 将董事兼任席位上限定为五个:公司治理咨询委员会建议,将任何董事同时担任的上市公司董事职位限制为五个。咨询文件征求意见,探讨该上限应作为上市条例强制执行,还是作为《企业治理守则》中的一项“遵守或解释”条款。官方估计,2024年约有25名董事在上市公司中担任超过五个董事席位。作为参考,2025年新加坡上市公司约有3100名董事。
- 针对非独立主席的保障措施:一项拟议的上市条例修订将强制要求设有非独立主席的董事会任命一名首席独立董事。新加坡董事学会 (Singapore Institute of Directors) 的一项分析显示,2025年有70家上市实体(占上市公司总数的11%多一点)设有非独立主席,但并未设立首席独立董事。
- 关键董事委员会须由独立主席领导:审查建议修订上市条例,强制规定审计、提名和薪酬委员会须由独立董事领导,并且独立董事须占多数。目前,超过95%的此类董事委员会已由独立主席领导,且几乎所有委员会的成员都以独立董事为主。
- 披露资本管理政策:审查建议公司制定资本管理政策并在年报中披露,但正就此项要求应作为强制性上市条例还是“遵守或解释”的守则条款征求意见。如果作为上市条例被采纳,这将包含一项待生效的要求,即从2027年1月起,公司必须制定并披露股息政策。
- 非执行董事不得获得基于业绩的股权薪酬:一项拟议的守则条款将规定,非执行董事不应获得基于业绩的股权激励和奖励。此举旨在避免损害董事的独立性和客观性,因为他们本应监督业绩结果。不基于业绩的股权薪酬,例如不与业绩目标挂钩的股票期权,仍将被允许。新加坡国立大学(国大)投资者保护中心对510家上市实体的研究显示,约16%的公司有非独立、非执行董事参与股权计划。不到1%的公司仅允许独立董事参与股权计划。约有62家公司允许独立董事参与。
- 加强风险披露:一项新的拟议守则条款将建议公司披露董事会对主要风险和新兴风险的评估,以及这些风险的管理方式。
总体而言,将一系列“遵守或解释”的守则条款提升为强制性的新交所上市条例,代表了公司治理实践的轻微收紧。然而,一些人观察到,被提升的实践大多已被广泛采纳,这意味着这些升级后的规则不会在当前公司治理水平的基础上带来显著改善。
针对焦点小组反馈称公司并非总是清楚守则所追求的治理结果,此次建议还包括增加关于“预期结果”的评注。例如,关于董事会成员组成的守则将包含解释,说明“一个由客观且具有高度独立性的提名委员会监督的、正式而透明的董事任命流程,能确保最佳的董事会构成和持续更新”。






