

水泥行业“撞墙”,辉煌难再
价格跌至十年新低,而工厂的过剩产能已超过需求的两倍。
本文由 AI 翻译,关键事实请以原文为准。
对现代文明而言,最重要的商品是什么?一个很有说服力的论点是,答案并非我们通常想到的石油、天然气、铜、铁矿石或黄金,而是一种无处不在、却鲜少引起金融市场关注的东西:混凝土。
它是除水之外,我们使用量最大的物质,每年的浇筑量在250亿至300亿公吨之间。这大约是我们开采的所有煤炭总量的三倍。
它也是全球碳足迹的主要贡献者之一。水泥——这种将混凝土粘合在一起、由经煅烧的石灰石和粘土制成的关键矿物胶凝材料——其产生的排放量约占我们年度总排放量的8%。
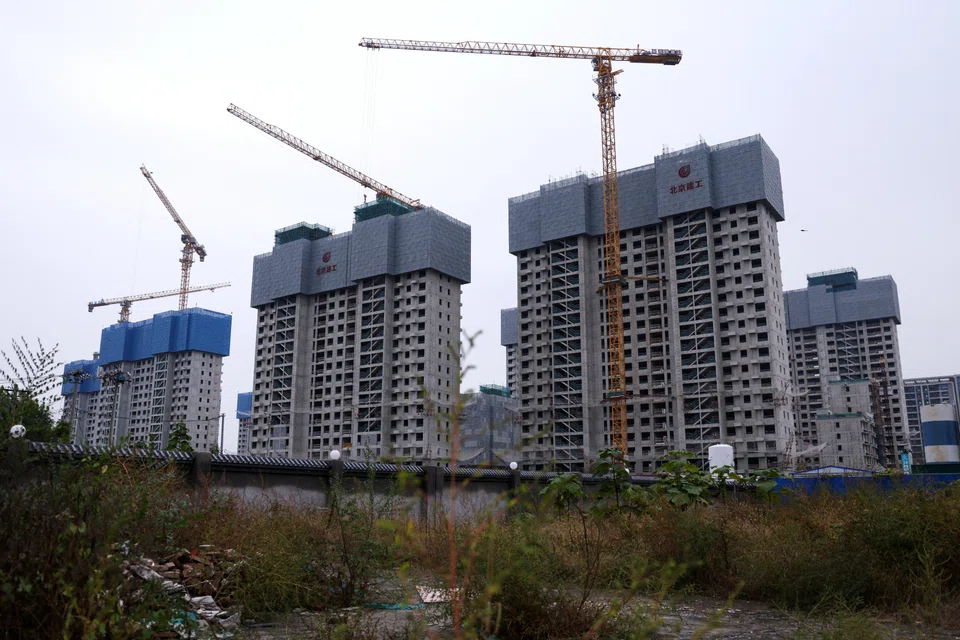
然而,眼下正在发生一些引人注目的变化。在经历了数十年的增长后,水泥消费量已遭遇瓶颈。我们可能永远无法回到2021年创下的44亿公吨产量峰值,即便印度、东南亚和非洲仍在持续进行工业化和城市化。三十年来,中国一直是全球水泥市场的驱动力,其产量至今仍占全球近一半。但这股繁荣如今已确确实实地结束了,而且未来还将进一步下滑。
根据周一(1月19日)发布的数据,自2020年以来,产量已下滑近30%。信用评级公司CSCI Pengyuan预计,到2026年,水泥产量将连续第六年下降。
目前价格处于十年来的最低水平,而工厂的过剩产能已超过需求的两倍。尽管市场经常预测行情即将触底,但作为一项关键的先行指标,截至12月份的新开工商业建筑面积已降至2003年以来的最低点。然而,中国目前的水泥产量仍是那时的近两倍。
如果这只是房地产市场崩盘带来的一次性影响,或许可以预期市场最终会自行修正。但水泥行业的情况并非如此。对于大多数大宗商品——例如能源、铜或塑料——其消费量会随着收入的增长而持续上升,然后在达到发达经济体水平时进入平台期。
然而,一旦一个国家实现工业化,水泥的消费量就会断崖式下跌。人均水泥排放量——可作为产量的良好替代指标——在高收入的英国与低收入的布基纳法索和叙利亚大致相当。而阿尔巴尼亚和柬埔寨的人均排放量大约是美国的三倍。
即便按这些标准衡量,中国的建设热潮也具有非同寻常的水泥密集度。在2014年的顶峰时期,中国的人均年消费量约为1.8吨,而美国仅为0.25吨。
按目前水平,中国的人均消费量仍约为1.2吨,除沙特阿拉伯外,高于任何其他主要经济体,并且是全球平均水平的四倍。
未来几年这个数字将走向何方?它不太可能迅速降至高收入国家的低水平。因为基础设施建设作为北京方面进行经济管理的重要工具,这种情况不会被允许发生。
此外,与欧洲和北美相比,中国拥有更多的高层建筑和地震多发区,因此整个经济体的水泥密集度更高也属正常。我们无法预测,从中长期来看,政府的刺激措施将在多大程度上扭曲这一局面。
尽管如此,这样一个庞大市场即使出现相对温和的下滑,也会产生巨大影响。如果在当前至2030年间,人均消费量的年均降幅从过去五年的6%放缓至4%,届时中国的人均消费水平仍将是地震活跃的日本的近三倍。总产量将下降20%,约合3.5亿吨。
没有任何其他国家能够填补如此巨大的缺口。埃及、印度尼西亚、土耳其和越南等国的增长量可能分别在500万至1000万吨的级别,而印度的增长量可能达到约4000万至5000万吨。
这是个好消息,因为我们在清理水泥行业碳足迹方面的努力一直进展缓慢。每生产一吨水泥,会向大气中释放约0.8吨二氧化碳——与金属和塑料相比不算太多,但考虑到我们生产的巨大体量,这个数字就非常庞大了。通过在混凝土混合物中添加火山灰,或来自钢铁生产和燃煤发电的废料等技术性修复手段,可能只会将排放量减少5%到10%。
碳捕获与封存是个好主意,但在现实中却鲜有应用。此外,最有可能采取此类措施的国家,往往是那些混凝土消费量本已在下降的富裕国家。它们对全局的影响充其量是微乎其微。
消费量的骤降可能是我们清理这个行业的最佳希望。幸运的是,这是通过经济发展和工业化这些不可避免的进程而发生的。
水泥行业的黄金时代已经过去。它的未来已然在崩塌。BLOOMBERG
TRENDING NOW
Knight Frank’s Tan Tee Khoon leaves firm, Nicholas Keong takes over auction business

Keppel Energy, Sembcorp Utilities and Tuas Power to supply biomethane in pilot project

GovTech retrenches another 38 staff in second round of layoffs
Take-up of new private homes dives 45% in Q3 as prices accelerate with 1.4% rise

