

霸王茶姬、蜜雪冰城与瑞幸赢得市场,但维持优势更难
中国饮品巨头的最新财报显示,现在的关键已非门店数量,而是规模的质量。
本文由 AI 翻译,关键事实请以原文为准。
中国的饮品连锁品牌在开设门店方面已做得非常出色,但它们的业务基本面是否也变得更好了?
这个问题的影响超出了中国。对于新加坡的饮品乃至零售业者而言,这提出了一个熟悉的问题:扩张从何时开始会蚕食自身业务?
瑞幸咖啡的最新业绩就体现了这种矛盾。在2026年第二季度,其营收同比增长28.5%,公司新增了2714家门店,总数达到36310家。
然而,其自营门店的同店销售额下降了5.3%。尽管瑞幸将部分下滑归因于前一年外卖平台津贴所创造的高基数,但更高的门店密度使得瑞幸门店之间的内部竞争变得越来越可能。
总营收的增长固然亮眼,但这主要是由新开门店推动的。瑞幸可能仍在扩大市场,但部分增长也可能只是将现有需求分散到更多门店中。
这一点很重要,因为中国的饮品大战正进入一个新阶段。在初始阶段,制胜法宝是速度、低价、数字营销和不懈扩张。
下一阶段的胜负将取决于门店效率、利润率,以及加盟商在“蜜月期”过后能否继续盈利。
直营模式带来控制权,也伴随着阵痛
瑞幸采用混合模式运营,约三分之二的门店为自营,其余为合伙业务门店。这使其能更严格地控制客户数据、定价和产品发布,同时也能在超出全公司自有网络的资本限制下进行扩张。
其代价是,瑞幸仍需承担大量的租金、人力和运营成本。2026年第二季度,门店租金及其他运营费用同比增长35.6%,超过了同期的营收增幅;营业利润率从14.1%下滑至13.4%。
这并不意味着该模式已经失效。瑞幸的应用程序、庞大的客户基础以及创造新口味的能力,仍然是其强大的优势。
然而,同店销售额的负增长表明,随着网络密度的增加,内部蚕食将变得越来越难以避免。
重特许经营模式改变了经济模型
古茗(Guming)或许是当前重特许经营模式下仍能实现健康经济效益的最有力例证。
与蜜雪冰城一样,它严重依赖加盟商,并通过建立供应链和冷链基础设施来构筑其大部分优势,从而使得数千家门店都能复制现制饮品。
其上半年营收同比增长31.9%,毛利润增长39.6%,毛利率从31.5%提升至33.4%。其门店网络现已达到14351家,同比增长28.4%。
这是每个零售商都梦寐以求的罕见组合——更高的营收、更高的利润率和更多的门店。
古茗已经放缓了开店速度并收紧了选址标准,优先考虑门店质量,而非单纯地扩张版图。
蜜雪冰城是一个更为极端的特许经营模式。截至六月底,在近64000家门店中,只有36家是自营的。
其真正的引擎并非简单的低价饮品,而是其特许经营网络背后的供应链。公司大部分收入来自销售食材和设备,而非收取权利金。今年上半年,与特许经营相关的费用仅占营收的2.7%。
每一个新加盟商都成为其食材、包装、设备和物流的持续客户。因此,蜜雪冰城实际上是一家披着饮品零售外衣的大型供应链企业。
然而,即便是这种模式也显示出成熟的迹象。蜜雪冰城上半年营收仅同比增长2.3%,毛利率从31.6%下滑至30.4%,利润下降了14.7%。
其门店网络仍扩展至63987家,但今年前六个月的加盟店开店速度从2025年的7721家放缓至2026年的5455家。
规模仍然是蜜雪冰城的护城河。然而,一旦网络变得庞大,再增加1000家门店的边际价值必然会变小。
在两种模式间寻求平衡
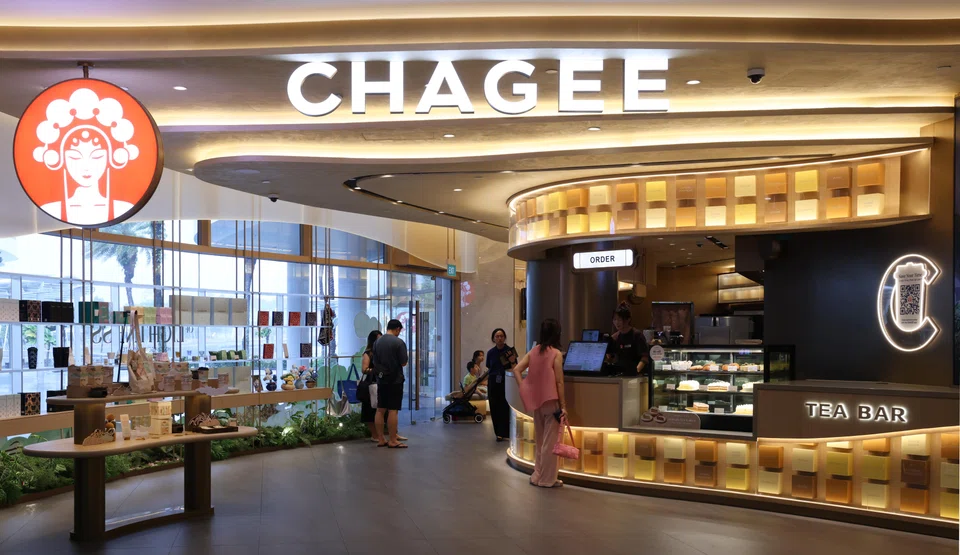
霸王茶姬正在从重特许经营的结构转向更高比例的直营模式。
在第二季度,其门店总数同比增长8.5%至7639家,而公司直营门店在一年内从239家增至883家,占营收的27.5%,远高于去年同期的9.3%。
然而,其大中华区的销售额有所下降,同店销售额下降了16.1%,单店月均销售额也较上一季度有所减弱。
这一转变颇具启发性。霸王茶姬仍然受益于特许经营的经济效益,但作为一个正在进行国际扩张的保费品牌,更高比例的直营使其能够更严格地控制品牌体验和战略性选址,尽管这也意味着要承担更多的运营风险。
对于重特许经营的品牌而言,加盟商也是客户。只有当经营者获得可接受的回报,并在选址、培训、物流和运营方面得到足够支持时,扩张才能保持健康。
两种模式并无绝对优劣。直营模式在定价、服务和品牌体验方面提供了更大的控制权,但需要更多的资本投入,并承担租金和人力成本的风险。
特许经营将大部分风险转移给了经营者,并能实现更快的扩张。但其成功的前提是模式足够标准化,更重要的是,加盟商能持续盈利。
保费概念更自然地倾向于直营,而高度标准化、以价值为主导的品牌则更适合特许经营。
品牌定位越高,控制权的价值就越大。
新加坡品牌应引以为鉴
中国市场的这些发展为新加坡提供了借鉴。本地饮品市场已经挤满了Koi、LiHO、iTea和Each-A-Cup等品牌,还有瑞幸、霸王茶姬、蜜雪冰城等新进入者。
新加坡地域狭小,租金和人力成本高昂,这使得草率的扩张会带来尤其严重的后果。一个保费品牌可能需要通过直营来维护其定位,而一个价值型品牌则需要特许经营的经济效益和供应链效率来保持低价。
简单地全盘照搬中国模式可能行不通。
因此,对新加坡公司而言,要借鉴的不是照抄中国的扩张剧本,而是去理解其中哪一部分适合自身的经济模式。
直营经营者必须保护门店的生产力;特许授权方必须保护加盟商的回报。在一个狭小而昂贵的市场中,只有当新门店能够做大蛋糕,而不是更细地瓜分蛋糕时,它才能创造价值。
在饮品竞争的第一阶段,速度和规模是战略。而在第二阶段,规模的质量才是关键所在。
作者是一位经验丰富的经济学家、顾问和企业家,同时也是南洋商学院和新加坡管理大学的附属讲师
TRENDING NOW

MAS allocates S$1.45 billion to five asset managers in third EQDP batch: Chee Hong Tat

‘My grandfather’s legacy’: Sherman Kwek lays out three-year plan for CDL to drive returns

‘How many will survive?’: Bubble fears arise as China’s humanoid robotics face reality check

CDL to hire dedicated CEO for fund management as it steps up push into private funds

