

油价未及150美元,痛楚已然降临
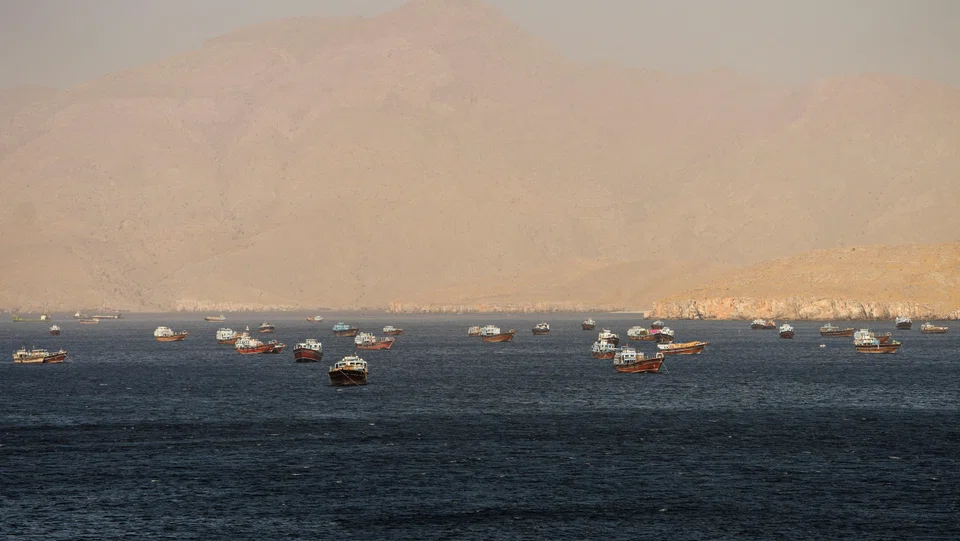
霍尔木兹海峡航运持续受阻,货币疲软与成本飙升的连锁反应已波及亚洲
本文由 AI 翻译,关键事实请以原文为准。
大宗商品研究巨头TD在最近一份报告的开篇便以沉重的语气写道:“风暴正在酝酿,仍可能将布伦特原油价格推高至每桶150美元或更高。”
该机构试图提醒市场,当前相对的“平静”掩盖了一个事实,即“新一轮的焦虑期”已“近在咫尺”。
这类预测或许听起来有些极端。但如今,随着越来越多重量级专家提出霍尔木兹海峡的封锁可能持续到6月、美伊战争或将拖延的可能性,这种预测已显得不那么遥不可及。
毕竟,石油市场早已证明一切皆有可能:疫情期间,美国原油期货曾跌破零值。因此,布伦特原油价格打破其2008年中旬创下的147.50美元纪录,或许也并非异想天开。
随着霍尔木兹海峡的持续封锁导致现货市场供应紧张,预测布伦特原油下周的价格已属不易,更遑论预测其到2026年底的走势。尽管如此,关于油价今年将如何收官的预测却从未间断。
鉴于冲突缓解的希望时有时无,这类预测仍然众说纷纭,分歧巨大。
Polymarket的赔率显示市场乐观情绪正在消退,认为霍尔木兹海峡交通在6月底前恢复正常的可能性约为三分之一。
美国能源信息署在其最新的短期能源展望报告中表示,大部分冲突前的生产和贸易模式可能要到2026年底或2027年初才能恢复。
关键问题不在于原油价格今年收官时是每桶90美元、100美元还是150美元。具体数字固然重要,但它忽略了一个更核心的问题:痛楚早已开始。
亚洲对此感受尤为深刻,因为该地区大部分经济体依赖能源进口。
国际能源署表示,2025年途经霍尔木兹海峡的石油和石油产品中,约有80%的目的地是亚洲。换言之,高油价迅速演变为汇率、通胀和企业成本方面的棘手问题。
马来西亚的制造商已经尝到了苦头。最近一份马来西亚制造商联合会的调查发现,制造商正面临经营状况恶化、货运成本上升、现金流紧张以及订单延迟等问题。
因此,石油和航运冲击波不会只局限于大宗商品市场。它们会迅速——有时甚至是残酷地——传导至工厂车间,并侵蚀企业利润。
对各国央行而言,这使得降息决策变得更加棘手。尽管经济增长可能正在放缓,但高油价正不断加大物价压力。
印度尼西亚就是个典型例子。在印尼盾承压的情况下,经济学家们现在预计印尼央行(Bank Indonesia)将在周三(5月20日)加息,而非降息。这使得决策者的回旋余地更小,即便企业和消费者已感受到压力。
亚洲地区也无法再从旧有的石油市场缓冲机制中寻求慰藉。数十年来,每当情况艰难时,市场总是指望石油输出国组织(Organization of the Petroleum Exporting Countries,简称欧佩克)来稳定价格、释放供应。如今,这一角色正在弱化。
作为最具影响力的产油国之一,阿拉伯联合酋长国决定退出该卡特尔组织,进一步凸显了这一转变。这也表明,如今国家利益往往凌驾于集团纪律之上。
亚洲无需等到油价涨到150美元才会感到疼痛,因为痛楚早已降临。事实上,油价的进一步飙升与其说是制造一场新危机,不如说是加深已在眼前的危机。
TRENDING NOW

Genting Singapore trails MBS, but helps anchor Malaysian parent group’s finances

Siti Hasmah Mohamad Ali, wife of former Malaysian PM Mahathir Mohamad, dies aged 100

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Why US midterm elections could power the next stock market rally

