

美国企业利润的巨大虹吸效应正让亚洲资本枯竭
美股回报更佳,美债收益率更高。
本文由 AI 翻译,关键事实请以原文为准。
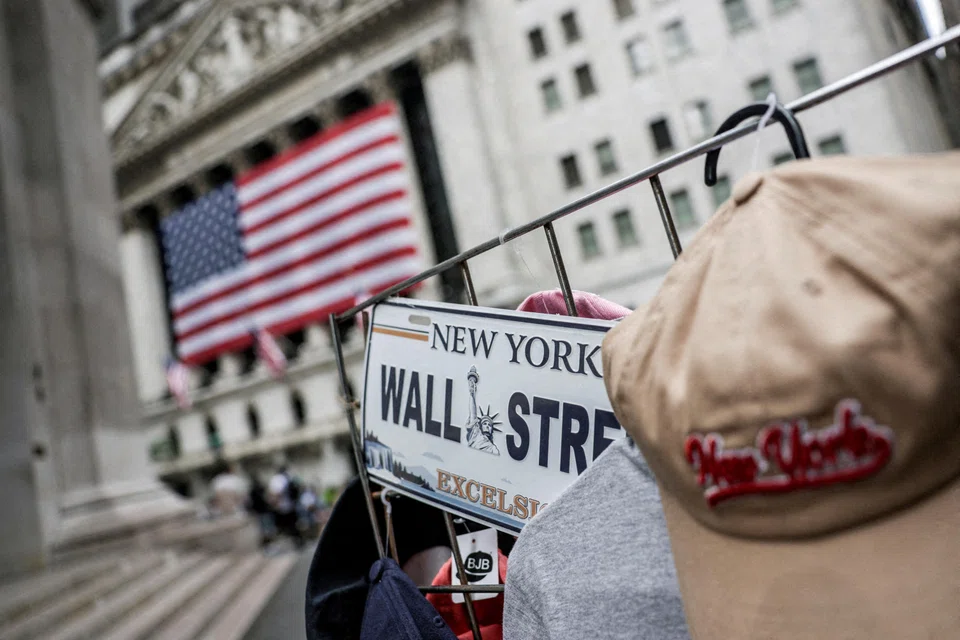
尽管关于多极化世界的讨论不绝于耳,但亚洲的出口引擎们正发现,他们并未摆脱美国的霸权,而仅仅是被重新调整以适应它。
这可以归因于自Covid-19疫情结束以来,与大多数发达国家以及越来越多的新兴市场相比,美国公司的盈利能力已变得强大许多。
对一些经济学家而言,企业财富差距的不断扩大是美国例外论的核心体现,其负面影响在亚洲各地被深刻感受到——而这个大陆不久前还是经济繁荣的代名词。
投资者已经注意到卓越回报来源的转变。在各个行业,“亚洲保费”已被美国的压倒性优势所取代。
澳新银行(ANZ)驻新加坡分析师 Sanjay Mathur 和 Krystal Tan 近期表示:“未能融入美国(人工智能)行业的经济体,正发现吸引外国资本变得更加困难。”
除非美国表现卓越的魔咒被打破,否则这将迫使从新德里、雅加达到马尼拉和曼谷的决策者进行重新调整。他们应如何为未来的扩张和就业创造提供资金?
他们警告说:“仅靠普遍良好的国内增长基本面,可能已不足以吸引投资。”
在过去的周期中——尤其是在2008年金融危机之后——北京方面曾扮演救世主的角色,大量吸纳区域出口,并将投资资本注入整个东南亚。
但随着中国陷入消费疲软和工业产能过剩的泥潭,那个制衡力量已经失去了魔力。亚洲正陷入双重困境。
乍一看,这似乎只是一个硅谷至上的简单故事。美国超大规模数据中心运营商的巨额资本支出为美国提供了后疫情时代的“涡轮增压器”。
韩国、台湾和马来西亚等少数枢纽已经加大了技术出口以满足这一需求,而其他亚洲经济体则已落后。
美股回报更佳
然而,这种金融差距似乎不仅限于少数几家超大规模公司。回到2010年,标普500指数和MSCI亚洲(日本除外)全国家指数两大基准不相上下,资产回报率(ROA)约为2.8%至3%。
但自2022年以来,差距急剧扩大。亚洲企业的ROA停滞在2%左右,而美国公司的资产效率则提升至接近4.5%,资产负债表上每一美元所带来的回报增加了一倍以上。
但在资产效率之下,潜藏着更惊人的分化。2010年,标普500指数的股本回报率(ROE)在几乎所有主要行业中都落后于MSCI亚洲(日本除外)全国家指数。
如今,形势已然逆转。
仅在非必需消费品行业,美国就从两个百分点的ROE逆差转变为31个百分点的顺差。这是因为像Tapestry(旗下拥有Coach和Kate Spade等品牌)这样的公司,通过债务驱动的收购和股票回购提升了股东回报。
当亚洲企业业绩因结构性冲击——尤其是中国房地产行业的崩溃——而受到拖累时,美国企业界在过去的十年里则一直在利用历史性的低借贷成本。
像Apple这样的大型科技公司通过巨额回购“蚕食”自家股票,而像AbbVie这样的制药公司则通过借贷全盘吞并竞争对手,在其资产负债表上计入高额的收购保费,这使得ROE飙升,而ROA却没有相应提高。
利率差异
巨大的利率鸿沟更是火上浇油。亚洲各国央行为呵护脆弱的国内增长而维持低政策利率,大幅削减了其相对于美国国债的历史收益率优势。
这对亚洲构成了双重打击——美股提供无与伦比的股权回报,而美国国债则提供更优的实际收益率。
该地区受到的影响是痛苦的。本地国内储蓄正逃离本土市场,以追逐华尔街经风险调整后更佳的回报。
外国直接投资也变得更具选择性。尽管越南承接了部分从中国流出的供应链,但资本普遍冷落那些依赖国内增长的国家,转而追逐任何与美国科技资产相关的投资。
正如 Mathur 和 Tan 所观察到的,“美国例外论改变了资本部署地点的相对吸引力”。
这给区域内各央行带来了艰巨的任务。为了捍卫本国货币并准备好避免国际收支困境,亚洲经济体将不得不创造比以往任何时候都更大的经常账户盈余。
然而,央行和财政当局能做的有限;问题的关键掌握在企业领导者手中。
在亚洲公司能够提高其回报率之前,美国例外论将继续扮演一个巨大的金融真空吸尘器——将全球资本卷回华尔街,而让亚洲去争夺残羹剩饭。彭博社
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Cliff Tan has 7 million followers and a 4-month waitlist. Why won’t he expand his business?

Could stablecoins be the future of money?

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

