

从投资者对吉宝房地产信托收购稀释每单位派息的滨海湾金融中心第三大厦的支持中,看到新加坡房地产信托的积极因素
尽管收益率较低,但市场对新加坡办公楼信托的需求依然强劲,因此更多资本应配置于国内市场。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】投资者购买房地产投资信托(Reits)是为了从定期的派息中获得经常性收入。因此,信托管理人会致力于提高每单位派息(DPU)。
其中一项策略是收购能够提升DPU的房地产。然而, Keppel Reit 最近完成了一项大型交易,其直接影响却是导致DPU下降。
该信托增持了滨海湾金融中心(MBFC)第三大厦三分之一的股权,按此权益计算的协定房地产价值为14.53亿新元,即每平方英尺3268新元。总收购成本为9.375亿新元。
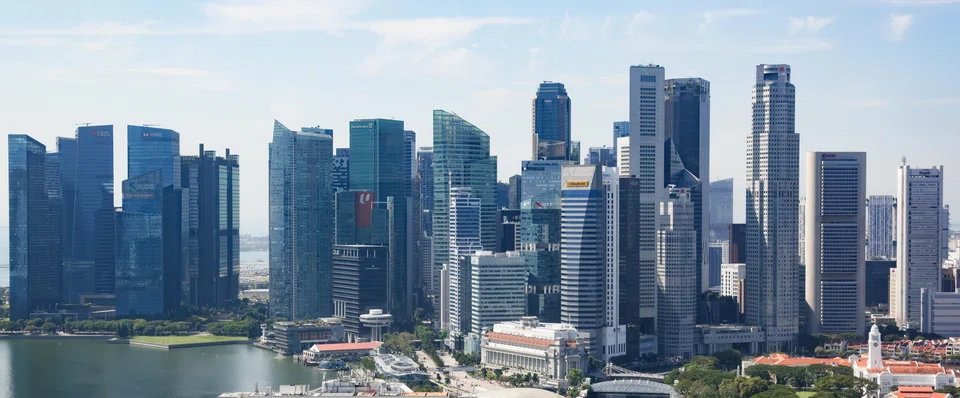
滨海湾金融中心第三大厦位于中央商业区(CBD),是一座46层楼高的优质甲级写字楼,附带一个三层零售裙楼和三层地下停车场。
该建筑的净可出租面积约130万平方英尺,其土地剩余租期超过80年。
此次收购将Keppel Reit在滨海湾金融中心第三大厦的持股比例从三分之一提高到三分之二。
为给此次收购提供资金,该信托进行了一次附加股发行,筹集了约8.863亿新元的资金总额。
据其管理人称,完成股权融资和收购后,对该信托的备考每单位净资产值(NAV)和DPU都将产生负面影响。
Keppel Reit 2024年的DPU为0.056新元。在扣除以单位形式支付的75%管理费并剔除周年派息后,其调整后DPU应为0.0472新元。
按备考基准计算,在完成股权发行和收购后,Keppel Reit 2024年的DPU将为0.0442新元。这一计算假设此次收购享有税务透明待遇,综合年利率成本为3.3%,该利率是基于现有债务的平均利率和新增债务每年2.2%的利率得出的。
与调整后的DPU 0.0472新元相比,这相当于稀释了6.4%。
然而,许多投资者对该信托的收购表示支持。Keppel Reit的附加股发行获得了高达97%的有效认购和超额申请,几乎涵盖了所有可供发行的新单位。
诚然,截至1月30日,Keppel Reit的单位价格仍略低于其宣布增持滨海湾金融中心第三大厦股权之前的收盘价。尽管如此,从Keppel Reit收购这项对每单位净资产值和DPU造成初期冲击的房地产交易中,新加坡房地产信托市场可以得到一些积极的启示。
无需收入支持
首先,当房地产信托进行稀释DPU的房地产收购时,无需设计由发起人提供收入支持的交易结构,来确保收购在初期能增厚DPU。
事实上,利用收入支持来提高房地产信托所购资产的初期回报,可能会给该信托带来不确定性——当收入支持到期后会发生什么。
到2026年,新加坡的房地产信托市场将迎来首支信托挂牌交易后的第24个年头。随着市场日趋成熟,管理人无需再“粉饰”房地产交易:只要投资者对所购资产的增长前景有信心,他们就能接受一笔不会立即增厚DPU的交易。
就滨海湾金融中心第三大厦而言,其租金增长和资本增值前景受到多重因素支撑,包括新加坡作为商业枢纽的吸引力、企业对高品质办公楼的需求,以及未来几年滨海湾地区没有新的办公楼供应。
收益率微薄
其次,在新加坡,甲级办公楼资产的收益率通常低于其他非住宅类房地产,部分原因是优质办公楼备受投资者青睐。
用于评估中央商业区甲级办公楼的资本化率可能仅略高于3%。
根据收益资本化法,房地产的价值是通过将净房地产收入除以资本化率得出的。房地产价值与所使用的资本化率成反比关系。
在一个充满地缘政治动荡和低利率的世界里,新加坡因其避险天堂的地位,投资者可能会为新加坡的优质实体房地产支付更高的溢价。在这种情况下,用于评估甲级办公空间的微薄资本化率是否可能进一步收窄?
房地产信托投资者支持信托以较低的初始收益率收购甲级办公楼,这一点很重要。这意味着投资者可能会为一支持有新加坡优质办公资产、以新加坡为中心的新上市房地产信托,接受一个相对较低的DPU收益率。
试想一下,如果IOI Properties Group或 GuocoLand 推出一支以中央商业区甲级办公楼为核心资产的新房地产信托。
再想一下,现有的房地产信托只要所购资产具有良好的增长前景,或许将不再回避进行稀释DPU的收购。像 CapitaLand Integrated Commercial Trust 这样的大型房地产信托,在竞购本地甲级办公楼时,能否在与私募基金的竞争中变得越来越有竞争力?
本土优势
第三,尽管收购高质量的新加坡房地产会对每单位净资产值和DPU产生负面的初期影响,但投资者对此类交易的支持可能会鼓励在本地上市的信托将更多资本配置于国内收购,而不是向海外扩张。
为实现DPU增长,一些信托会购买海外房地产或投资于收益率更高的房地产资产类别。然而,海外投资存在风险,例如外汇风险。此外,与海外市场的本地参与者相比,新加坡房地产信托的管理人可能在交易搜寻或海外资产管理方面不够敏锐。
许多投资者喜欢购买在新加坡上市的房地产信托,以获得对新加坡房地产市场的投资敞口。如果房地产信托将更多资本用于购买新加坡本地的房地产,或许本地房地产信托市场对投资者的吸引力会进一步增强。
全球资产管理和运营商 Keppel 通过认购其在附加股发行中的配额,支持了Keppel Reit增持滨海湾金融中心第三大厦的股份。
通过增持滨海湾金融中心第三大厦的权益,Keppel Reit将其在新加坡的投资敞口提高到其投资组合价值的79%,并强化了其作为寻求新加坡甲级办公楼投资敞口的房地产信托投资者的代表性投资标的地位。
尽管Keppel Reit去年收购了澳大利亚悉尼Top Ryde购物中心75%的股权,这可能是一次“绕道”,但希望该信托能继续专注于增加其在新加坡中央商业区的优质办公楼投资敞口。
至关重要的是,希望Keppel Reit对滨海湾金融中心第三大厦的这笔稀释DPU的收购,能为本地房地产信托在竞购甲级办公楼的投资交易中变得更具竞争力铺平道路。
(作者是Keppel Reit的单位持有人)
TRENDING NOW

Ex-Goldman trader builds mini pod shop in Singapore with offbeat hires

US says China to buy 10 million tonnes of coal in 2027 and 2028

Amberwood at Holland sells 23 of 70 units launched at average price of S$3,019 psf

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

