

新加坡的财富管理成就应惠及普通家庭
新加坡所拥有的世界级金融判断力,必须更广泛地普及大众。
本文由 AI 翻译,关键事实请以原文为准。
新加坡的管理资产规模(AUM)已达到6.7万亿新元,这个数字足以令人自豪,却也可能让人感到遥远。
据新加坡金融管理局报告,该国的管理资产规模在2025年同比增长10.1%,达到了这一数字。这项成就值得欢迎,但成功并不仅仅在于有更多资金在这里得到管理。
财富管理行业带来了优质的就业机会、全球资本和专业知识。但更严峻的考验是,新加坡的金融能力是否能改善那些永远不会踏入私人银行的民众的生活。
对于家族办公室而言,财富管理意味着资本的代际传承、规划继承以及进行战略性捐赠。
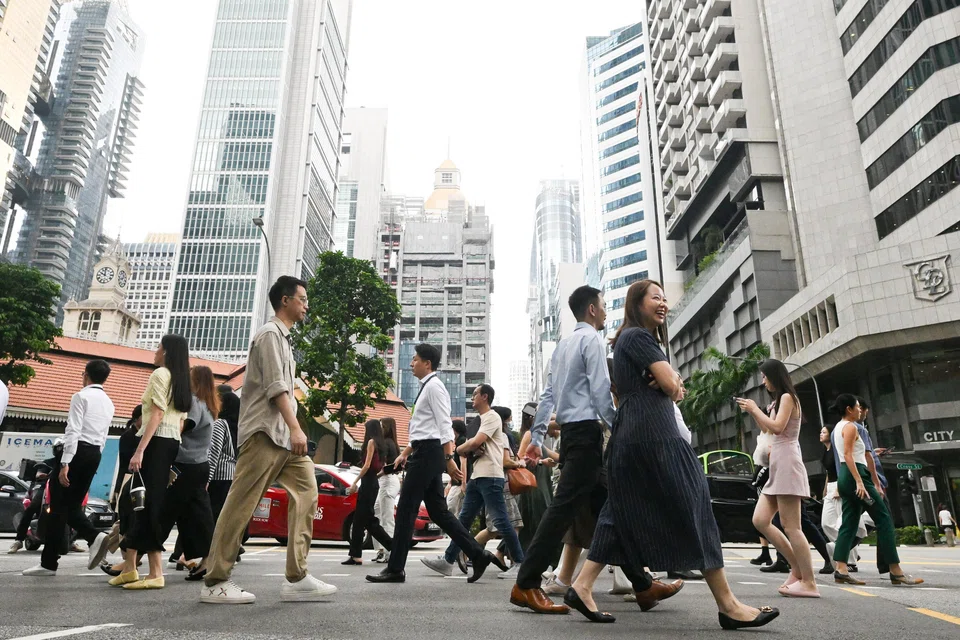
对于大多数公民来说,财富管理则意味着让公积金储蓄更持久、偿还房屋贷款、理解保险以及避免诈骗。双方共享同一个金融中心,却身处不同的金融世界。
法律进一步强化了这种距离感。根据《证券与期货法》,个人通常需要满足以下条件之一才能成为合格投资者:年收入至少30万新元,或净金融资产超过100万新元,或净个人资产超过200万新元(主要住所的价值超过上限部分不计在内)。
这一门槛有其存在的合理性:高风险、复杂的产品不应被滥售,而私人银行业务也不可能成为一项普惠的权利。
为所有人提供专业的财务建议
但问题的核心并非能否获得金融产品,而是能否获得良好的判断力。
那些未达到私人财富门槛的人们,所面临的决策复杂性丝毫不亚于富裕阶层:是该提前偿还房贷还是进行投资?需要多少保险才足够?如何提取退休储蓄?以及如何公平地分配一笔不多的遗产?
SEE ALSO
然而,大众市场的理财建议往往以产品销售、应用程序提示或“提升理财知识”的劝告等形式出现。富人购买的是时间、整合与判断力,而其他人得到的只是信息,并需要自己进行整合。
这种差距对社会具有侵蚀性——并非因为每个人都应得到完全相同的服务,而是因为一个国家最顶尖的金融能力似乎只为那些本已拥有最大财务保障的人所保留。
新加坡应有意识地建立一种“财富管理红利”。银行和金融科技公司应将为富裕客户开发的工具,转化为面向普通家庭、价格可负担的固定收费规划服务,并且成本透明,不附带购买产品的义务。
“Plan with CPF”平台和新加坡政府的“理财有方”计划提供了一个基础;但目前所缺乏的,是在人生重大转折点——如结婚、购房、看护家人、退休和丧亲——能够获得可负担的专人指导。
我们评价我国财富中心的标准,不应仅看其管理资产的规模或入驻的家族办公室数量,更应关注家庭的实际成果:是否有更多公民拥有充足的应急储蓄,是否了解自己支付的费用,是否制定了退休收入计划,以及在危机来临前能否获得可信赖的建议。
这个行业的成功,并不仅仅在于吸引更多资本或更多富裕客户。它的真正成功在于,汇聚于此的专业知识能够帮助普通家庭做出更明智的决策、抵御冲击、更安稳地退休,并传承他们所拥有的财富。
一个全球中心需要获得国内的认可。新加坡无需将私人银行业务普及化。
但它必须让世界级的金融判断力更广泛地普及大众。亚洲最强大的财富中心,将不会是那个只服务于顶级富豪的中心,而将是那个能够通过可衡量的家庭成果,证明其专业知识能提升普通家庭财务安全的中心。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Malaysian king buys stake in Singapore-listed mining firm expanding into rare earths

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Longer wait times expected as S’pore healthcare institutions report system disruptions

