

东南亚对电池的新依赖值得密切关注
亚细安在储能供应链方面面临集中性风险。区域协调变得日益紧迫
本文由 AI 翻译,关键事实请以原文为准。
根据能源智库Ember对中国海关数据的分析,在2026年的前七个月,东南亚进口了价值近70亿美元的中国电池。
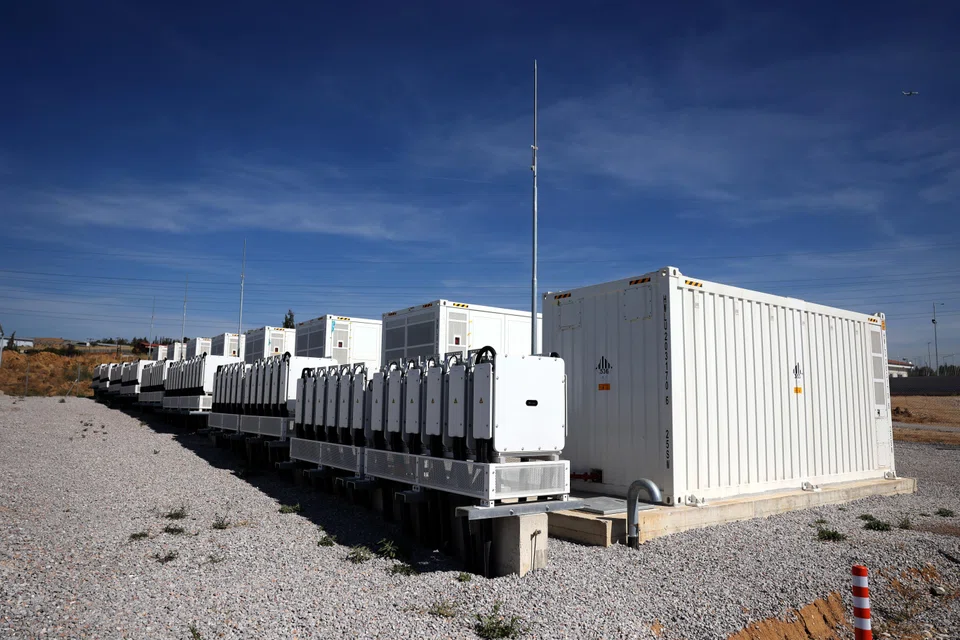
这一数字反映了该区域电力系统正在发生的一个更大转变。随着可再生能源发电量的扩大,用于储存电力的设备对能源安全正变得日益重要。
电池储能技术能够在供需变化的时段之间转移电力,在电力充裕时吸收电力,在系统需要时释放电力。
这一点至关重要,因为太阳能发电的高峰通常出现在傍晚用电高峰之前,而制冷、工业、电动汽车和数据中心则创造了新的电力需求模式。
这一转型的规模正在加速。根据国际能源署(IEA)的数据,全球在2025年新增了108吉瓦的电池储能容量,比2024年增长了40%。
在2025年,能量转移是超过90%的新电池项目的主要应用,而十年前这一比例约为40%。
电池正在成为基础设施。这改变了依赖集中化供应链所带来的后果。
国际能源署最新的《亚细安能源安全评估》预计,在2026年至2030年间,东南亚的电力需求将以每年约5.4%的速度增长。根据已宣布的区域承诺,对电网和储能的年度投资需求预计将从目前的约130亿美元增至2050年的500亿美元。
今日的选择具有长期影响
因此,关于电池供应商、维护和技术兼容性的决策,将决定那些预计将运行多年的资产的成本和可靠性。
中国在这一进程中处于核心地位。在2026年1月至7月期间,亚细安经济体进口了价值超过200亿美元的中国清洁能源产品,比2025年同期增长了约50%。
其中近70亿美元是用于不同应用的电池,包括用于电动汽车和固定式储能的产品。
中国的制造业产业群规模促成了这种扩张。竞争、制造效率和巨大的产能降低了电池成本,使新兴电力系统更容易获得储能技术。
由此产生的集中化对韧性也至关重要。中国生产了全球约80%的电池电芯,并在上游供应链的某些环节占据更大份额。
磷酸铁锂(LFP)占固定式储能部署的约90%,而中国生产了约98%的磷酸铁锂正极材料。
对于电力公司而言,实际面临的风险不仅限于采购价格。集中采购可能会影响替换部件、交付时间表、系统集成,以及设备需要升级时的议价能力。
在当今建设阶段做出的采购选择,可能会影响未来的运营灵活性和成本。
亚细安供应链的集中性风险日益增长
于10月7日和8日在马尼拉举行的第44届亚细安能源部长级会议(AMEM)使这一问题更加引人注目。
部长们对一份关于加速电池储能以促进可再生能源整合的战略白皮书的完成表示欢迎,并呼吁通过投资、能力建设和监管合作采取后续行动。
新发布的《第九版亚细安能源展望》也指出,对关键设备、矿产和制造业产业群供应链的依赖,是一个新兴的能源安全风险。
值得注意的是,该报告承认,在其当前模型中,供应链的集中程度尚未被量化,并建议在未来的工作中弥补这一差距。
与此同时,亚细安+3(中日韩)部长们对一次亚细安-中国清洁能源对话的成果表示欢迎,该对话致力于扩大储能规模以构建有韧性的电力系统。他们的声明重点强调了投资成本、市场规则、电网整合和安全标准。
因此,中国在该区域储能转型中的作用,延伸到了技术和制度合作以及制造业产业群领域。
区域内各异的风险敞口
新加坡的例子说明了储能与区域电力安全是如何日益紧密相连的。
今年8月,新加坡能源市场管理局对从马来西亚半岛进行900兆瓦电力进口的计划给予了有条件批准。这些拟议项目结合了柔佛州的太阳能发电和电池储能,目标是在2029年左右投入商业运营。
此类举措是发展亚细安电网计划这一更广泛努力的一部分。根据国际能源署的估计,规划中的区域互联项目到2040年将需要约270亿美元的投资。
值得注意的是,亚细安各经济体面临的集中性风险敞口各不相同。
国际能源署指出,印度尼西亚在镍生产和精炼方面占有重要地位,但其约75%的精炼产能与中国投资有关。这在技术、融资和工业供应链方面造成了脆弱性。
马来西亚、泰国和越南已经建立了清洁能源制造业产业群,与中国生产网络的整合在带来机遇的同时,也使它们面临来自外部供应商和投资决策的风险。
对越南而言,不断增长的可再生能源发电量也增加了电网灵活性和可靠储能支持的重要性。
与此同时,随着新加坡发展跨境电力进口,它也面临着一系列不同的考量。对于该国的电力购买方而言,进口电力的可靠性将取决于项目合同中如何规定储能可用性、维护义务和设备更换等问题。
区域协调须取得进展
亚细安各国政府有多种切实可行的方法来管理其风险敞口。事实上,它们各自不同的国内情况更凸显了区域协调的必要性。
统一的技术标准和兼容的采购要求可以提高亚细安各电力系统的互操作性和韧性。
这些标准和要求除了前期价格外,还应包括对全生命周期成本、服务承诺和部件可用性的评估。关键部件的信息共享也至关重要。
区域制造业产业群、回收利用、供应商多元化和替代储能技术,也可以逐步为公用事业公司和投资者提供更多选择。
在亚细安电网计划框架下的合作,也有助于各国政府和公用事业公司规划灵活性投资,管理跨境运营风险,并在其电网日益互联的情况下保留采购选择权。
大多数锂离子电池被设计用于在一天内转移电力。输电、稳定发电和长时储能仍将是重要的补充手段。
随着区域电网的扩张,一个有韧性的战略必须将这些不同功能考虑在内。
当前的政策问题是,亚细安如何在确保可靠维护、可互换部件和未来采购更大灵活性的同时,保持中国制造业产业群所带来的价格可负担性。
购买电池的决策正成为长期的电力安全决策。其后果将在未来的成本、维护以及电网抵御中断的能力中显现。
作者是一名独立的商品和能源市场分析师,专门研究农业市场、国际贸易、食品安全和地缘政治风险
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Britain’s mansion tax shows the difficulty of targeting wealth
Three hats, one goal: How Ng Kian Swan runs sustainability at NUHS
COE review: The gap between luxury and mass-market cars isn’t the only one worth bridging

