

稳定币正在挑战亚洲的金融秩序
与货币挂钩的数字代币的崛起,正给各机构带来压力,促使它们重新思考其金融基础设施。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】稳定币正在悄然对亚洲的金融根基发起挑战。
这些与货币挂钩的代币正在重塑数十年来形成的货币体系,改变着支付、资本市场乃至货币政策的优先事项。
随着全球金融现代化的进程加速,该地区的银行和监管机构正被迫重新思考资金的跨境流动方式。
新加坡数字资产协会联席主席 Chia Hock Lai 指出,约90%的稳定币被用于加密货币交易。
但在纯粹的投机交易表象之下,一场重大的转变正在机构和监管生态系统中酝酿。全球正在为稳定币在全球金融基础设施(即所谓的“金融管道”)中占据一席之地做准备。
稳定币的市场规模已从年初的2000亿美元增长到如今的3000亿美元,而花旗银行 (Citi) 在牛市情景下预测,到2030年,这一规模可能激增至4万亿美元。
什么是稳定币?
从本质上讲,稳定币是一种旨在维持稳定价值的加密货币。实现这一目标最可靠的方式是持有等量的现金或现金等价物作为储备资产。
“这是一个相对简单的概念,”香港稳定币发行商 First Digital 的首席执行官 Vincent Chok 表示。“即一美元支持一枚价值一美元的代币,并且这笔资金必须以易于取用和赎回的存款形式持有,这样当代币被赎回时我们就能兑付。”
由于其高波动性,像比特币这样的加密货币基本上无法履行“电子现金”的职能。但稳定币却找到了实用价值,因为它们在区块链上进行交易时能够保持价值稳定。
这种代币的一大关键优势在于,它可以在区块链上实现近乎即时的交易结算,这与 SWIFT 等传统支付网络不同——SWIFT 是成立于1973年的主流银行间跨境支付网络。
欧洲工商管理学院 (Insead) 金融学副教授 Ben Charoenwong 表示:“传统的跨境电汇需要两到五个工作日,成本在25到50美元之间。而稳定币在几分钟内就能完成结算,费用不到一美元。”
他补充说,这使得稳定币在跨境支付方面,无论是在企业间支付还是个人汇款方面,都尤其具有吸引力。对于进行多笔小额、低利润交易的企业来说尤其如此。
他说:“想象一下:孟加拉国的纺织制造商、菲律宾的业务流程外包公司,或是遍布东南亚的中小型出口商。”
“稳定币最适合作为一种瞬时中介,而非价值储存手段。你汇出新加坡元,在跨境的瞬间,它(在零点几秒内)转换成USDC,然后在另一端(再转换)成菲律宾比索。”
USDC 是由 Circle 公司发行的与美元挂钩的稳定币。在大多数企业间的跨境法币支付中,美元是交易双方本国货币兑换的主要且流动性最强的中介货币。
在稳定币轨道(即支付基础设施)上也是如此,约99%的稳定币市场都与美元挂钩。其中,USDC 和 Tether 发行的 USDT 约占这些代币的80%。
尽管 First Digital 也发行一种名为 First Digital USD 的美元挂钩稳定币,但其在亚洲交易时段提供流动性的能力,使其有别于 USDC 和 USDT。
Chok 说:“我们是一种非美国发行的稳定币,因此时区扮演着重要角色。”
而对于总部位于新加坡的 StraitsX 而言,其本国货币代币则为优化向新加坡本地商家的支付提供了机会。
其在 Coinbase 上交易的 XSGD 代币,是迄今为止唯一一种被认为“实质上符合”新加坡金融管理局(Monetary Authority of Singapore, MAS)于2023年最终确定的单一货币监管框架、且以新加坡元为支持的稳定币。
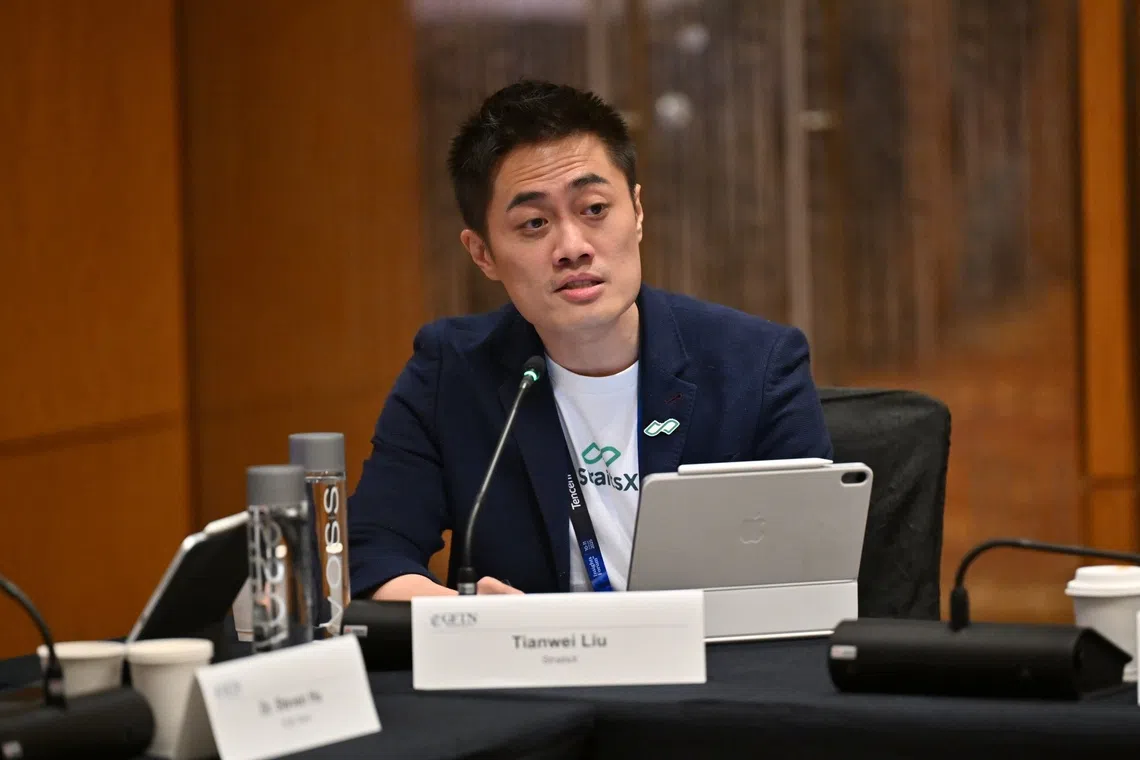
StraitsX 首席执行官 Liu Tianwei 说:“对我们而言,最大的单一用例是跨境支付,例如入境旅游消费。市面上有许多电子钱包,但很多并不互通——一名在新加坡使用 Touch ‘n Go 或支付宝钱包的游客,无法扫描 PayNow 的二维码。”
为了解决这个问题,他描述了一个网络,让游客可以使用自己的钱包并以本国货币支付。这笔款项会立即以 XSGD 结算,而商家仍然以新加坡元计价和收款。
他补充道:“然后我们可以在后端进行结算,这样商家就能收到新加坡元,而消费者和商家都无需直接接触稳定币。”
但对于用本国货币挂钩的稳定币来进军国内零售支付领域,其他人则没有那么乐观。
例如,Chok 就表示:“在香港,支付市场已经非常强大,拥有很好的平台——我们必须考虑是否要与它们竞争。”
这些平台包括香港的八达通智能卡以及微信支付和支付宝等电子钱包。他补充道:“多一种用于港元支付的稳定币,并不会吸引用户。”
通过监管获得合法性
随着人们对稳定币的兴趣日益增长,全球各地的监管机构正在引入立法来管理其用途和风险。
Liu 指出:“监管机构现在正制定一些管制措施,以便让用户能够接触到这项创新并享受其好处,同时解决他们所担忧的问题。”
新加坡在这一领域一直走在前沿。新加坡管理大学法律学助理教授 Rachel Phang 表示,其单一货币框架引入了一个新的类别,即拥有强大储备支持的“受MAS监管的稳定币”。
她告诉《商业时报》(The Business Times):“用副总理 Gan Kim Yong 的话来说,(监管)框架的引入将‘把监管良好的稳定币与其他加密资产区分开来’,后者因其高波动性和缺乏内在价值而给消费者带来风险。”
她补充说:“这些稳定币是在新加坡发行,并与新加坡元或十国集团(G10)货币挂钩的稳定币。”
““关于金融科技的说法曾是它将颠覆银行,但我们看到的却是,正因为金融科技的存在,才涌现出更多的创新。””
StraitsX 首席执行官 Liu Tianwei
欧洲工商管理学院的 Charoenwong 博士表示,拥有此类立法能给予机构处理稳定币交易的“监管许可”,使它们不必担心合规的不确定性。
“这关乎的是合法性和机构的信心,而非技术能力。”
但在东南亚内部,监管发展仍不均衡。尽管如此,StraitsX 的 Liu 认为新加坡的监管可以成为该地区的“灯塔”,为其他国家的监管机构制定本地化框架树立典范。
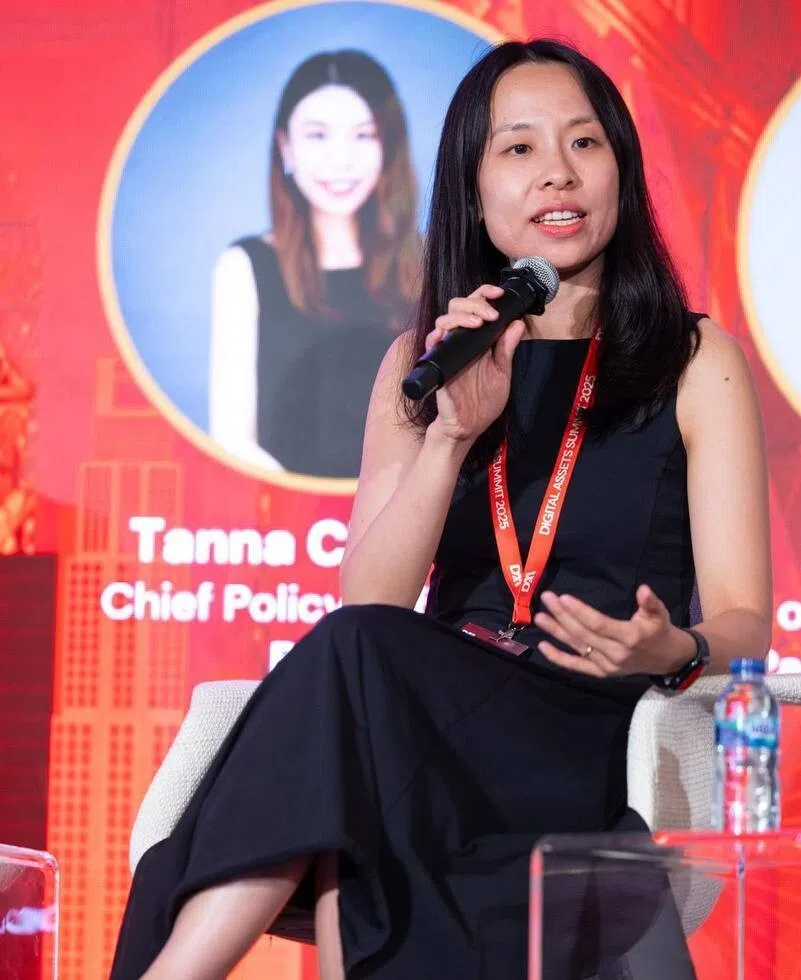
非营利组织“责任金融科技研究院”(Responsible Fintech Institute)的首席政策官 Tanna Chong 指出,在东南亚尤其需要这种知识共享与合作,因为在该地区,稳定币支付常被用于犯罪活动的洗钱。
她补充说:“结果就是该地区出现了人口贩卖等问题,导致弱势群体受害——公共部门在加强防范以避免此类事件上负有重大利益。”
代币化市场
代币化,即用数字形式代表房地产、债券和股票等证券及现实世界资产,是监管工作被迅速推进的部分原因。
这极大地加快了稳定币被采用的步伐,因为银行和其他金融机构正致力于发展数字资产市场基础设施。
投资者将能够使用稳定币作为支付方式,在区块链上购买金融工具或部分现实世界资产。
First Digital 的 Chok 表示:“例如,港元稳定币可以使全球用户能够接触到香港的投资产品——比如房地产,若没有传统的(港元计价的)香港账户,这些产品是很难接触到的。”
Chong 补充道:“以东南亚的一个电动汽车充电桩项目为例。你可以将其代币化,从而拥有充电桩本身;或者你也可以将其产生的收入流代币化。”
“正是这种数字货币为这类项目解锁了资本渠道,并释放了这些新兴经济体的潜力。”
这种代币化甚至可以加强该地区的普惠金融。
马来西亚近期将伊斯兰债券(sukuk)代币化的举措,将使散户投资者能够零星购买一种长期以来只有机构和高净值买家才会问津的产品。伊斯兰债券即符合伊斯兰教法的债券。
一股现代化的力量?
但 Charoenwong 博士指出,稳定币技术本身并非革命性的。
他解释说:“这关乎市场纪律——类似于金融科技如何迫使传统银行改善手机银行服务并降低费用。”
Liu 对此表示同意。“关于金融科技的说法曾是它将颠覆银行,但我们看到的却是,正因为金融科技的存在,才涌现出更多的创新。”
因此,他认为稳定币是传统银行和支付渠道的“一股现代化力量”。“稳定币的许多工作都需要银行深度参与。”
确实如此,像渣打银行 (Standard Chartered) 这样的银行已经在探索代币化和稳定币支付,使得更多风险规避型的传统金融参与者能够参与此类交易。
渣打银行数字资产全球主管 Rene Michau 指出,客户正越来越多地向该行寻求帮助,以便进入并交易数字或加密资产。
他补充说:“随着客户需求的进一步加速,我们的最终目标是在监管要求范围内,为客户提供一个安全、高效地进行交易、买卖和管理数字资产风险的途径。”
对 Charoenwong 博士而言,稳定币的扩散本身不必是最终目的——例如,代币化存款就是一种替代方案,在这种方案中,传统存款以银行发行的稳定币形式在区块链上呈现。
他说:“如果稳定币带来的去中介化威胁能够推动 SWIFT、代理银行和国内参与者通过代币化存款提供实时、低成本的跨境结算,那将是一件好事。”
货币政策的后果
但或许面临最大考验的,是传统金融体系的巨头——中央银行。
实行严格资本管制的东南亚新兴市场已经意识到稳定币可能对货币市场产生的影响。
由于这些代币大部分与美元挂钩,且发行商被要求持有美元资产,稳定币对全球许多经济体的货币主权构成了威胁。
Charoenwong 博士说:“印度尼西亚、马来西亚和泰国的中央银行对美元化以及失去货币政策控制权保持警惕。”
“他们可能会抵制采用其他货币的稳定币,除非他们能够实施资本管制或发行自己的稳定币。”
Liu 认为,这是地方监管机构需要仔细考虑的问题。“稳定币对企业和支付的好处是显而易见的。现在需要监管机构来评估更广泛采用的利弊。”
尽管稳定币目前可能还不会取代传统金融,但它们正在给这个行业带来变革的压力。对于亚洲的银行和监管机构而言,挑战在于如何在不损害货币主权或金融稳定的前提下,利用这项技术的效率。
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

US dollar falters after Iran’s offer to reopen Hormuz sends oil lower

Temasek’s Wan Chee Foong to helm PIL, Lars Kastrup to be board adviser

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing

