

Stoneweg Europe Stapled Trust的管理人内部化交易是重振S-Reits的关键吗?
尽管一些人将管理人内部化视为“核选项”,但Sert正在证明,这也是一种建设性的、以增长为导向的策略。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】当Stoneweg Europe Stapled Trust (Sert) 于八月表示其管理人内部化已在计划之中时,本专栏曾警告称,此举可能会疏远少数投资者,并且对其合订证券的市场估值提振作用甚微。
不过,Sert不仅仅是收购其自身资产的管理人。9月28日披露的信息显示,Sert计划收购其发起人的泛欧物流和轻工业平台——该平台不仅管理着Sert价值23亿欧元(26亿美元)的投资组合,还管理着11项授权下价值8.2亿欧元的第三方资产。
Sert的管理人上周在评论该交易时,对这些第三方授权的重要性态度谨慎。他们表示,这些授权并非一项独立的增长业务,而是其欧洲各地本地团队用以维持市场关系,并为Sert创造未来共同投资和收购机会的途径。
鉴于这些第三方授权可能带来的收入贡献波动较大,以及当前市场对Sert管理人内部化举措的审视,这种谨慎是可以理解的。
然而,一旦交易完成,这些第三方授权可能会成为Sert增长故事中一个更重要的组成部分,并重塑新加坡市场围绕管理人内部化举措的一些主流看法。
虽然将新加坡上市房地产投资信托(S-Reits)的管理人内部化的优点通常完全基于消除外部管理费和加强管理人问责制,但Sert正将其管理人内部化提案部分地定义为一项可能支持其未来增长的机构能力收购。
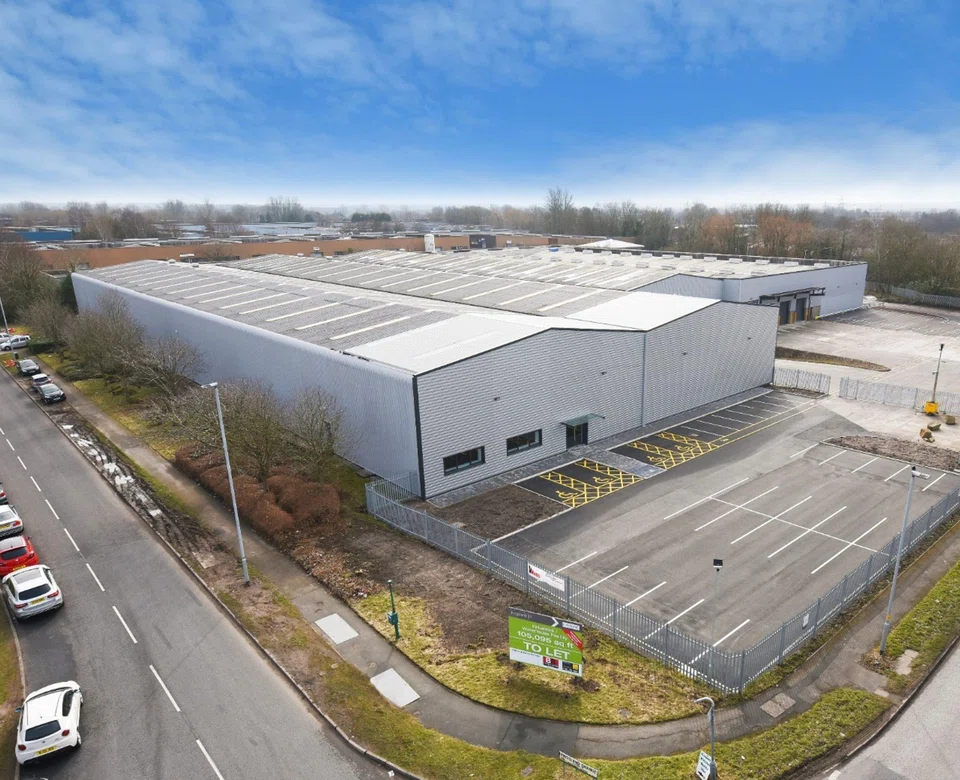
Sert的管理人上周表示,该交易将吸纳遍布10个欧洲司法管辖区和新加坡的约100名员工。这些员工管理着该房地产投资信托(Reit)拥有的96处物业,可出租面积超过160万平方米,以及由第三方持有的另外46处资产,可出租面积达61.8万平方米。
Sert的管理人在一份声明中表示:“综合来看,这些能力创造了一个全面整合的欧洲物流和数字基础设施增长平台,该平台将经常性物业收入、资产管理收益和未来增长机会结合在一个单一的上市结构中。”
重新定义与发起人的关系
当然,Sert增强的能力将重新定义其与发起人SWI Group的关系。
根据协议,SWI Group将以1.14亿欧元的价格将其泛欧物流和轻工业平台出售给Sert。Sert将通过发行4000万份合订证券(每份定价2欧元)来支付8000万欧元,剩余的3400万欧元将以现金支付。
Sert可能还需向其发起人额外支付840万欧元,用于购买与第三方资产管理合同相关的物业共同投资股权。
新合订证券的发行将使SWI Group在Sert的持股比例从28.2%增至33%。
Sert后续与SWI Group的互动将受两份“战略合作”协议的约束。第一份协议授予Sert在整个SWI Group内部的独家权利,可在欧洲范围内经营物流和轻工业地产业。
该协议还为SWI Group向Sert推荐行业内机会时可能产生的任何费用设定了上限。例如,中介费上限为收购价的1%,而资本合伙人介绍费上限为已部署股本的2%。
另一份战略合作协议为Sert在非独家的基础上继续利用SWI Group在数据中心领域的能力提供了一个框架。在该领域,开发管理费上限为开发成本的2.25%,而开发与技术项目管理合并费用上限为3.75%。
从表面上看,Sert的管理人内部化举措可能不会完全停止向其发起人支付费用。
Sert的目标是到2028年,将其数据中心资产占比从2026年上半年末的7.2%提高到15%至25%之间。同时,公司也正努力将其物流和轻工业资产的占比从55.7%提升至70%。
价值增值型交易
尽管如此,从Sert管理人上周提供的财务信息来看,此次管理人内部化举措对投资者而言很可能是价值增值的。
首先,Sert从SWI Group收购的管理平台作价1.14亿欧元,这比独立估值范围的中点低了14.4%。
1.224亿欧元的“最高收购对价”(包括为与第三方资产管理合同相关的共同投资支付的额外840万欧元)比独立估值范围的中点低了13.3%。
Sert向SWI Group发行的合订证券定价也比其当前1.5欧元的市价高出30%,并接近Sert近期每股2.02欧元的资产净值(NAV)。这应能使Sert相对较高的41.9%的负债率得到控制,并限制对少数投资者的稀释效应。
在备考基础上,该交易将使Sert 2025年每份合订证券的分派增加5.9%。
与此同时,Sert的合订证券定价并不高。截至上周末,其交易价格相当于2026年上半年年化收益率8.9%,仅为资产净值的0.74倍。
投资者会支持Sert上周公布的管理人内部化提案吗?Sert是否正处于市场持续重估的边缘?
S-Reits的振兴手册?
对许多本地市场观察人士而言,管理人内部化通常被视为“核选项”——这是罢免行为不当的发起人、拯救长期表现不佳的新加坡房地产投资信托(S-Reits)的最后手段。
Sert的提案可能会彻底改变这种看法。通过整合一个拥有活跃第三方授权且根基稳固的管理平台,并审慎地重新调整其与发起人的关系,Sert正在证明,管理人内部化可以是一种建设性的、以增长为导向的策略。
如果此次交易成功执行,它可能为S-Reits领域提供一种振兴手册——向大型地产集团和单位持有人证明,管理人内部化举措的真正力量不仅在于消除管理费,更在于获得推动轻资本增长的手段。






