

Centurion Accommodation Reit的强劲首秀,仅是新加坡房地产投资信托领域故事的一半
价值提升举措的压力可能会考验发起人集团的资源和网络;CapitaLand Investment通过其中国房地产投资信托的上市,或将为行业树立新标杆
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 继上周四(9月25日)Centurion Accommodation房地产投资信托(Reit)在新加坡交易所(SGX)主板成功上市后,许多投资者的目光本周或将转向在上海证券交易所上市的CapitaLand Commercial C-Reit(CLCR)。
此举可能对CapitaLand China Trust(CLCT)产生重大影响,该公司已向CLCR注入了一家购物中心作为种子资产,并持有该新Reit 5%的股份。
如果CLCR在上海获得强劲的市场估值,CLCT将有渠道持续利用中国国内资本市场来释放其成熟零售物业的价值,并使其能够进一步多元化和加强其资产组合。
在我看来,这可能会提振CLCT在新交所上市单位的市场估值。CLCT上周收盘价为0.785新元,较其截至6月30日的每单位1.04新元的资产净值(NAV)折价24.5%。
CLCR的上市也将把CapitaLand Investment(CLI)的上市基金平台扩展到四个国家——新加坡、马来西亚、日本和中国,并巩固其作为全球房地产资产管理公司的地位。
9月8日,CLCT的管理人表示,CLCR的首次公开募股(IPO)价格已定为每单位5.718元人民币(约合1.03新元)。管理人还称,CLCT将以8.138亿元人民币(约合1.468亿新元)的价格,将位于长沙的凯德广场·雨花亭脱售给CLCR,这比该物业截至2024年12月31日的账面价值溢价3.7%。
CLCR的初始投资组合还包括位于广州的凯德广场·云尚。这两处物业的总价值约为26亿元人民币。
9月12日,CLI表示,CLCR的发行需求非常强劲。其簿记建档部分获得了254.5倍的超额认购,而公开发售部分则获得了535.2倍的超额认购。
此次共发行了4亿单位,发行价为每单位5.718元人民币,总共筹集了22.9亿元人民币(约合4.09亿新元)。这比最初估计的21.4亿元人民币(3.82亿新元)高出7%。
凯德集团(包括CLCT)合计持有20%的IPO单位,而基石投资者认购了40.11%。在簿记建档部分,机构投资者获配27.92%,其余11.97%则分配给了公开发售部分的散户和机构投资者。
CA-Reit的强劲首秀
CLCR在上海的上市,恰逢新加坡房地产投资信托(S-Reit)领域似乎出现好转迹象。
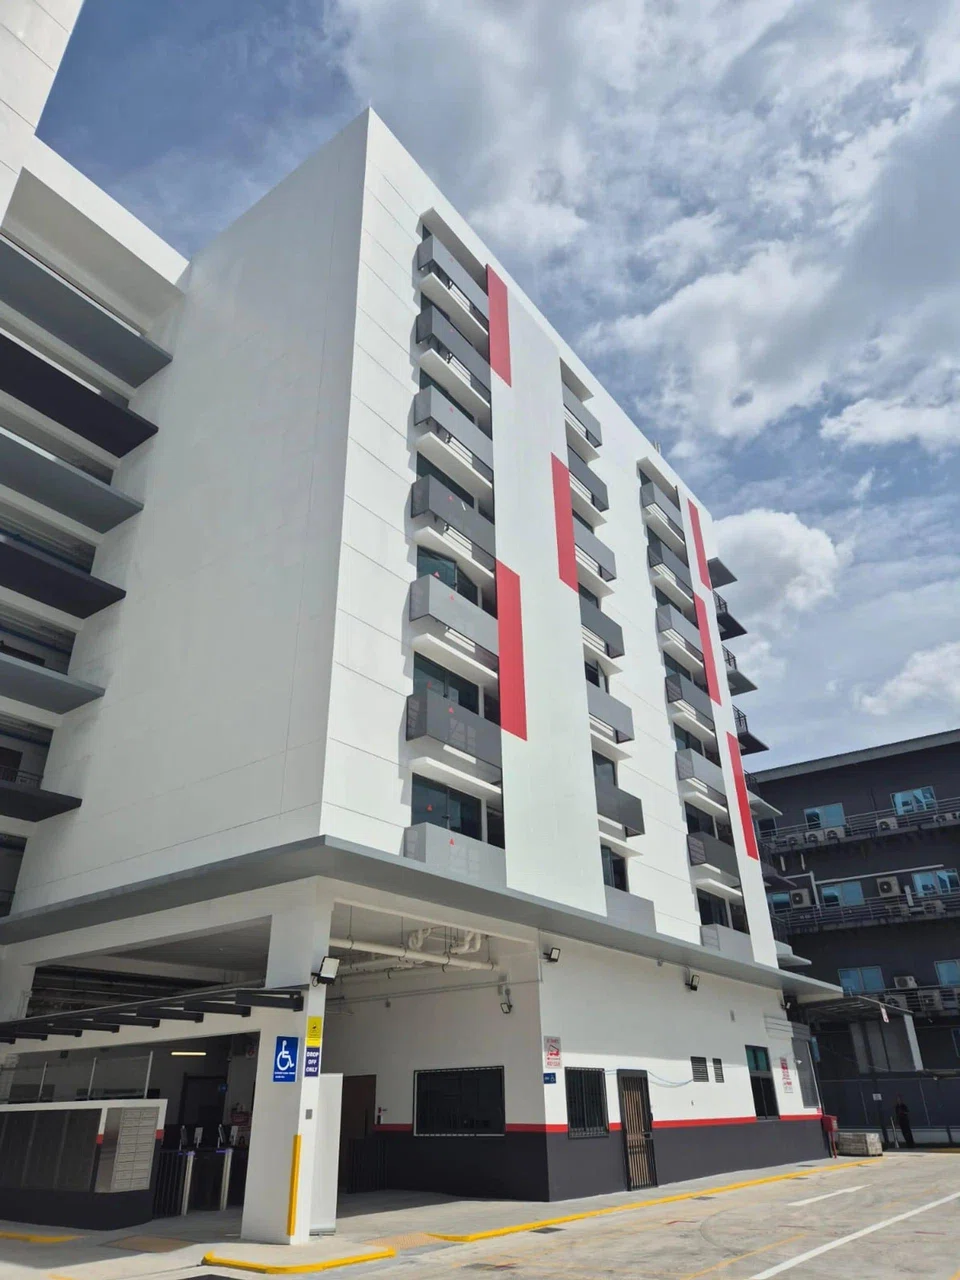
值得注意的是,Centurion Accommodation Reit (CA-Reit) 上周受到投资者的热烈欢迎。9月25日,这家首个在新加坡上市、纯粹经营专门建造住宿资产的Reit,首日交易收盘价为0.96新元,较其0.88新元的IPO价格高出近9.1%。
CA-Reit的管理人表示,通过配售向投资者出售了近2.49亿单位,并通过公开发售售出了另外1320万单位。配售部分获得了16倍的超额认购,而公开发售部分则获得了30.9倍的超额认购。
包括向基石投资者出售的超过6.14亿单位在内,CA-Reit共筹集了7.711亿新元。发行结束后,CA-Reit的已发行单位总数接近17.2亿。
CA-Reit位于新加坡、澳大利亚和英国的初始专门建造住宿资产组合,评估价值近18.4亿新元。按其IPO价格计算,CA-Reit预计在2026年将实现7.47%的收益率。
与此同时,今年上市的另一只S-Reit在经历了疲软的首秀后,似乎正在反弹。
NTT DC Reit于7月上市,IPO价格为每单位1美元。其在第三个交易日收盘时跌破IPO价格,并最终在8月份创下0.93美元的收盘新低。然而,自本月初以来,NTT DC Reit已强劲反弹,上周收于1.00美元。
NTT DC Reit持有六个数据中心,评估价值近16亿美元。按其IPO价格计算,预计在截至2027年3月31日的12个月内,其收益率将达到7.8%。
私有化与易主
然而,这些新S-Reit的上市只是故事的一半。今年早些时候,Paragon Reit完成了私有化,其管理人表示,为了保持其位于乌节路的旗舰物业的竞争力,一项重大的资产提升计划是必要的。
Frasers Hospitality Trust也正由其发起人集团进行私有化。此前一项战略评估发现,面对酒店业的波动和成本压力、相对较高的利率以及新元的持续坚挺,该信托可能会举步维艰。
除此之外,随着一些发起人集团的优先事项发生变化,一些S-Reit的管理人最近也已易主。
Stoneweg European Stapled Trust在今年年初之前名为Cromwell European Reit。2024年底,在澳大利亚上市的Cromwell Property Group完成了其欧洲平台的出售,这是其计划的一部分,旨在降低其杠杆率并重新聚焦于澳大利亚和新西兰市场。
Acrophyte Hospitality Trust在去年10月之前名为ARA US Hospitality Trust。在此前不久,其管理人实体被出售给一家由房地产大亨唐戈登(Gordon Tang)和陈细历(Celine Tang)最终拥有的公司。此次出售正值ESR Group在2022年收购ARA Asset Management后寻求精简业务之际。
9月27日,Acrophyte H-Trust的管理人警告称,酒店品牌所有者已开始严格执行翻新要求,以符合其品牌标准和特许经营条款。这可能导致Acrophyte H-Trust在2025年至2027年期间不得不支付1亿美元的资本支出。
管理人指出,该S-Reit没有足够的空间完全通过增加债务来为资本支出提供资金,而配股或资产出售可能并不可行。其他可能的选项包括暂停派息,以及涉及其合订证券或整个房地产投资组合的交易。
Acrophyte H-Reit上周收于0.29美元,较其截至6月30日的每股0.70美元的资产净值(NAV)大幅折价58.6%。
价值提升举措的压力?
尽管S-Reit领域的近期活动表明,投资者对数据中心和专门建造的住宿等新兴资产类别抱有兴趣,但专注于购物中心和酒店等更传统资产的S-Reit的前景显然不那么乐观。
自疫情以来,S-Reit的表现相对较差。在截至9月19日的五年期间,iEdge S-Reit指数的回报率仅为6.8%,而海峡时报指数(STI)的回报率则为115.9%。
自今年年初以来,随着利率下跌,S-Reit的相对表现有所改善。从年初至今(截至9月19日),iEdge S-Reit指数的回报率为13.4%,而海峡时报指数的总回报率为18.5%。
尽管如此,一些表现较弱的S-Reit的管理人受到单位持有人的压力,被要求推行价值提升举措,可能只是时间问题。这与市场上要求公司释放价值和重新定位核心业务的呼声如出一辙。
他们将以何种方式回应,可能取决于其发起人集团的资源和网络。随着本周CLCR的上市,CLI可能即将为所有同行提高标准。
笔者持有CapitaLand Investment的股票和CapitaLand China Trust的单位。






