

美联储面临双重使命挑战与内部分歧
决策者在粘性通胀与劳动力市场风险之间寻求平衡,尚无明确政策良方
本文由 AI 翻译,关键事实请以原文为准。
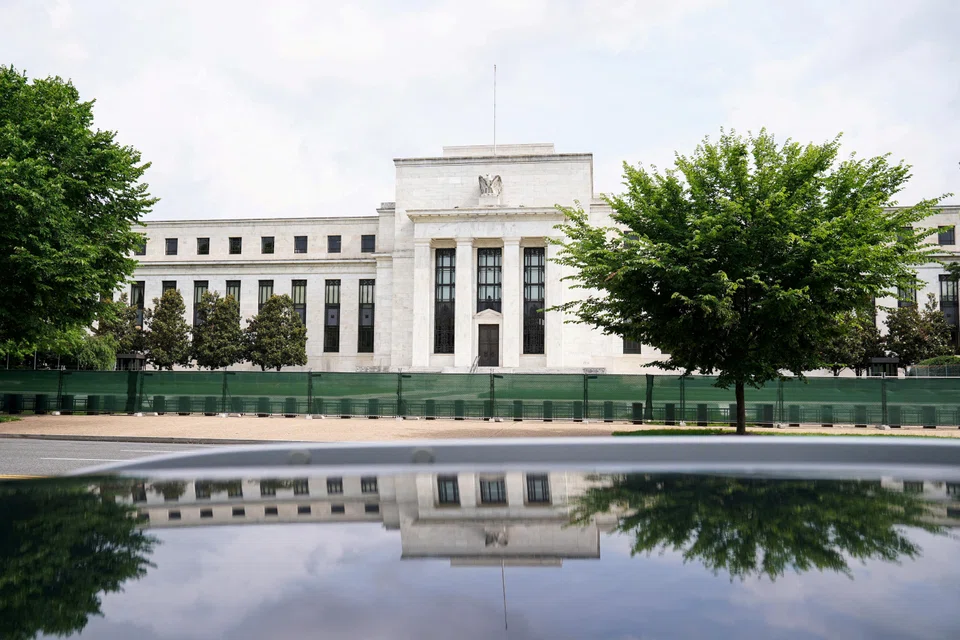
美联储12月10日的会议揭示了这家央行正处于一个关键的转折点——其特点是前所未有的内部分歧、相互冲突的经济压力以及对未来路径日益增长的不确定性。
尽管联邦公开市场委员会(Federal Open Market Committee)连续第三次降息25个基点,将联邦基金利率降至3.5%至3.75%的区间,但9比3的投票结果以及主席Jerome Powell的谨慎论调表明,稳定降息的时代可能即将结束。展望2026年及以后,未来几个月的货币政策可能会受到几个关键动态的影响。
12月会议最直接的影响是,持续暂停降息如今看来可能性很高。
Powell反复强调美联储“处于有利位置,可以等待并观察经济如何演变”,这明确表明决策者正在从积极调整转向审慎观望。关于评估“额外调整的程度和时机”的新措辞,也与美联储在历史上暗示暂停政策路径时使用的措辞相呼应。
这次暂停可能会持续到2026年。尽管点阵图仍然显示明年预计会再降息一次,但在当前情况下,这一预测似乎越来越理想化。市场已经开始消化降息两次的可能性,但如果通胀保持粘性或关税影响持续时间超过预期,即使是这种预期也可能过于乐观。
劳动力市场困境将加剧
Powell新闻发布会上最引人注目的信息之一是,他承认在考虑到政府数据的统计问题后,就业增长实际上可能是负数。这代表了美联储对劳动力市场健康状况评估的重大转变,并指出了货币政策核心日益紧张的局面。
失业率已小幅上升至4.4%,但按历史标准衡量仍处于低位。然而,Powell形容劳动力市场面临“重大的下行风险”,职位空缺的减少和招聘难度指标的下降都预示着未来将进一步走软。
这给美联储在2026年带来了严峻挑战。如果就业增长持续疲软,同时失业率更大幅度地上升,要求进一步降息以支持就业(美联储的首要使命)的压力将会加大。
然而,在通胀率(核心个人消费支出)仍为2.8%、高于2%目标的情况下,激进的宽松政策可能会重新点燃价格压力。Powell直接承认了这一困境,他指出:“你只有一个工具,无法同时做两件事”。
可能的结果是,美联储将容忍略高于其偏好水平的失业率,而不是冒着在通胀问题上失守的风险。预计决策者将强调其2%的通胀目标是不容商榷的。这代表了比美联储在以往宽松周期中所持立场更为强硬的态度,也反映了从2021年至2023年通胀飙升中吸取的教训。
关税不确定性为前景蒙上阴影
Powell明确了许多人的猜测:关税是当前通胀超调的主要驱动因素。他指出,剔除关税影响后,基础通胀“在2%左右的低位”——基本上达到了目标水平。这为美联储带来了近期的挑战,也创造了潜在的机遇。
挑战在于,关税驱动的通胀在很大程度上超出了美联储的控制范围。货币政策在抵消贸易政策引起的价格上涨方面的能力有限,这意味着美联储必须接受一定程度的持续通胀,而无法通过利率调整直接解决。
然而,机遇在于特朗普政府近期采取了一些措施来缓解部分关税压力。如果这些调整继续,并且更广泛的贸易政策趋于稳定,通胀可能在2026年初见顶,并在年中开始更显著地下降。
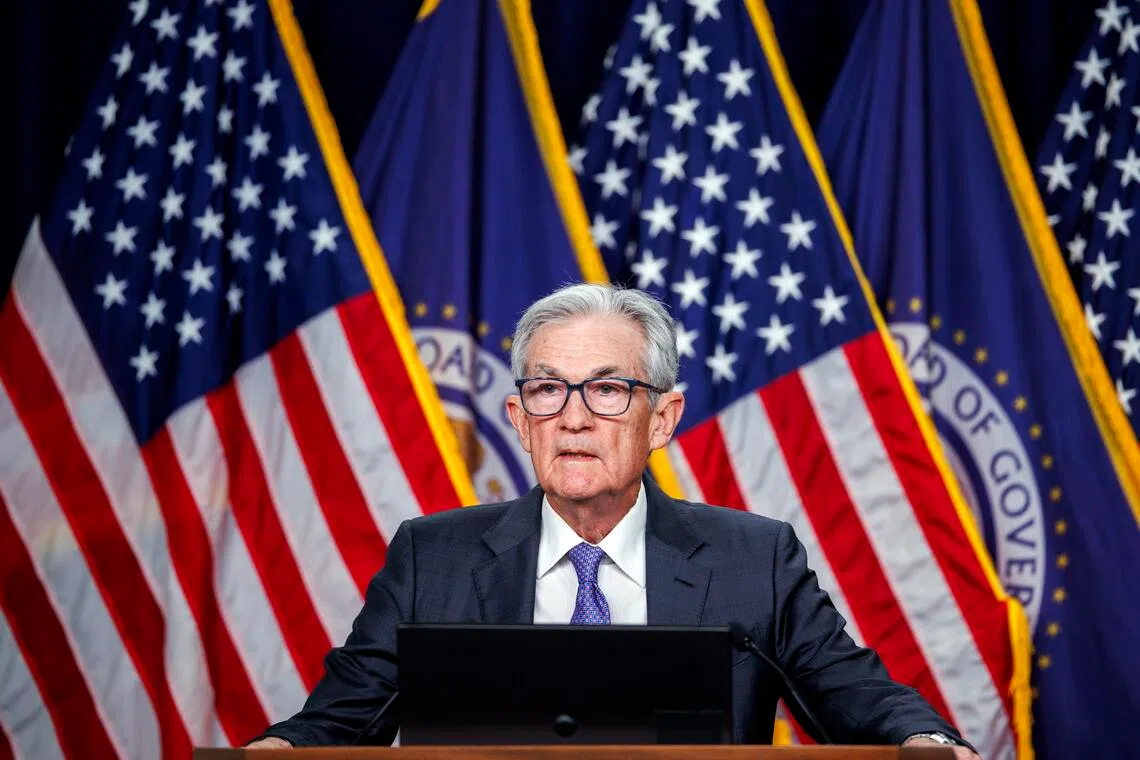
Powell认为关税可能导致“一次性”的价格水平上涨,而非持续性通胀,这表明美联储将当前压力视为暂时性的,即使这种压力会持续数个季度。
2026年的关键变量将是,是否会出现新的关税公告,或者现有关税是否比预期的更为持久。
历史性的领导层交接在即
未来影响最深远的动态或许是美联储领导层的变动。Powell的主席任期将于2026年5月届满,而总统Donald Trump已明确表示,他将提名一位更符合其低利率偏好的人选。
Powell公开宣称的目标是,“在将这个职位交接给我的继任者时,经济能处于非常良好的状态”,即通胀得到控制,劳动力市场强劲。
这次领导层交接带来了多方面的不确定性。提名和确认过程本身就可能导致政策漂移或犹豫。市场可能会开始为可能更鸽派的美联储领导层进行布局,这可能会在没有实际政策变动的情况下放松金融环境。
也许最重要的是,这次交接引发了关于美联储独立性的问题。如果市场认为新领导层在政治上更具迎合性,这可能会影响通胀预期,并使抗击通胀的斗争复杂化。
12月的投票出现了三张反对票——这是自2019年以来最多的一次——其中两名成员(Austan Goolsbee和Jeffrey Schmid)倾向于不降息,而另一名成员(Stephen Miran)则主张更大幅度地降息半个百分点。除了这些正式的反对意见外,来自地方联储银行的信号和决策者的预测也表明,对这一决定存在更广泛的不安。
这种分歧反映了对于经济走向和适当政策回应的真实对立观点。由Trump新近任命的Miran一直高调主张,移民和关税政策对经济的影响远大于传统模型的预测。
进入2026年,内部分歧可能会加剧。在没有明确数据指向确定方向的情况下,关于适当政策的理念分歧将变得更加突出。与共识较强的时期相比,美联储的政策可能会更不可预测,并且更依赖于新出炉的数据作出反应。
预计美联储的沟通将变得更加碎片化,个别成员会公开发表不同意见。
经济预测指向增长更强劲,通胀持续存在
美联储更新的经济预测显示,其对经济增长的看法日益乐观,但对通胀的担忧依然存在。决策者现在预计2026年国内生产总值(GDP)将增长2.3%,高于他们9月份的预测,这得益于有韧性的消费者支出、持续的人工智能(AI)相关商业投资以及支持性的财政政策。
Powell对人工智能(AI)经济影响的乐观态度尤其值得注意。他强调,在数据中心和AI相关基础设施上的支出正在支持商业投资,并可能有助于提高生产率,从而使经济在不引发通胀的情况下实现更快增长。
然而,在通胀方面,预测依然严峻。核心个人消费支出通胀率预计在2025年底为2.9%,2026年底为2.4%——即使到2026年底,仍远高于目标水平。
美联储预计通胀要到2028年才能达到2%的目标,这表明决策者预计这将是一个漫长而艰巨的多年过程。该央行似乎正趋向于一个共识,即中性利率——既不刺激也不限制经济的水平——可能高于此前的预期,或许在3%至3.5%的范围内,而不是疫情前约2.5%的假设。
Powell:“复杂、不寻常、困难的局面”
因此,美联储在最近这次会议后所处的境地,与几个月前截然不同。在实施了三次降息的同时又维持了其在通胀目标上的信誉,Powell和他的同事们实现了一种微妙的平衡。现在,更困难的部分来了:在多种不确定性因素逐渐明朗的过程中,如何保持这一立场。
2026年最可能出现的情况是,至少在今年上半年,利率调整将长时间暂停;如果通胀明确下降且劳动力市场状况没有严重恶化,政策可能会在下半年恢复渐进的宽松路径。然而,这条路径高度不确定。
Powell将此形容为“复杂、不寻常、困难的局面”,这恰当地概括了决策者面临的挑战。由于其双重使命的两方面都承受压力,目前没有明确的政策良方。美联储必须在支持就业和控制通胀之间取得平衡,同时还要应对重大的领导层交接和日益两极分化的政治环境。
就目前而言,美联储采取了观望态度。这种耐心最终是会被证明为明智之举,还是形势会迫使其政策发生更剧烈的转变,将是2026年决定性的经济问题之一。
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

China’s market is tougher than ever. Where can Singapore firms still find room to grow?
Nvidia CEO says ties to Singapore firm under spying probe were ‘normal’

