

为何这次的石油冲击与众不同
政府和中央银行已无政策弹药来遏制经济后果
本文由 AI 翻译,关键事实请以原文为准。
伊朗战争的结果尚不明朗,但其引发的石油冲击揭示了全球经济一个新的脆弱点。世界从未在如此高的赤字和债务水平下进入任何类型的危机。这一负担将限制各国政府缓冲能源价格高企所带来冲击的能力。
第二次世界大战后的首次石油冲击发生在1970年代,恰逢一个新时代的开启,当时各国政府从偶尔出现预算赤字转为长期面临赤字。但在那时,美国和其他主要国家的典型赤字约占国内生产总值(GDP)的2%。
如今,平均赤字已增加一倍以上;结果是,七国集团的平均政府债务水平已从占GDP的20%上升到超过100%。
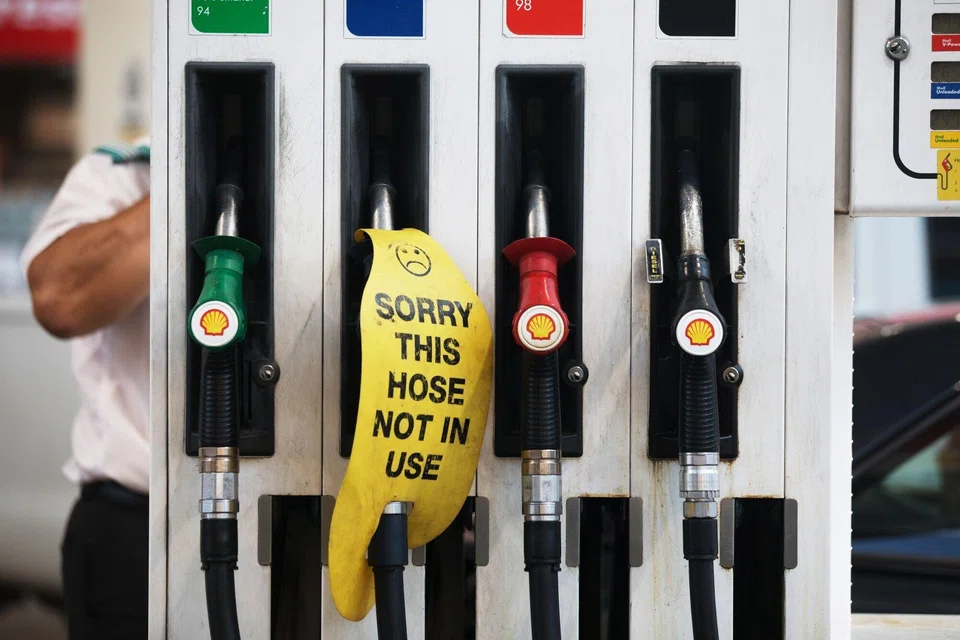
各国政府正试图像过去应对石油冲击一样作出反应。从英国、法国到巴西、印度,各国都在推行价格管制、配给制度,并为从交通到烹饪等各种燃料提供津贴。
但这一次,他们难以负担这些纾困措施,全球债券市场也对支出增加发出了警告。
在危机期间,由于市场预期经济增长放缓和货币政策宽松,长期利率通常会下降。但大型石油冲击是例外,当时长期利率随着通胀预期上升而走高。
如今,债券收益率再次上升,但原因不同。长期通胀预期保持稳定,但市场担心伊朗石油冲击将在迅速扩大的赤字和债务之上引发更多支出,从而导致更高的债券期限保费。
去年,在政府借贷的推动下,全球总债务水平以自疫情期间激增以来的最快速度增长,达到创纪录的348万亿美元,是全球GDP的三倍多。这使得很少有政府有能力推出新的刺激措施。
各国中央银行也陷入了类似的困境。近几十年来,它们一向与政府合作,在出现问题的最初迹象时就推出刺激措施——但现在它们无法轻易这么做。
美国联邦储备局已连续60个月未能实现其2%的通胀目标。近来,发达国家中四分之三的央行和新兴国家中二分之一的央行也未能实现其目标。
即使石油冲击减缓了经济增长,但由于冲击同时也会推高通胀,中央银行可能无法采取行动。
最脆弱的国家是那些政府债务和赤字最高、且央行未能实现通胀目标的国家;在发达国家中,最突出的是美国和英国;在新兴国家中,风险最大的包括巴西、埃及和印度尼西亚。
根据同样的标准,相对不易受影响的经济体很少,而且往往是较小的经济体,例如中国台湾、越南和瑞典——尽管瑞典是慷慨的福利国家,但其赤字低于GDP的2%。
虽然美国因能源自给自足而免受石油冲击的影响,但它仍然容易受到长期冲突的冲击,因为去年其赤字在发达国家中最高,接近GDP的6%。
几十年来,末日论者一直在敲响警钟,但目前尚不清楚赤字超过哪个明确的门槛就可能引发经济问题。
然而,这一次债券市场的反应发出了警告。其他迹象——例如美国政府债务的利息支出现在已超过其国防预算——也表明,在债务占GDP超过100%的情况下,债务负担正成为一个日益紧迫的问题。
华盛顿习惯于无限制地支出。去年,总统 Donald Trump 增加了1500亿美元的国防开支,上周更是进一步加大了投入。他提议将五角大楼的预算再增加5000亿美元,达到1.5万亿美元,而这部分增加的开支仅被其他政府机构的削减部分抵消。
在新的税收减免和对国库的其他消耗之外,这些措施可能将今年的美国赤字推高至接近GDP的7%。
这就是本次伊朗冲击与前几次如此不同的原因。全球经济曾经历过更剧烈的油价飙升,并且能源使用效率也已提高,这通常应有助于减轻其影响。
然而,鉴于各国政府应对油价上涨的政策弹药所剩无几,任何持续的油价上涨都可能被放大。这种新的脆弱性不仅将使全球经济暴露在伊朗战争的后果之下,还将使其暴露于可预见的未来每一次冲击之中。FINANCIAL TIMES
作者是 Rockefeller International 的主席。他的最新著作为《资本主义出了什么问题》。
TRENDING NOW
Stocks to watch: Clar, Seatrium, Sheng Siong, MPACT, NetLink NBN, Starhill Global Reit

Singapore government slaps loan curbs on individual private-hire car buyers

If Europe goes to war, the fallout will be felt in East Asia

DBS denies rumours of Indonesia unit merging with Bank Central Asia; analysts see sense in a deal

