解决稀土供应难题,成本仅相当于一个白宫宴会厅
要确保全球大部分稀土元素的供应安全,所需政府开支微乎其微。
本文由 AI 翻译,关键事实请以原文为准。
鉴于“稀土”二字能让全球最大经济体的领导层感到紧张不安,人们很容易认为,在中国境外建立稀土生产供应链是一项堪比“载人登月”的巨大挑战。
事实上,这严重高估了问题的难度。要确保全球大部分稀土元素的供应安全,所需的政府开支微乎其微——这些元素对于制造军用飞机和弹药,以及电动汽车和风力涡轮机所使用的高强度磁铁至关重要。这笔开支大概只相当于一个白宫宴会厅的造价(2亿美元),或是硅谷超大规模数据中心公司在人工智能数据中心上六个小时的投入(3.5亿美元)。从某些方面来看,政府甚至可能从这笔交易中获利。
直到最近,欧美官员才开始对此给予持续的关注和切实的跟进行动。北京方面最新的出口管制措施似乎已永久性地改变了这一局面。中国认为稀土是一种能与发达民主国家对半导体供应链的控制力相匹敌的地缘政治武器,但这种想法大错特错了。
这是因为矿物加工并非什么高深莫测的技术,更不能与借助极紫外光刻机(EUV)实现的3纳米芯片设计相提并论——后者是真正的“登月级”创新,涉及数十年、数百亿美元的研发投入(EUV光刻机本身每台售价高达4亿美元)。
几乎所有常见矿产元素的提取都遵循一套基本流程——研磨、焙烧、浸出和分离。在这些作业点,工程技术的重点通常是最小化成本和安全风险,而非应对物理或化学上的根本性挑战。中国在稀土生产领域的主导地位或许为其带来了一些技术优势,但在这行业,这种优势微不足道,且很容易被超越。
以 Lynas Rare Earths 公司为例。大约15年前,中国因台湾东北部争议岛屿问题与日本对峙,切断了对日稀土供应。在这波资源民族主义浪潮中,Lynas 成为了首批受益者之一。
日本政府迅速做出反应。2011年,日本石油、天然气和金属矿物资源机构(Japan Oil, Gas and Metals National Corporation, 简称JOGMEC)与日本贸易公司 Sojitz 合作,向 Lynas 提供了2.5亿美元的优惠资金,以推进其在澳大利亚开采稀土、在马来西亚加工并通过 Sojitz 分销的计划。
2023年,日本又追加了2亿美元投资,用于启动所谓的重稀土(如镝和铽)的生产,而这些正是中国威胁要实施出口管制的主要目标。
对于日本而言,这笔4.5亿美元富有远见的资本投入,使稀土问题基本得到了解决。得益于安全的原材料供应,如今日本拥有中国以外全球约四分之三的稀土磁铁产能。
假设每1美元的政府资金能撬动4美元的私人资本,那么整个项目对公共财政的成本大约为9000万美元——约为日本政府年度预算支出的万分之一。
日本并非个例。位于加利福尼亚州莫哈韦沙漠的 Mountain Pass 矿场曾是全球最大的稀土生产商,长达数十年之久。在2010年代初,它也曾寻求低成本融资。但与 Lynas 不同的是,它在美国申请政府贷款被拒,转而通过发行垃圾债券融资,结果不久后中国供应量激增导致价格暴跌,公司迅速陷入破产。
在现所有者 MP Materials 的带领下,该矿场得以重生,并通过持有净现金以抵御市场低迷,财务状况更加稳健。由于华盛顿方面的担忧日益加剧,今年该公司成功从美国政府获得了5.5亿美元的贷款和股权投资,以及采购和价格担保,以推进其重稀土计划。
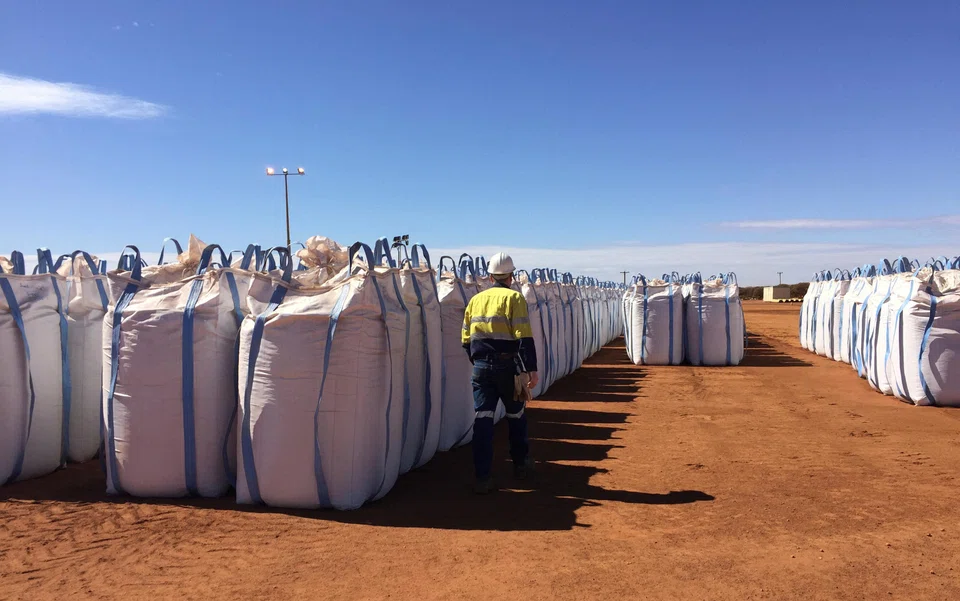
回到澳大利亚,主要以生产用于白色涂料和牙膏的氧化钛颜料而闻名的 Iluka Resources 公司,也从其废料堆中发现了商机。通过再处理废弃的尾矿,该公司可以转型成为又一个稀土生产商,甚至有能力为其他公司提纯矿石。
凭借16.5亿澳元(13.8亿新元)的政府贷款,该公司目标是在2027年首次投产。通过扮演银行家的角色,澳大利亚政府(堪培拉)最终收回的资金预计将比投入的本金多出数亿澳元。
一种常见的观点认为,在注重环保的民主国家,处理通常与稀土共生的低放射性钍和铀废料是一个极其棘手的问题。
事实并非如此:MP Materials 和 Iluka 公司都计划在矿场现场处理尾矿,将其存放在能防止地下水渗透和粉尘释放的堆放场中。类似的废料也是磷肥工业的常见副产品。
这些设施,加上其他正在四处寻求数亿美元优惠贷款的公司,合力完全有能力满足全球的稀土需求,即使北京方面采取全面禁运的“核选项”也无妨。尽管美国当前对风能和电动汽车(稀土磁铁的最大消费领域)产业的“打压”使得支持这条供应链的成本大大增加,但即便如此,也并非不可能。
中国或许拥有最大的稀土储量,但其今天的主导生产国地位,是靠将自己塑造成最廉价、最稳定的长期供应来源才获得的。近几个月来的地缘政治恫吓似乎已永久性地摧毁了这一声誉。数十家竞争对手,包括矿商和加工商,正在挺身而出,准备取而代之。
只要发达民主国家不忘记此刻的教训,北京方面终将为其曾以为能靠一堆“泥土”来要挟全世界的想法而感到后悔。 来源:彭博社