

奢侈品零售走向大型化,新加坡乌节路能否跟上步伐?
拥有更强游客吸引力和更多房地产空间的竞争对手城市,正在吸引更大型的门店和更多的投资
本文由 AI 翻译,关键事实请以原文为准。
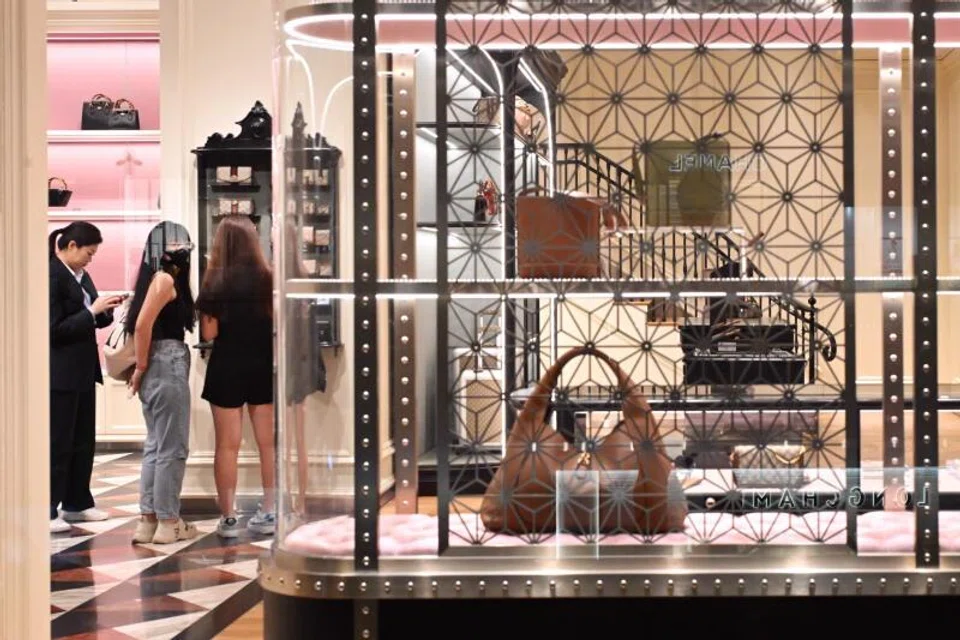
【新加坡】乌节路依然是新加坡首选的奢侈品购物区,也是全球最大时尚品牌的旗舰店所在地。
然而,顶级品牌正越来越多地规划更大型的门店和体验式概念,而这些在寸土寸金的新加坡更难实现。
根据 Savills 的《2026年全球奢侈品零售展望》(Global Luxury Retail Outlook 2026)报告,新加坡在2025年全球新增奢侈品门店数量方面排名第十。
该房地产服务提供商指出,这比一年前的第六名有所下降,反映了租户需求和可满足需求的黄金零售空间供应情况的综合影响。
Savills 的“全球顶级城市”(Global Alpha Cities)排名衡量了奢侈品牌的市场扩张活动,这些品牌的战略聚焦于“那些在全球奢侈品网络中兼具规模、财富深度和长期战略相关性的城市”。
在最新排名中,新加坡落后于其他亚洲奢侈品购物中心。
北京排名第二,曼谷第四,东京第七,上海第八,香港第九。
纽约去年新增奢侈品门店数量增幅最大,在 Savills 的排名中位居榜首。
世界顶级旅游目的地城市——巴黎、米兰、伦敦——以及另外两个高净值(HNW)人士聚集地洛杉矶和迈阿密,占据了前十名的其余位置。
Savills 新加坡零售与生活服务产业群执行董事 Sulian Tan-Wijaya 表示:“在亚洲内部,像东京和上海这样的城市比新加坡大得多,人口和市场规模也大得多。这两个城市的空间可得性和人口自然能支持更大的奢侈品零售版图。”
她补充说,新加坡的空间限制使其难以容纳像 Louis Vuitton 在上海的船形概念店,以及曼谷的 LV 酒店主题快闪店、Dior Gold House 和 Cafe Dior 等大型体验式活动。
精品零售咨询与房地产公司 Catbird Singapore 的首席执行官 Ethan Hsu 表示:“即便有可用的土地,将整块地皮专门用于单一品牌而非追求收益最大化的购物中心,其机会成本也超出了街上大多数机构资产所有者所能承受的范围。”
他补充说,在新加坡日益增长的高净值人群的支持下,对于 Hermes 和 Chanel 等大型奢侈品牌而言,新加坡仍然是一个重要的市场。
根据 Knight Frank 于4月发布的《财富报告》,新加坡的超高净值人士数量从2021年的4,642人增至2026年的7,171人,增幅达54.5%。
但中端和轻奢品牌正越来越多地将资本部署到其他地方,包括曼谷、胡志明市、雅加达、中国的二线城市以及中东地区。
Hsu 指出,新加坡已成为这些品牌的“维护型市场”,零售商的重点是翻新现有门店,而非开设新的旗舰店。
乌节路对决滨海湾金沙
CBRE 新加坡零售部主管 Joan Chen 表示,在新加坡内部,奢侈品零售不再仅仅集中在乌节路,滨海湾金沙购物商城(The Shoppes at Marina Bay Sands)等目的地也同样吸引着购物者。
“这些地方通过多样化的目的地购物选择,为本地居民和游客提供了差异化且丰富多样的购物体验,能够迎合不断变化的消费者品味。”
Tan-Wijaya 指出,滨海湾金沙和乌节路在新加坡的零售版图中扮演着不同的角色。
滨海湾金沙将众多奢侈品牌汇集于同一屋檐下,使其成为对富裕游客和高净值人士极具吸引力的目的地。
她表示,而乌节路则提供了更广泛的品牌组合,涵盖奢侈、保费和大众市场品牌——从 Louis Vuitton、Van Cleef & Arpels 到 Zara、优衣库(Uniqlo)和耐克(Nike)——分布在步行范围内的多个购物中心。
Hsu 表示,虽然乌节路得益于其邻近富裕住宅区的地理优势,但其长期挑战将是如何留住本地的奢侈品消费,因为越来越多的高净值移民选择在滨海湾周围居住。
他指出:“如果这种情况发生,乌节路在已经让出部分游客份额的基础上,还将失去其低调但可观的奢侈品消费额。”
“这是未来五年需要关注的动态,也是乌节路复兴计划不仅关乎客流量,更关乎如何让该区域融入新加坡本地居民生活的原因之一。”
更多体验式零售
奢侈品牌也在适应不断变化的消费者偏好。
虽然新加坡对一些高净值人士仍有吸引力,但在来自美国的高净值人士中,新加坡排名第五;在来自德国的高净值人士中,排名第四。
根据 Savills 的数据,对于来自中国、英国和意大利的受访者而言,新加坡也未能进入他们首选的五大奢侈品购物目的地之列。
Tan-Wijaya 表示,如今的超级富豪更多地将钱花在旅行体验、健康和长寿理疗,以及收藏艺术品、葡萄酒和威士忌上。
她补充说,由于市场更大,且拥有更多可用的独立地块,东京和上海等大城市能更好地支持体验式奢侈品概念。
相比之下,乌节路的奢侈品牌则位于像 Ngee Ann City、Paragon 和 Ion Orchard 这样的大型购物中心内。
Hsu 说:“这一点很重要,因为全球奢侈品的发展方向正朝着相反的方向发展。过去十年最大胆的旗舰店模式都是由品牌完全创意控制的独立建筑。”
Savills 指出,70%的奢侈品行业领导者认为体验式奢侈品是2026年的决定性趋势,其次是注重健康的奢侈品。
品牌正越来越多地投资于更大、更具沉浸感的门店、综合餐饮概念以及为非常重要的客户扩展的私人环境。
例如,LV 在上海的邮轮形装置 St Louis 结合了展览、款待和零售——直接呼应了“旅行和独特体验日益增长的情感吸引力”。
Hsu 还观察到,品牌越来越注重客户关系维护、私人沙龙、基于酒店的体验以及预约制服务。
“其结果是,奢侈品牌在新加坡的投资是真实存在的,但越来越少的投资发生在公众能看到的街面上,这直接导致了人们认为乌节路并未变得更激动人心的看法。”
Hsu 补充说,尽管如此,作为一个奢侈品目的地,新加坡仍保留着重要的优势,包括安全、基础设施、财富转移的便利性以及为高净值人士服务的成熟生态系统。
但他提醒说,在高端市场,这些优势已成为基本门槛。
“乌节路可以继续容纳非常出色的购物中心式旗舰店,顶级品牌也会继续入驻,因为新加坡是一个不容忽视的重要市场。
“但它将难以承载最大胆的下一代概念,除非业主愿意重新开发和构想其部分资产组合,并且除非市区重建局愿意支持对该区域老旧和小型资产进行更具创意的再利用。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons
China’s Pinglu Canal likely to benefit Singapore, other South-east Asia ports in the long term
Suntec Reit to increase Singapore focus, sell three Australia properties

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing

