随着学生住宿基金清盘,Mapletree聚焦美国物流核心优势
贸易关税等干扰因素推动了美国物流需求,制造业回流和供应链调整促使更多仓储空间被租赁。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] Temasek控股的资产管理公司Mapletree Investments在清算一只表现不佳的全球学生住宿基金的同时,正倚重其在物流领域的优势,为其美国私募基金创造回报。
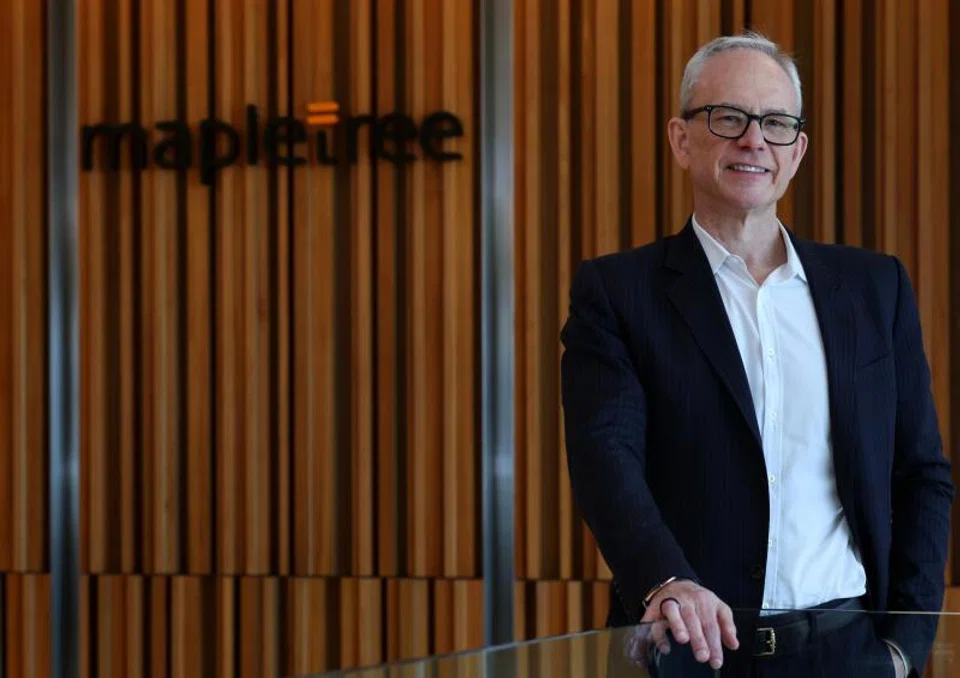
Mapletree美国首席执行官Richard Prokup在接受《商业时报》独家专访时表示,美国物流房地产的市场状况稳定,并已出现需求改善的初步迹象。他称,租金预计将上涨,物业净收入也将提高,物流基金有望实现其目标回报。
Mapletree在美国拥有并管理着超过6600万平方英尺的工业资产,其投资组合涵盖物流、数据中心、办公楼、学生住宿和多户住宅物业。Prokup负责该集团在美国的非房地产投资信托 (Reit) 业务。
截至2025年3月底,美国是Mapletree最大的市场,约占该集团总管理资产的25%,总价值约为601亿美元。
其大部分美国资产由三只私募基金持有,分别是Mapletree US & EU Logistics Private Trust (MUSEL)、Mapletree US Logistics Private Trust (MUSLOG) 和 Mapletree US Income Commercial Trust (MUSIC)。其美国数据中心由在新加坡上市的 Mapletree Industrial Trust 持有,而其Mapletree Global Student Accommodation Trust (MGSA) 则包含美国和英国的学生住宿资产。
上周,有关MGSA表现不佳的消息曝光,据悉Mapletree正在清算这只基金。该基金于2017年成立时,资产规模为13亿美元。
据Bloomberg报道,截至去年底,该基金的净内部回报率仅为1.1%,远低于其最初12%的目标,其资产可能会以大幅折扣清算。
Prokup表示,尽管MGSA在向投资者返还资本方面遇到困难,但MUSEL自2025年以来已剥离超过12亿美元的资产,该基金有望为投资者实现其12%的目标内部回报率。
与此同时,MUSLOG取得了“强劲的运营表现”,在500万平方英尺的空间内,入住率不断上升,租金调升率超过25%。
Prokup说:“为了我们能够继续前进,向投资者返还资本至关重要。在我们已经变现的物业上,我们已经超过了那些内部回报率——达到了两位数。到目前为止,我们的表现超出了对投资者的承诺。”
贸易关税等干扰因素推动了美国物流需求,制造业回流和供应链调整促使制造商和零售商租赁更多仓储空间。
Prokup表示,2025年,物流空间的吸纳量从上半年几乎为零跃升至第四季度的7000多万平方英尺。
他说:“我们一些基金曾出现大量空置,但现在几乎所有空置空间都已被租用。”
“在这些租赁中,大约70%至75%都与关税有关——包括以前在海外生产、现在正迁回国内的电脑制造商,以及那些客户先前依赖‘最低豁免原则’(de minimis exemption)的租户,该原则已被取消,这意味着这些货物现在必须通过传统仓储方式处理。”
他补充说:“强劲的需求加上新空间供应的减少,我们认为未来几年将非常强劲……我现在看到的不是逆风,而是顺风。”
平均而言,MUSEL和MUSLOG的现有租约租金水平仍低于当前市价。
“因此,我们预计未来几年物业净收入将不断增长,因为我们将利用这个按市值计价的机会。我们还预计,由于该领域的资本市场需求,未来12至24个月内资本化率将出现压缩。”
今年3月,Mapletree US以5.75亿美元的价格将其第四个美国物流资产包出售给EQT Real Estate。在此之前,公司于2025年共出售了总值6.911亿美元的美国物流资产。
售出的约24项资产由MUSEL持有。MUSEL是一只封闭式私募基金,于2019年推出,投资组合横跨美洲和欧洲,成立之初的管理资产总额为43亿美元。
Prokup说:“去年,我们开始将一些基金资产变现。我们计划在本财年出售价值约15亿美元的物业,在这些交易中,即便面对利率上升带来的资本市场逆风,我们仍超出了承诺的回报。在这些物业的七年持有期内,我们的回报超过了最初的承销回报。”
他表示,展望未来,“重点是利用新空间供应不足和需求不断增长的机遇——在我们看来,这为开发创造了条件”。
Mapletree目前在美国约有价值5亿美元的在建开发项目,预计将于2026年下半年至2027年完工。
Prokup说:“我们已经积累了一系列待开发物业,目前这些物业都在我们的资产负债表上……我们的意向是在未来12个月内为这些物业设立某种投资工具——基金是其中一种可能的结构。”
“我们认为我们有能力实现超越市场的回报。”
对于该集团专注于办公楼的MUSIC基金,Mapletree正寄望于在长期低迷后出现的复苏新迹象。
Prokup说:“居家办公无疑对美国办公楼市场造成了冲击。”他表示,尽管由于冠病疫情、高利率和高资本化率,办公楼领域仍然充满挑战,但大多数市场的租金水平正在企稳,优质资产也出现了一些选择性改善。
他预计,随着更多公司强制要求员工返回办公室,办公楼投资组合将进一步改善。随着投资者信心回归,资本化率正在逐步下降。例如,在达拉斯,Mapletree已在德克萨斯州的办公楼Galatyn Commons出租了超过56万平方英尺的面积,使其入住率达到99%。
Prokup说:“在当前环境下,我们通过严谨的资本管理和审慎的资产层面执行,来负责任地管理商业周期。”
“我们的重点并非一味追求管理资产规模的增长,而是在充满挑战的环境中,通过推动卓越运营和改善我们资产的租赁表现来创造回报。”
在收购目标方面,Mapletree为在美国收购开发型物业和稳定型资产制定了“积极”的预算。“在下一个财年,我们计划重返市场,再次开始收购。”
Prokup表示,在数据中心这个日益热门的领域,“目前很难进行交易——在美国很难获得建造它们所需的电力”。
在最近一个报告季度,由于其美国物业的租约未续和空置,Mapletree Industrial Trust的物业净收入和派息有所下降。Prokup指出,其中一些物业具有改造用途的潜力。该Reit的管理人已宣布在北美地区设定5亿至6亿新元的资产剥离目标。