

供应收紧,2026年新私宅价格将再创新高
尽管销量放缓,但新项目减少和土地成本上升或将推动房价上涨
本文由 AI 翻译,关键事实请以原文为准。
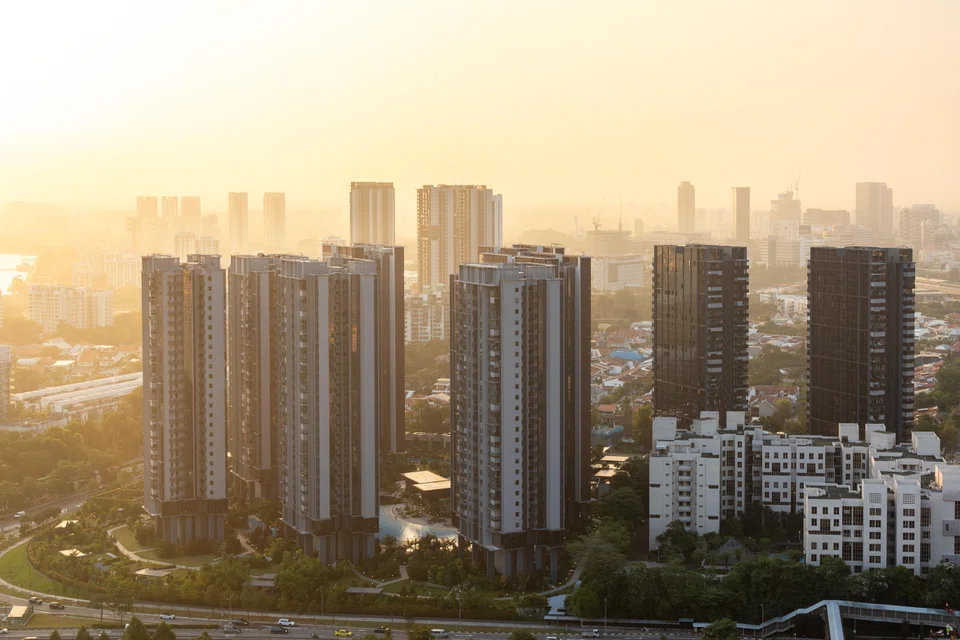
【新加坡】在需求依然坚挺和成本压力日益增大的背景下,随着供应收紧,新建私人住宅价格有望在2026年再创新高。
此前,2025年市场表现辉煌,25个新推出的项目(不包括两个执行共管公寓 Executive Condominium, 简称EC)销售强劲。
ERA首席执行官Marcus Chu表示,2026年的新项目供应将会减少,届时将有约19个私人住宅项目(包括一个有地住宅项目)和多达五个EC项目推出。
这些项目包括拥有875个单位的Chencharu Close综合用途项目、Sing Holdings和Sunway合作发展的拥有1,055个单位的Chuan Grove,以及在前Thomson View公寓旧址上兴建的拥有1,240个单位的项目。
EC市场方面,潜在的新项目包括位于Jalan Loyang Besar的Coastal Cabana、Rivelle Tampines,以及其他位于Senja Close、Woodlands Drive和Sembawang Road的项目。
合登亚洲(Huttons Asia)数据分析高级总监Lee Sze Teck预计,2026年将有约9,500个新私宅单位(不包括EC)投放市场,这比2025年推出的11,500个单位减少了17%。
PropNex首席执行官Kelvin Fong表示,开发商仍然注意到买家的价格敏感度,并努力保持价格在“可接受”的范围内,尤其是在项目开盘的周末。
即将推出的新单位中,约有64%将位于中央区外(Outside Central Region, 简称OCR),这比2025年的4,040个单位增加了55%。
Lee指出,明年达到五年最低居住年限的组屋数量也将增加68.9%。
略多于五分之一(21%)的新私宅位于其他中央区(Rest of Central Region, 简称RCR),14%位于黄金地段的核心中央区(Core Central Region, 简称CCR)。
随着投放市场的项目减少,明年一手市场的销量可能放缓至7,500至9,000个单位之间。
新盘价格预计将上涨高达5%,为各细分市场树立新的价格基准。
SRI研究与数据分析主管Mohan Sandrasegeran指出,2025年,核心中央区(CCR)的平均土地价格上涨了7.9%,达到每平方英尺容积率(psf ppr)1,521新元。
在政府售地计划(Government Land Sales, 简称GLS)下的地段,如Holland Link(每平方英尺容积率1,432新元)和Bukit Timah Road(每平方英尺容积率1,820新元),都出现了创纪录的竞标价。
Sandrasegeran表示,基于这些成本,明年核心中央区(CCR)的房价可能达到每平方英尺约3,500新元。
在其他中央区(RCR),平均土地竞标价上涨了8.3%,达到每平方英尺容积率1,234新元,其中Dorset Road(每平方英尺容积率1,338新元)和Telok Blangah Road(每平方英尺容积率1,326新元)的政府售地计划地段价格更是突破了每平方英尺容积率1,300新元的大关。
Sandrasegeran表示,这可能导致2026年的平均新盘价格达到每平方英尺约2,600新元,与2025年的水平基本持平。
土地价格增长最快的是郊区,其平均土地价格跃升26.6%,至每平方英尺容积率1,140新元。
Sandrasegeran说:“这反映出市场对大众市场地段的竞争更为激烈,这得益于首次购房者坚韧的购买需求以及位置优越地块的供应趋紧。”
与此同时,戴德梁行(Cushman & Wakefield, 简称C&W)研究部主管Wong Xian Yang表示,利率下调、建筑成本趋于稳定以及新盘的强劲表现,激发了开发商购地的兴趣,从而进一步推高了土地成本。
因此,预计2026年中央区外(OCR)的平均开盘价将达到每平方英尺约2,400新元,比2025年平均每平方英尺2,263新元的价格上涨6%。
尽管如此,世邦魏理仕(CBRE)东南亚研究部主管Tricia Song指出,今年一些较高的土地竞标价,是相对于2023年和2024年的低基数而言的回升,尤其是在核心中央区(CCR)。
PropNex的Fong补充说,2026年售出的许多新住宅价格可能会继续稳定在250万新元以下,这与2025年的情况类似,当时约67%的非有地私宅新单位交易价格处于该水平,接近2024年的68%。
合登亚洲的Lee表示,开发商在土地竞标和买家负担能力之间的平衡之举,已将其利润率压缩至个位数。
C&W的Wong指出,建筑成本虽已趋于稳定,但仍比2019年的水平高出33.4%。
Fong说,再加上高昂的劳动力成本,即使借贷成本下降,开发商的利润率预计也将保持紧张。
土地争夺战
近期的政府土地招标中,开发商表现活跃。
Fong说,2025年,不包括EC在内的政府售地计划(GLS)地段平均吸引了约五份投标,土地价格为每平方英尺容积率1,244新元,高于2024年的平均2.7份投标和每平方英尺容积率1,127新元。
Lee指出,最近在Bedok Rise的地段招标吸引了10家竞标者,是自2021年以来的最高纪录。
CBRE的Song解释说,由于“近期新盘销售强劲,开发商渴望补充其耗尽的土地储备”。
她补充说,2025年销售强劲——新房交易量达到11,430套,创四年新高——反映了市场流动性充裕和买家情绪积极,从而提振了开发商的信心。
Song表示,自2025年初以来,随着中美贸易紧张局势的缓和,与关税相关的不确定性也有所缓解,这为开发商带来了更大的确定性。
Mogul.sg首席研究官Nicholas Mak表示,开发商积极参与政府土地招标的势头很可能在2026年持续,特别是因为2026年上半年政府售地计划正选名单上的几块地皮都具有优越的地理位置。
其中包括位于Bayshore Drive的综合性多用途开发项目,该项目可提供1,280套住宅和22,500平方米的商业空间;以及位于前吉宝俱乐部(Keppel Club)旧址上的一块2.54公顷地皮,将建造约415个单位。
Realion(OrangeTee & ETC)集团首席研究与策略师Christine Sun补充说,“似乎有越来越多的外国和小型开发商参与其中”。
销售火爆
这些预测是基于开发商在2025年迎来的一个“丰收年”。Fong指出,2025年前11个月,不包括EC在内的新房销量超过10,600套,这是四年来首次突破10,000套大关。
他表示,核心中央区(CCR)今年尤其出现了“显著复苏”,开发商在同期售出了近1,900套新房,有望创下自2021年以来的最佳表现。
第一太平戴维斯(Savills Singapore)研究与咨询执行董事Alan Cheong表示,新加坡人愿意以每平方英尺3,000新元或总价235万新元的中位数价格,购买面积中位数为730平方英尺的核心中央区(CCR)黄金地段住宅。
Fong将此轮上涨归因于核心中央区(CCR)和其他中央区(RCR)之间价格差距的缩小,这“重塑了买家的价值观念”。根据已登记的交易禁令,CCR和RCR新建非有地私宅的中位数价格差距仅为10%,这是自1995年有记录以来的最小差距。
此外,合登亚洲的Lee强调,自2023年以来,家庭财富“大幅”增长。截至2025年第二季度,家庭持有的现金和存款达到6,802亿新元,比2023年第一季度增加了906亿新元,增幅为15.4%。
Lee说:“这些增加的财富可以用来购买9,000套每套价值1,000万新元的非有地私宅。尽管有降温措施……买家并未被吓退,而是对其投资持中长期看法。”
ERA的Chu指出,在今年推出的约25个私人住宅项目中,有10个在开盘当天就售出了至少80%的单位,其中五个项目的销售率超过90%。相比之下,在2020年至2024年期间,每年仅有五个项目在开盘时销售率超过80%。
Fong补充说,截至11月底,有14个项目自推出以来已售出至少70%的单位。其中包括已完全售罄的Lentor Central Residences;几近售罄、销售率达99%的LyndenWoods和Skye at Holland;以及售出其1,193个单位中93%的Parktown Residence。
Fong表示:“近年来,我们还从未见过如此多的新项目在推出当年就取得如此高的销售率。”
在供应方面,C&W的Wong指出,总未售库存仍低于22,451个单位的十年平均水平,并且由于新房销售强劲,预计将在2025年第四季度进一步收紧。
此外,CBRE的Song表示,近年来集体出售地段的减少也限制了供应。
Song说,包括EC在内的政府售地计划正选名单上的供应量在2020年至2021年期间也表现低迷,在2020财年触底至3,100个单位,之后从2021年上半年开始回升。
但随着需求正常化以及2023年和2024年售出的政府售地计划地段供应投入市场,未售库存可能会在2026年上升。
尽管如此,Song表示,开发商不太可能提供折扣,因为在更为“有利的”利率环境下,购房需求预计将比2022年至2024年的低谷时期更为坚挺。
她预测私宅价格将增长2%至4%,而2025年的增幅为3%至4%。
TRENDING NOW

Peter Kwee’s Ridley Park bungalow on the market with S$100 million asking price

Motoring tycoon Peter Kwee is back in court: Here are his previous legal battles

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

South-east Asia has lost Nvidia’s best salesman

