

第二季预估数据:私人住宅价格微升0.5%,组屋转售价格再跌0.3%
有地住宅和核心中区领涨高端市场,涨幅约2%,其他地区价格则普遍下跌
本文由 AI 翻译,关键事实请以原文为准。
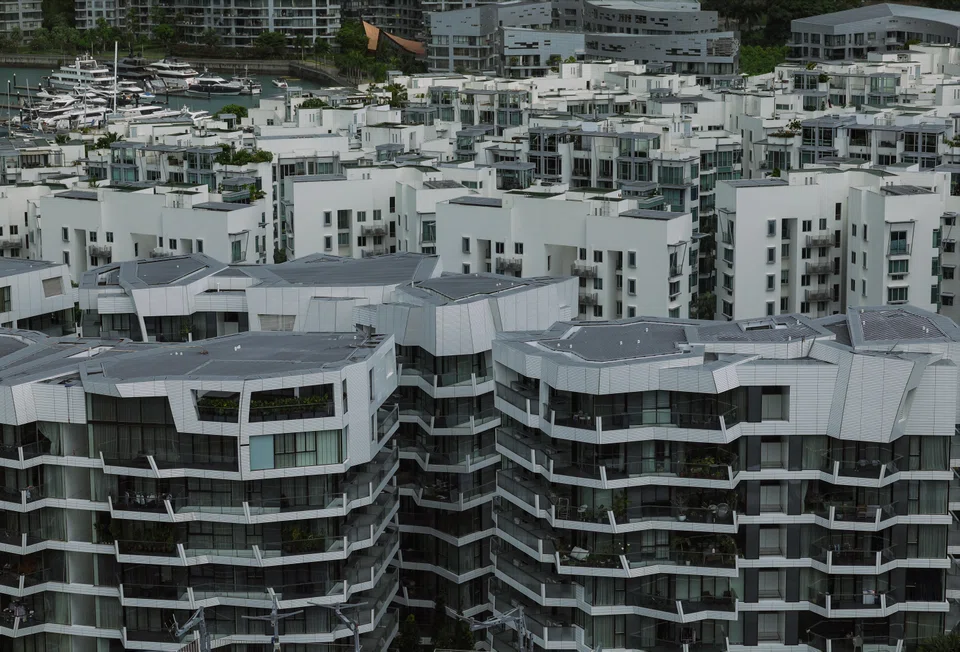
【新加坡】第二季度,高端房地产价格的上涨支撑了私人住宅市场,而所有其他领域的房价以及公共住房的转售价格均出现下跌。
周三(7月1日)发布的政府预估数据显示,2026年第二季度私人住宅价格上涨了0.5%,而公共住房转售价格则进一步微跌0.3%。
尽管整体私人产业价格指数持续上涨,但增速低于其在第一季度0.9%的增幅,且各领域的走势明显不均衡。
第二季度有地住宅价格跃升2.6%,与此形成对比的是,非有地住宅领域的价格下滑了0.1%。
从各地区来看,差异更为显著:核心中区(CCR)的公寓价格上涨了2%,而其余的中区(RCR)或城市边缘地区的价格则下跌了1.4%。在中央区以外(OCR),郊区公寓价格也下滑了0.2%。
Realion Group首席研究员兼策略师Christine Sun指出,总体而言,2026年上半年的价格涨幅为1.4%,这是自2020年上半年价格下跌0.7%以来的最小变动幅度。
Huttons Asia首席执行官Mark Yip指出,第二季度中央区以外(OCR)的交易量占总数的60%。因此,该地区相对较低的价格拖累了整体指数。
CBRE新加坡和东南亚研究部主管Tricia Song表示,其中一个例子是新推出的Tengah Garden Residences,该项目认购率“非常高”,原因在于其定价相对于近期其他中央区以外(OCR)的新项目而言“颇具吸引力”。
该项目是本季度推出的三个新项目之一,也是登加(Tengah)地区首个私人公寓项目。在4月的首发周末,该项目以平均每平方英尺2120新元的价格,售出了其863个单位中的99%。
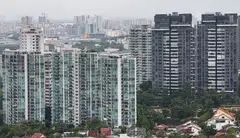
Sun指出,随着第二季度郊区单位交易量的增加,售价低于200万新元的私人住宅(不包括执行共管公寓,简称EC)数量,从第一季度的631个单位几乎翻倍增至1016个单位。
按每平方英尺(psf)计算,交易价格低于每平方英尺2000新元的新私人住宅(不包括EC)数量,也从之前的24个单位跃升至第二季度的144个单位。
同样地,其余的中区(RCR)的公寓价格可能受到了本季度唯一一个新推出项目——位于纬壹科技城的Hudson Place Residences的抑制。
Song指出,该项目在本季度售出了218个单位,占其总共327个单位的三分之二,中位数价格为每平方英尺2467新元,这比邻近的Bloomsbury Residences在2025年4月上市时录得的每平方英尺2518新元的中位数价格低了2%。
高端市场价格保持坚挺
Knight Frank Singapore研究部主管Leonard Tay表示,在高端市场,有地住宅价格目前处于历史最高水平。
PropNex首席执行官Kelvin Fong指出,价格的增长是在“相对稳定的市场活动”中实现的。
中止转让的申请数据显示,第二季度有地住宅交易约有491宗,略低于第一季度录得的509宗。但平均单位价格全面上涨,环比增幅在3.3%至5.9%之间。
Fong表示,尽管销售量变化不大,但价格仍在上涨,这表明在供应紧张的市场中,需求持续支撑着价格。
在高端公寓领域,ERA首席执行官Marcus Chu观察到,尽管缺乏新项目推出,但第二季度价格依然坚挺。核心中区(CCR)的销售量也大幅下降,从第一季度的1223个单位降至截至7月1日的596个单位。
Song提到了现有的核心中区(CCR)项目,例如拥有455个单位的River Modern和拥有348个单位的The Robertson Opus,这些项目在第二季度的中位数价格有所上涨,因为“买家抢购了剩余单位”。
总体而言,第二季度私人住宅交易量保持相当稳定,录得5420宗交易,较上一季度的5413宗略有上升。
SRI研究与数据分析主管Mohan Sandrasegeran表示,其中,新房销售量(不包括EC)环比增长3.5%至2093个单位,尽管新入市的住宅数量有所减少——从上一季度的1844个单位降至1705个单位。
平均认购率从第一季度的70.5%上升至第二季度的77.5%。
ERA的Chu表示,在二级市场,交易量下跌18.3%至2634个单位,这是自2020年第二季度以来的最低水平。这也“偏离了过去八个季度每季度(约)3000个转售单位的稳定模式”。
他认为这主要是由于6月份学校假期的季节性淡季,许多潜在购房者出国旅行。即便如此,非有地私人住宅(不包括EC)的转售价格中位数仍在持续上涨,环比上涨1.5%至每平方英尺1792新元。
差距正在扩大?
在私人市场表现参差不齐的同时,组屋转售价格进一步放缓,继上一季度下跌0.1%后,第二季度再跌0.3%。Sandrasegeran指出,这使得上半年的价格变动为负0.4%。Mogul.sg首席研究官Nicholas Mak针对住宅市场顶端与组屋转售市场的价格走势差异评论道:“私人和公共住房价格的增长率分化,代表了最富有的25%人口与大众之间日益扩大的贫富差距”。
第二季度转售组屋的交易量保持稳定,为6268个单位,略低于上一季度的6285个单位。与去年同期录得的6981个单位相比,同比下降了10.2%。
Huttons Asia的Yip预计,今年下半年将有多达12个新公寓项目推出,共计3567个单位。主要项目包括7月份拥有380个单位的Dunearn House和499个单位的Lentor Gardens Residences;9月份位于裕廊(Jurong)的570个单位的Lucerne Grand;以及9月/10月左右拥有1240个单位的Thomson Reserve和133个单位的The Serra Residences。
由于预计下半年入市的单位数量将减少,Huttons已将其全年销售量预测从此前的8000至10000个单位,调整为7500至9000个单位。
CBRE的Song补充道:“这将是在2025年10815个单位的高基数上有所放缓,主要原因是新推出项目减少,以及去年高于趋势的交易量之后,被压抑的需求恢复正常。”
分析师预计,全年私人住宅价格将上涨2.5%至5%,而组屋转售市场的价格变动可能在-2%至5%之间。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons
Developers rush to build homes on Vietnam’s breathtaking coast, testing a new urban model

US dollar falters after Iran’s offer to reopen Hormuz sends oil lower

Tokyo reverses baby bust with AI matchmaking and generous subsidies

