

新加坡3月核心通胀率上升,经济学家预计海湾战争将引发更广泛物价上涨
更多行业将因能源和投入成本上涨而受到冲击,企业或将成本转嫁给消费者。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】私人领域经济学家警告,未来几个月物价将出现更广泛的上涨,因为他们预计由海湾战争引发的更高的能源和投入成本,将逐步传导至更多行业。
尽管通胀前景看涨,但经济学家们对新加坡金融管理局 (MAS) 7月份的下一步举措意见不一,不过多数人预计其政策设定将维持不变。
新加坡3月份的核心与整体通胀率双双上扬,统计局周四(4月23日)公布的数据显示。
新加坡金融管理局 (MAS) 和贸易及工业部 (贸工部) 维持其对2026年核心与整体通胀率的官方预测,均为1.5%至2.5%。
金管局已于4月14日发布货币政策声明时,将全年预测上调至此区间,高于1月份的1%至2%。这也是当局自2022年10月以来首次收紧货币政策。
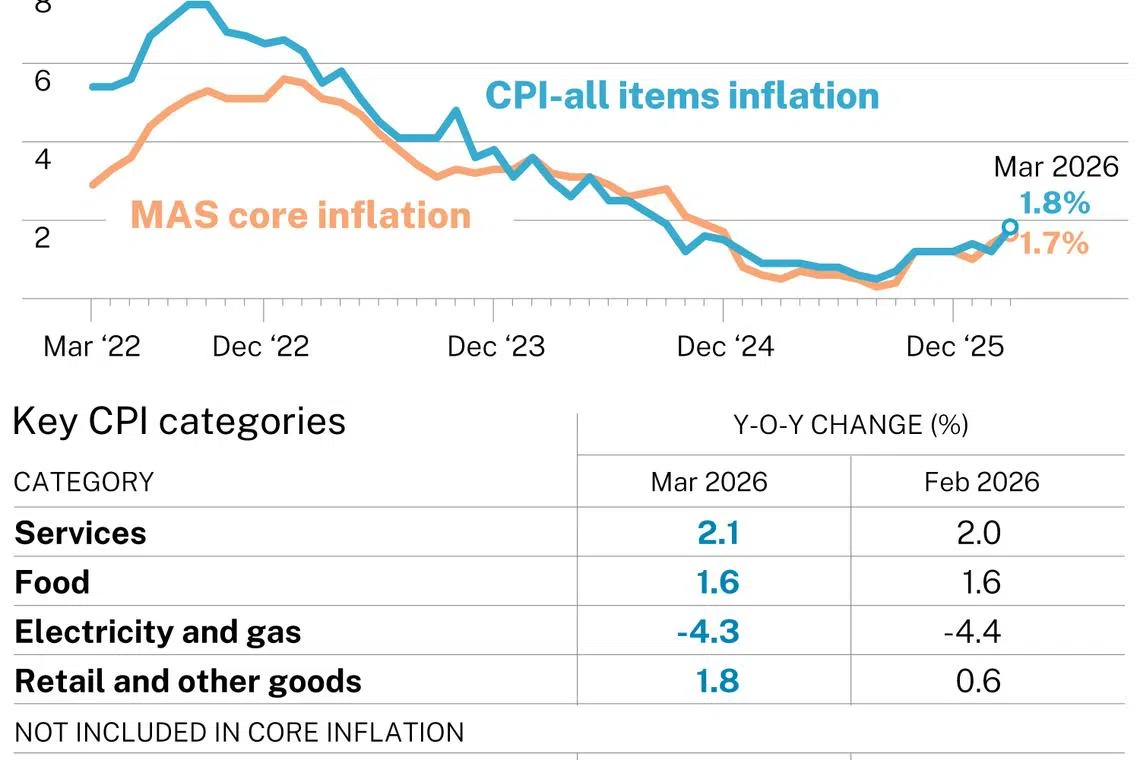
3月份的核心通胀率(不包括住宿和私人交通成本)为1.7%,高于2月份的1.4%,并符合彭博社调查的私人领域经济学家1.7%的预测中值。
当局表示,这主要是由于零售及其他商品和服务的通胀率上升所致。
整体通胀率从前一个月的1.2%升至1.8%,当局将其归因于私人交通成本和核心通胀率的上涨。这也符合经济学家1.8%的预测中值。
按月计算,整体消费物价指数 (CPI) 在3月份上涨了0.5%,而核心消费物价指数则上涨了0.1%。
金管局和贸工部在周四的联合声明中指出,由于中东局势发展导致的能源及其他投入成本上涨将通过全球供应链传导,新加坡的输入性成本压力预计在未来几个月将加剧和扩大。
他们表示,在国内方面,2026年服务业单位劳动力成本的增长可能会放缓,而在经济不确定性加剧的情况下,国内消费者支出可能变得更加谨慎。
尽管当局指出,目前通胀前景的风险偏向上行,但他们也提示了下行风险,例如供应链中断导致工业生产受限,或全球金融状况突然收紧。
他们补充说,这些因素可能导致经济活动放缓,从而拉低通胀。
更多行业将受成本上涨冲击
多位经济学家指出,未来几个月通胀率有可能突破2%的水平。
这是因为更多行业受到成本上涨的冲击,而企业很可能通过提价将这些增长的成本转嫁给消费者。
Maybank 经济学家 Chua Hak Bin 和 Brian Lee 指出,到目前为止,能源价格上涨的传导效应主要局限于燃油和运输服务领域。
然而,他们预计,随着海湾供应中断导致的能源和原材料成本上涨通过供应链传导,通胀将在未来几个月进一步上扬,并“扩大到更广泛的产品范围”,包括非运输和公用事业领域。
因此,他们表示通胀率可能在第二和第三季度超过2%。但他们维持对2026年核心通胀率1.9%和整体通胀率1.8%的预测,并认为风险偏向上行。
OCBC 首席经济学家 Selena Ling 表示,海湾战争以及霍尔木兹海峡的持续关闭将推高企业的能源和石化相关成本,“这可能加剧第二季度甚至更长时间内的通胀传导效应”。
她预计,中东冲突及其导致的供应链中断将推高私人交通、公用事业、航空旅行和食品等领域的成本。
在她看来,第二季度的核心和整体通胀率将进一步加速至接近2%。鉴于通胀前景存在上行风险,她维持全年核心及整体通胀率在2%至3%的预测。
DBS 高级经济学家 Chua Han Teng 表示:“通胀的上升尚处初期,并面临着日益扩大的上行风险。”
他指出,能源价格上涨正导致国内的运输、物流、电力和燃气成本增加,企业可能会在未来几个月将这些成本转嫁给消费者。
他补充说,中东供应冲击导致的化肥成本上涨,可能会转化为农产品价格的上涨。
经济学家也提醒消费者,为第三季度起物价将进一步加速上涨做好准备。
UOB 副经济学家 Jester Koh 表示,能源供应冲击的“第一轮效应”已在3月份的消费物价指数数据中显现,主要体现在汽油和点对点交通服务价格的上涨。
他补充说,已宣布将在第二季度上调的电费和燃气费,从第三季度起可能会出现“更大幅度的上涨”。
然而,Koh 认为,现在评估“第二轮效应”的程度还为时过早,因为企业可能会选择暂时消化增加的成本,稍后再将成本转嫁给消费者。
他的基线预测是,核心通胀率将从6月起“显著走强”,在8月至9月达到2.5%的峰值,然后在第四季度回落至2%左右。
他维持全年核心通胀率1.9%的预测不变,但将整体通胀率预测上调至2.2%。
同样,Standard Chartered 首席经济学家兼亚细安及南亚外汇研究主管 Edward Lee 表示,通胀可能要到第三季度才会加剧,届时电价将反映更高的燃料价格。
对金管局7月举措看法不一
在通胀不断上升的背景下,经济学家们对央行7月份的下一步举措意见不一。
Barclays 经济学家 Brian Tan 的基本预测是,近期内不会对新元名义有效汇率 (S$NEER) 政策区间进行进一步调整,尽管他已将2026年核心通胀率预测从1.5%上调至1.9%。
但他表示,“风险倾向于进一步收紧”。
在他看来,金管局4月份的紧缩举措旨在“先发制人地巩固”其“抗击通胀的信誉”,以便在消费物价指数读数上升时锚定通胀预期。他表示,这减少了“日后采取更激进行动”的必要性。
Edward Lee 表示,当局的声明综合来看,表明“鉴于当前复杂局势,金管局目前并未预设任何货币政策路径”。
他也维持其对金管局在7月份保持政策设定不变的判断,但和 Tan 一样,他认为风险平衡倾向于进一步收紧。
尽管 Koh 预计金管局要到10月才会进一步收紧货币政策,但风险倾向于提前至7月行动,“如果第二轮效应比预期更强,或通胀预期显示出加速迹象的话”。
DBS 的 Chua 表示,在中东局势多变带来的高度不确定性以及“通胀和经济面临巨大风险”的背景下,央行“希望保持政策的灵活性”。
另一方面,Maybank 的两位经济学家认为,金管局在7月份将新元名义有效汇率 (S$NEER) 的斜率再上调50个基点的可能性“高于一半”。
他们引述当局关于通胀前景风险偏向上行的声明,以及需求可能受抑制的观点表示:“我们认为,有必要采取一个略微收紧的新元名义有效汇率升值立场,以缓冲输入性通胀对家庭和企业造成的冲击。”
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

China’s market is tougher than ever. Where can Singapore firms still find room to grow?
Nvidia CEO says ties to Singapore firm under spying probe were ‘normal’

