

金管局意外维持政策不变,显示核心通胀接近峰值;经济学家预计政策紧缩将暂停更长时间
预测范围收窄表明物价趋于稳定,但HSBC和UOB警示1月份存在风险
本文由 AI 翻译,关键事实请以原文为准。
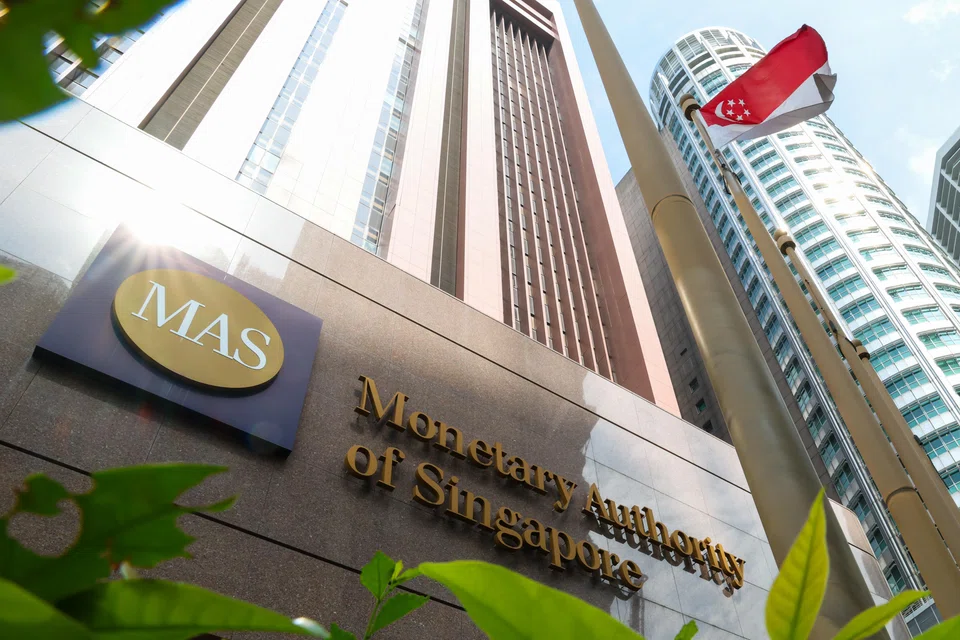
【新加坡】经济学家认为,新加坡金融管理局 (金管局) 于周三(10月14日)意外决定维持货币政策设置不变,此举表明核心通胀可能已接近峰值,多数经济学家预计政策紧缩将暂停更长时间。
金管局维持了新元名义有效汇率 (S$NEER) 政策区间的斜率、宽度和中心轴水平不变。
此决定出乎了彭博社一项调查中20位经济学家中17位的预料,他们此前预测金管局会调高政策区间的斜率。
该央行还将2026年的核心通胀预测范围从1.5%至2.5%收窄至1.5%至2%,并预计整体通胀率约为2%。
核心通胀率从第二季度的1.5%上升至7月和8月的2.1%。金管局表示,该数据在未来几个季度将保持略微偏高的水平,然后“从2027年中期开始更明显地放缓”。
Maybank经济学家Chua Hak Bin和Brian Lee表示,收窄的通胀预测表明“核心通胀已经或接近其峰值”。

他们说:“金管局相信,当前温和的限制性设置足以应对近期的输入性通胀压力,因为国内成本压力——尤其是服务业——依然温和,且通胀预计将从2027年中期开始放缓。”
他们预计金管局将在1月份以及整个2027年维持政策不变,因为10月份的决定“为进一步收紧政策设定了很高的门槛”。
OCBC首席经济学家Selena Ling表示,10月份的决定表明金管局对于核心通胀正在企稳更有信心,并“表明其对当前的新元名义有效汇率政策立场感到满意,而2026年4月和7月早前政策收紧的累积效应仍在系统中发挥作用”。
SEE ALSO
她补充说,这一决定“应被视为政策暂停,因为4月和7月早前实施的政策收紧被认为是足够的”。
Ling预计,假设产出缺口如金管局预测的那样收窄且核心通胀从2027年中期开始放缓,金管局至少会维持政策至2027年1月的会议。
OCBC对2026年的整体通胀和核心通胀预测分别维持在2%和1.8%。
DBS高级经济学家Chua Han Teng也认为这一决定是在今年两次“前瞻性”紧缩举措后的暂停。
他补充说,虽然第三季度的增长强劲,但“未来几个季度的稳步扩张仍将导致正产出缺口收窄,从而抑制潜在的通胀压力”。
DBS将其2026年的核心和整体通胀预测分别从2%和2.2%下调至1.8%和2%;同时将其2027年的预测分别从2%下调至1.8%。
JPMorgan Chase经济学家Siddharth Jamad说:“鉴于对增长-通胀风险的这一评估以及迄今已实施的紧缩的固定金额,我们预计金管局将在2027年维持长期不变的政策。”
他估计,金管局今年已经实施了75个基点的紧缩。
1月份采取行动的风险
然而,并非所有人都预计会长期暂停。HSBC高级亚细安经济学家Yin Liu表示,尽管金管局的口气不那么鹰派,但进一步收紧政策的大门并未关闭。
她指出,在2023年4月连续五次收紧政策后,金管局曾用“足够紧缩”来描述其政策路径,以示其紧缩周期的结束——而周三的声明中并未出现这一措辞。
她预计通胀的上行风险将加剧,并列举了中东紧张局势下高昂的能源成本、12月公共交通费上涨7%以及厄尔尼诺现象导致的高昂食品成本。
HSBC曾预计本周斜率将上调25个基点,现在则预计将在2027年1月进行调整,届时斜率将达到1.5%。
UOB副经济学家Jester Koh表示,更令人意外的不是决定本身,而是声明中“略显鸽派的基调”,尤其是在输入性通胀高企且中东冲突尚无明确解决方案的情况下。
UOB目前预计金管局将在整个2027年维持政策不变,但Koh认为1月份进一步将斜率上调25个基点的可能性为30%。
他列举了不断加剧的中东冲突、扩大的输入性价格压力以及2027年第一季度电费可能回弹等因素。
Koh补充说,核心通胀可能在1月份达到2.5%的峰值,并在2027年平均达到2.1%至2.2%,这可能高于金管局的预测。
OCBC的Ling表示,她不能完全排除能源、食品、工资或更广泛的人工智能相关需求带来的上行意外,这些因素仍可能导致需要再次收紧政策。金管局自身也表示,通胀风险仍偏向上行。
该决定公布后,新元的贸易加权指数小幅走低。Maybank指出,新元名义有效汇率较政策区间中点高出1.67%,而宣布前为1.73%。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






