

数据中心竞赛:观察人士称新加坡重质不重量
这个城市国家正在推行“可持续”数据中心战略——但其雄心壮志面临哪些障碍?
本文由 AI 翻译,关键事实请以原文为准。
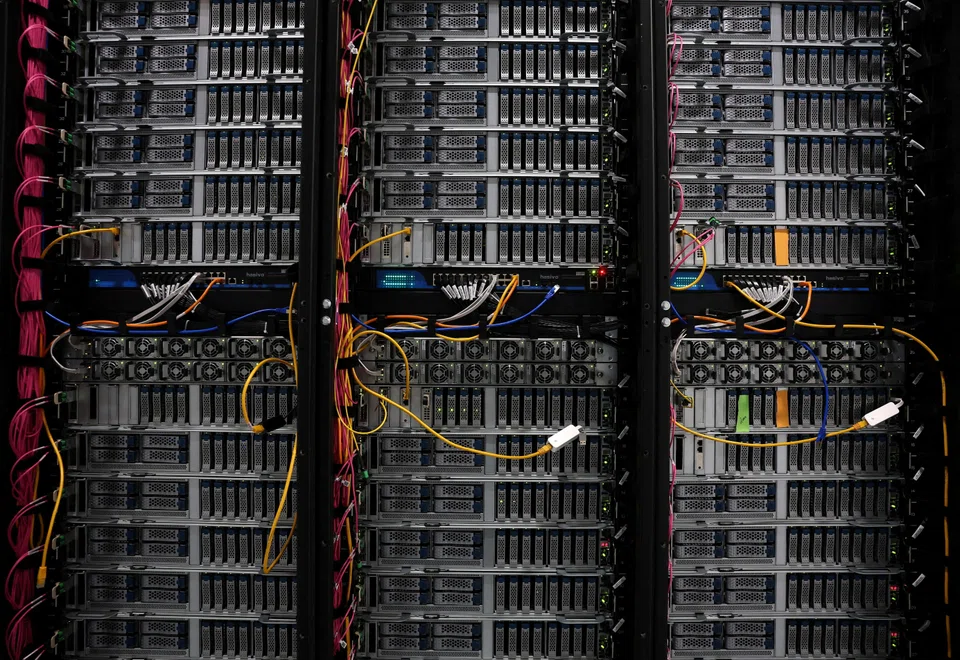
【新加坡】随着东南亚乃至全球押注于人工智能(AI),数据中心已成为最热门的投资领域之一。
《财富商业洞察》(Fortune Business Insights)在去年11月的一份报告中估计,2024年全球数据中心市场规模约为2430亿美元,预计到2025年将增长至约2700亿美元。预计大部分增长将由人工智能驱动。
与此同时,根据McKinsey and Company的数据,到2030年,数据中心投资可能达到7万亿美元,其中一半以上将用于计算硬件。其中约60%的支出将发生在美国以外。
新加坡正积极拥抱人工智能,并希望抓住其带来的经济效益。2023年,新加坡公布了最新版的《国家人工智能战略》,其中涵盖了国内约70个用于人工智能相关用途的数据中心。
自2022年解除对新数据中心项目长达三年的暂停令以来,该国也一直在推动“可持续”数据中心的发展。
今年,这个城市国家宣布计划在裕廊岛建设一个低碳数据中心园区,容量高达700兆瓦(MW),这是迄今为止规模最大的此类设施。
《商业时报》探讨了新加坡数据中心的发展目标在2026年的走向、其在区域数据中心竞赛中的地位,以及所面临的挑战。
新加坡的目标
业内人士和分析师表示,新加坡的数据中心战略经过了精心设计。
Morningstar股票分析师Xavier Lee指出,新加坡在追求质量而非数量方面展现了“审慎”而又“雄心勃勃”的姿态。他以占地20公顷的裕廊岛数据中心园区为例,该园区将使新加坡的数据中心容量在2024年的水平上增加50%。
与此同时,Keppel首席数字官Manjot Singh Mann认为,新加坡有潜力成为一个“非常重要”的数字枢纽,以运行最关键、成本最高的AI应用程序。
他指出,新加坡在政策、执行力和连接性方面的优势,不仅可以应用于AI训练,还可以扩展到更智能的工作负载,例如部署在银行或制造业中的应用。
Mann说:“训练负载需要高得多的(数据中心)容量和更大的土地面积。”
另一方面,智能工作负载需要更近的距离、更严密的监控和更高的安全性。他补充道:“这些工作负载需要一个枢纽,而这个枢纽就是新加坡。”
Lee对此表示赞同,他指出新加坡处于独特的地位,不必为数据中心与其他亚细安(Asean)国家直接竞争。
他说:“投资者应将该地区视为一个单一的、共生的生态系统。新加坡是处理延迟敏感、高价值工作负载的大脑,而柔佛(Johor)和巴淡岛(Batam)则为大规模AI模型训练提供工业规模的支持。”
Mann还指出,新加坡希望保持其作为承载区域数据中心流量的海底电缆主要枢纽的地位,这将有助于其继续成为连接东西方的重要节点。
为大宗交易提供低延迟数据连接将促进新加坡金融业的发展,该行业占其2024年国内生产总值的约14%。
根据Amazon Web Services (AWS) 2023年的一项研究,仅数据中心行业每年就为新加坡经济贡献了20亿新元。这几乎是整个零售业规模的一半,并且超过了酒店业的规模。
该研究还指出,数据中心创造了数千个高薪、高生产力的就业岗位,这些职位的工资比全国平均水平高出35%,劳动生产率则高出2.6倍。
土地是限制因素
根据Cushman & Wakefield的数据,今年第二季度,新加坡的数据中心总容量在亚洲排名第八。
中国是遥遥领先的领导者,而新加坡的北方邻国马来西亚的容量也远超新加坡。
专家认为,尽管去年10月宣布了裕廊岛700兆瓦的扩建计划,但与亚细安邻国相比,新加坡的容量仍将受到限制。
除了土地稀缺,新加坡还面临电力和水资源消耗的限制。
Morningstar的Lee表示,另一个“主要制约因素”是绿色电力的要求。他指出,新加坡的可持续增长计划要求严格的能源效率和低碳采购,这缩小了数据中心建设和运营的选择范围。
然而,Keppel的Mann认为,裕廊岛绿色数据中心园区将在很大程度上解决这个问题。该公司计划于2026年在罗央岸外供应基地开工建设全球首个大型浮动数据中心,预计2028年完工,这可能有助于缓解土地和冷却方面的限制。
尽管如此,土地限制远非新加坡数据中心未来的丧钟。
Turner & Townsend总监Alex Quek表示,新加坡将成为数据中心竞赛的重要参与者,但其重点是可持续性而非纯粹的容量。
他说,推动可持续数据中心的发展将使新加坡在2030年前成为该地区人工智能和绿色能源的顶级“数字需求指挥中心”。
OCBC Investment Research主管Carmen Lee表示,在地缘政治方面,新加坡的稳定性是其区别于区域同行的关键优势。
电力有限
OCBC的Lee表示,新加坡数据中心面临的另一个关键制约是电力供应。这个城市国家已经开始努力打造“面向未来”的电网,与土地限制等问题相比,为数据中心提供稳定的电力是一个“远为重要的考量”。
Keppel的Mann和OCBC的Lee指出,新加坡的土地稀缺和绿色发展蓝图(Green Plan)同时推动了电力、水和土地方面的创新和效率提升。
根据AWS 2023年的研究,在“绿色增长”情景下,这种可持续发展的推动力还可能带来2.8倍的就业增长和8.9倍的经济增长。
虽然OCBC的Lee表示,从2026年起,数据中心的需求和投资增长不太可能出现双位数增长,但仍可能展现出约7%至9%的“高个位数”增长,这既包括内生增长,也得益于区域贸易。
与此同时,Turner & Townsend的Quek表示,新加坡数据中心未来的一个重要部分可能涉及改造“老旧”数据中心,以满足AI行业的需求——尤其是在可靠性方面。他说,这可能有助于推动从2026年起的数据中心建设需求。
然而,随着对AI泡沫的担忧加剧,与AI相关的数据中心需求能否持续,以及如果泡沫破裂,该行业会受到多大冲击,目前尚不明确。
OCBC的Lee表示,尽管在AI领域存在“过度投资”,但像Nvidia和Meta这样专注于AI的科技公司第三季度的盈利表现“在某种程度上”强劲,足以缓解市场的担忧。她指出,如果盈利没有跟上投资的步伐,那才值得警惕。
如果AI市场泡沫破裂,其影响将是巨大的,对数据中心需求的抑制效应可能会持续到2029年。正如OCBC的Lee所观察到的,大多数涉足数据中心领域的公司在2026年都有承诺,并且“投资不可能立即停止”。
东南亚数据中心展望
随着新加坡面临制约,其亚细安邻国之间吸收数据中心外溢需求的竞争正在升温。
BMI在去年11月的一份报告中表示,尽管马来西亚是该地区的领先者,但由于其自身资源限制和监管加强,运营商也在寻找其他地方。
JLL亚太区数据中心研究总监Muhd Syafiq表示:“马来西亚仍然是数据中心投资的一个有吸引力的目的地,但更严格的电力分配和审批控制意味着项目可能需要更长时间才能启动和运行。”
与此同时,电价上涨可能增加 运营商的电力成本,而寻求批准的数据中心项目的许可流程也在收紧。
BMI技术分析师Alex Kheder说:“不断上涨的土地购置成本和初现的饱和迹象,尤其是在柔佛州,威胁到(马来西亚)领导地位的长期可持续性。”
Delta Electronics (Thailand)首席执行官Victor Cheng表示,随着运营商寻求成本更低的替代方案,拥有过剩能源资源的泰国正在吸收部分外溢需求。
泰国的数据中心市场在运营成熟度方面仍处于起步阶段,但其东部经济走廊已获得Google和Amazon等科技巨头的投资。
Cheng说,越南在吸引数据中心建设方面也变得更加积极。
他预计未来五年,越南的数据中心增长潜力可能超过印尼,后者的市场受到电网和输电挑战的制约。
同样,Kheder指出,越南似乎将在2026年后成为一个越来越有竞争力的区域参与者,其数据中心领域在全面的监管改革、不断改善的基础设施和数据主权要求的推动下正在迅速追赶。
他说,尽管如此,马来西亚高效服务本国和新加坡市场的能力,在短期到中期内仍然是一个“核心优势”。
他补充说:“能否持续保持主导地位,将取决于马来西亚在日益激烈的区域竞争中解决基础设施限制和保持成本竞争力的能力。”
Syafiq说,如果马来西亚专注于智能电力分配、更强的连接性和简化的流程等核心领域,这一优势就可以保持。
TRENDING NOW
From AI financing to Indonesia outlook: 4 takeaways from Singapore banks’ Q3 results

VinFast, Mitsubishi weigh Philippine EV production as state incentives near

Analysts cut DBS target price on lower 2027 earnings, but see buying opportunity after share price slide

Could Japan trigger the next global financial crisis?

