

衍生品收益基金提供诱人收益率——前提是你能接受其中的取舍
本文由 AI 翻译,关键事实请以原文为准。
【首尔】资深基金经理汉密尔顿·雷纳(Hamilton Reiner)为摩根大通资产管理公司(JPMAM)开创了股票溢价收益基金,他说话的语调亲切,近乎学者风范,与其明星光环形成反差。
他的心血之作——JEPI、JEPQ以及一系列其他基于期权的交易所交易基金(ETF)和共同基金——激发了博客文章、网络热议和YouTube频道的专题报道。对于不熟悉的人来说,JEPI和JEPQ是JPMAM主动型ETF系列中的明星产品。
JEPI是摩根大通股票溢价收益ETF(JPMorgan Equity Premium Income ETF)的代码,该基金挂钩标准普尔500指数。JEPQ则是指摩根大通纳斯达克股票溢价收益ETF(JPMorgan Nasdaq Equity Premium Income ETF),挂钩纳斯达克100指数。
这两只ETF都采用备兑看涨期权策略 (covered-call strategy),利用衍生品或期权来创造收益,收益来源包括期权费和股票股息。
在JPMAM最近于首尔举行的亚洲媒体峰会上,首席执行官乔治·盖奇(George Gatch)称赞雷纳的创新使公司在基于期权的策略领域占据了领先地位。
他指出:“我们一直是提供衍生品和期权策略的先驱,这些策略能提供更高的收益和更低的波动性。大约11年前,我们与(雷纳)一起推出了第一只此类基金,当时该类别中只有22只基金。”
“如今,市场上有超过500只(此类基金),而JPMorgan在衍生品收益能力方面拥有50%的市场份额。我们率先将这种策略从共同基金引入了ETF领域。”
JEPI于2020年推出,此后其资产规模已激增至超过410亿美元。2022年推出的JEPQ,资产规模也已超过310亿美元。
尽管美国股市正处于牛市——在这种情况下,直接投资指数的回报会好得多——但这些策略仍持续吸引资金流入。
金融服务公司Morningstar的研究显示,美国的衍生品收益基金类别(主要由备兑看涨期权策略组成)在2025年上半年吸引了创纪录的315亿美元资金流入。
在新加坡,有三只JPMAM的股票溢价收益ETF注册在案,分别是JEPI、JEPQ和JEPG。最后一只JEPG是摩根大通全球股票溢价收益主动型ETF(JPMorgan Global Equity Premium Income Active ETF)的代码,其基准为MSCI全球指数。
所有这些基金都属于“可转让证券集体投资计划”(Ucits),这种结构对非美国投资者而言税收效率更高。它们在海外交易所上市。
期权为实现结果,而非杠杆
雷纳在JPMAM媒体峰会期间表示:“凭借超过35年的股票和股票期权投资经验,我一直认为期权应该用于实现投资结果,绝不能用于杠杆操作。无论是在个人生活还是职业生涯中,我都不相信杠杆。”
“我当时环顾整个行业,发现固定收益产品的收益并不高,但人人都喜欢收益,这是一项永恒的需求。我在想,我们能否将运用股票和期权的能力结合起来,以提供收益?JEPI的构想就是这样诞生的。”
这位董事总经理同时也是JPMAM的投资组合经理兼美国股票衍生品主管。
该策略通过卖出基于一篮子股票的一个月期虚值看涨期权来获得收益。但这也需要做出取舍:投资者必须准备好放弃部分市场上涨的潜力。
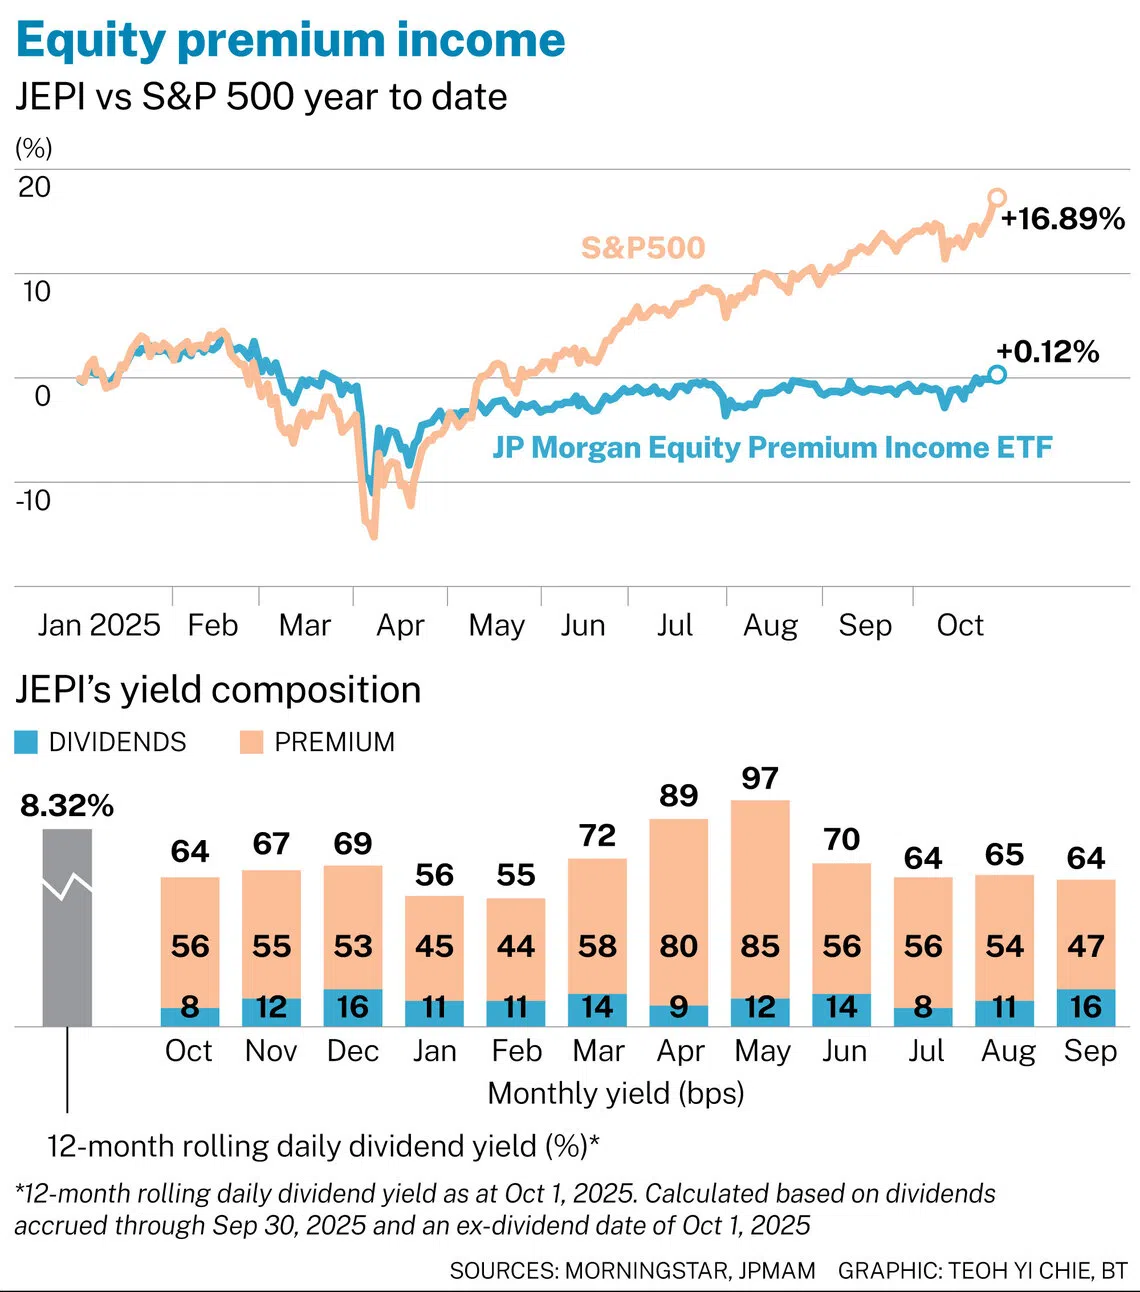
事实上,在过去一年里,这种取舍的代价相当高。例如,截至9月30日的一年里,JEPI的回报率为5.06%,而标准普尔500指数的回报率为14.8%。与此同时,JEPQ的回报率为10.12%,而纳斯达克指数的回报率为18%。
但将此类ETF视为信用投资的替代品,而非纯粹的股票敞口,或许更有帮助。特别是,拥有长远投资期限和多元化投资组合的投资者,应清楚了解自己的目标以及此类基金的预期风险回报特征。
Morningstar对JEPI和JEPQ评论道:“总的来说,对于具有较长投资期限的投资者而言,备兑看涨期权基金并非最佳的买入并持有投资。股票组合的上行空间受到限制,而下行风险仍然存在,可能面临大幅回撤,从而侵蚀投资者的长期总回报。”
对于JEPQ,它补充道:“使用波动性相对较高的标的指数会增加看涨期权费,但同时也放大了其尾部风险。”
对JEPI而言,其收益率中约1%至2%来自股息,约5%至8%来自期权费。JEPQ的股息通常较低,约为1%,而由于波动性更大,其期权费则更高,达到8%至10%。
截至6月底,JEPQ的滚动12个月收益率超过11%;JEPI则超过8%。
降低风险
雷纳表示,该策略投资于盈利可预测的优质公司,这有助于降低风险。正如Morningstar指出的,期权被分阶配置于“多个每周的投资组合”中,以实现稳定的收益状况。
他说:“总而言之,你得到的是一个持有优质公司、每月派发高于平均水平的收益且贝塔系数较低的策略。”
“从投资者的角度来看,这是一个不错的三合一组合。当市场上涨时,它们表现出色;而当股市下跌时,优质股票的跌幅通常也较小。”
这位投资老将拥有38年的经验。他从1987年起在O’Connor & Associates公司工作了九年,从此开始接触衍生品领域,期间他曾担任场内衍生品交易员,后来成为美国场内衍生品交易主管。他于2009年加入JPMAM。
JPMAM的股票溢价收益策略总资产约为800亿美元。如果将提供下行保护的对冲股票策略也计算在内,总资产接近1100亿美元,其中ETF占780亿美元。
JPMAM管理的总资产约为3.8万亿美元。
雷纳说:“我们对客户非常透明。如果他们想要获得所有的上行收益,并承担所有潜在的下行风险,他们就应该直接购买指数……在多种市场环境下,这种策略都能为你的投资组合增加额外价值。”
2022年,当股票和债券指数大幅下跌时,这些基金表现出色。JEPI仅下跌3.5%,而标准普尔500指数下跌了18%。
波动性也更低。自成立以来,JEPI的波动率为13.55%,而标准普尔500指数为20.88%。JEPQ的波动率为21.18%,而纳斯达克100指数为28%。
除了股票溢价收益策略,JPMAM还推出了一系列对冲股票ETF,同样利用期权提供下行保护。这些基金买入看跌期权以缓冲下行损失,但同时也卖出虚值看涨期权,这限制了上行空间。
雷纳说,这种策略的价值在于帮助人们在市场动荡时期坚持投资。“我个人非常喜欢对冲股票ETF这个概念。我问人们:你是否愿意放弃部分上行潜力,以换取下行保护?很少有人会说不。”
他补充道:“很多事情会影响人们持续投资的能力。试图预测市场时机是投资中最大的禁忌。对冲股票策略能帮助人们始终保持投资,因此我坚信,在未来,它们将是投资组合中的重要组成部分。”
TRENDING NOW

Motoring tycoon Peter Kwee is back in court: Here are his previous legal battles

Peter Kwee’s Ridley Park bungalow on the market with S$100 million asking price

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

South-east Asia has lost Nvidia’s best salesman

