黄金:现在是买入的时机吗?
在决定现在是否购买黄金时,像思考保险那样去想会有帮助。
本文由 AI 翻译,关键事实请以原文为准。
过去一年,黄金作为全球资产类别中表现最出色的资产之一,频频登上新闻头条。
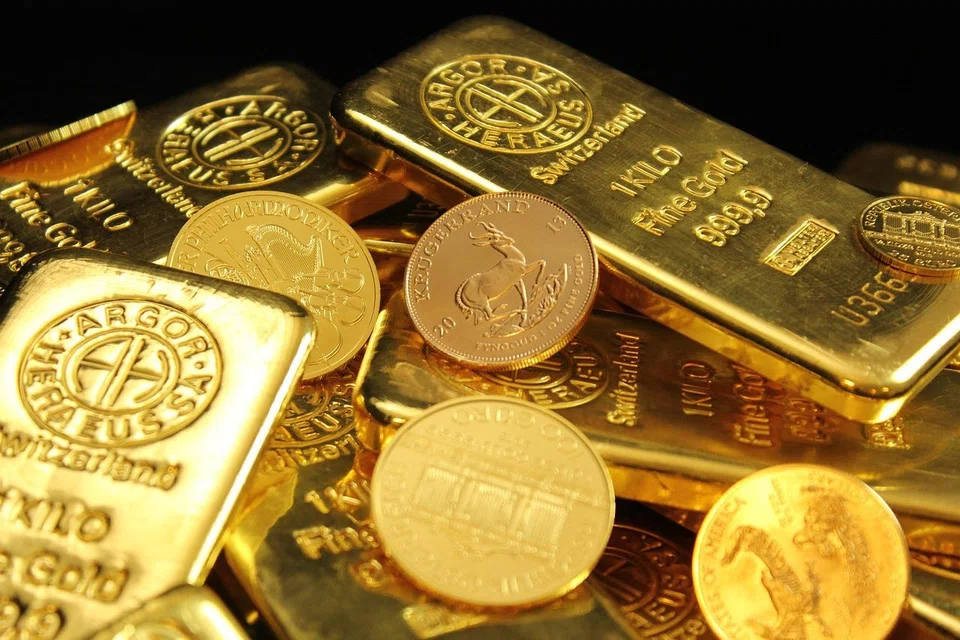
过去十年大部分时间里,金价一直在之前的历史高点下方徘徊。然而在整个2025年,金价大幅飙升,突破每盎司4000美元,甚至在2026年初一度超过5000美元,同比增长超过50%。
这些涨势是由地缘政治不确定性带来的持续避险需求、对美元持久性的担忧,以及各国央行和投资者的强劲买盘所推动的。
然而,这轮上涨并非一帆风顺。在创下历史新高后,金价于1月下旬至2月初大幅跳水,单日波幅近10%甚至更高,这是几十年来最大的单日跌幅之一。这也提醒人们,即使是“避险”资产也可能出现巨大波动。
鉴于近几周来金价既有大幅上涨又有突然回调,投资者面临的问题很简单:您应该购买黄金吗?如果应该,现在是合适的时机吗?
将黄金理解为一种资产
黄金不同于典型的金融资产。它不像股票那样产生盈利,也不像债券那样提供收益。其价值源于供应的稀缺性、市场需求以及其作为价值储存手段的历史。
在供应方面,全球黄金产量增长缓慢。每年开采的黄金供应量仅为5000吨左右,而扩大生产需要多年的投资、勘探和开发。其余大部分供应来自珠宝和工业废料等形式的回收黄金。由于供应变化缓慢,价格波动主要由需求变化驱动。
黄金的需求主要来自三大来源:
- 珠宝首饰,这在全球需求中历来占据最大份额。
- 工业和技术应用,包括电子产品和医疗设备,在这些领域黄金的独特性质至关重要。
- 投资与国库,包括金条、金币、交易所交易基金(ETF)以及最重要的央行购买。
近年来,投资需求——特别是来自交易所交易基金(ETF)和国家国库积累的需求——已成为影响价格的主导因素,因为它直接反映了投资者对风险和不确定性的预期。
近期金价在2026年初飙升至每盎司超过5000美元的历史新高,主要由两大力量驱动:一是地缘政治和经济不确定性加剧,促使各国央行进行避险操作;二是在周期后期往往会放大涨势的投资者投机和动量买盘,导致资金流入交易所交易基金(ETF)。
然而,正是这种投机行为加剧了波动性。1月下旬的价格急剧下跌,包括单日近10%的突然暴跌,是由美元走强和投资者获利了结引发的。
Providend的高级顾问Dr Peng Chen去年曾撰写一篇题为《重新审视黄金:它是一项稳健的长期投资吗?》的文章。他指出,从1991年到2024年,黄金的年回报率约为5%,而美国债券约为6%,美国股票约为10%。
数据显示,黄金的表现可以超过短期债券和通货膨胀,但无法跑赢长期债券,更不用说股票了。但我们应该意识到,短期内黄金的波动性相当高——年波动率约为15%,几乎接近股票约18%至20%的水平。
从长远来看,黄金的回报表现落后于股票和债券。几十年来,黄金的年化回报率往往不高,在某些时期甚至 едва跟上通货膨胀的步伐。它不像股票那样能产生现金流或盈利增长,也不像债券那样能创造收入。
此外,黄金的交易价差为2%;储存成本为0.2%;而保险费用约为0.2%,这些都使得持有黄金的成本高昂。因此,如果您的唯一目标是长期增长,单靠黄金很少是最高效的选择。
相反,我们将黄金的功用视为一种战略性风险缓释工具——一种抵御地缘政治风险、货币不稳定和系统性冲击的保险,尤其是在全球债务不断上升、经济联盟格局变化以及对美元在全球金融中未来角色的争论日益增多的时代。
我们不主张仅仅因为短期价格波动或战术性市场择时而将黄金加入投资组合。
在Providend,黄金配置并非战术性押注,而是基于我们对长期风险现实评估的战略决策。我们认为,只有当外部环境表明存在可能在较长时期内严重损害传统资产类别的持续性、结构性风险时,才应将黄金纳入投资组合。
当前风险:为何现在持有部分黄金是合理的
那么,为何今天要考虑黄金?几个风险因素提升了黄金的重要性:
- 多个地区持续的地缘政治紧张局势,可能对全球增长和金融稳定构成压力。
- 关于去美元化趋势的争论,各国央行正将国库分散投资于黄金和其他货币。
- 全球债务水平高企以及对未来货币政策应对措施的焦虑症,这可能进一步推动避险需求。
是这些宏观层面的担忧——而非短期价格波动——证明了在多元化投资组合中对黄金进行战略性配置的合理性。虽然黄金不产生股息或盈利增长,但它能降低整个投资组合的波动性,从而让投资者能够长期坚持投资以获取回报。
金价已上涨,我现在应该买入吗?
如果您年轻、单身且没有受抚养人,即使在年轻时保费更便宜,您也无需购买身故保障。将一部分可投资资金用于支付保险保费(成本)会影响您的回报。
但当您在人生的后期阶段有了受抚养人,即使保费更贵,您也应该购买,因为风险已经真实存在。
获得充足的保障能让您有能力在面对人生风险时继续坚持投资。
在决定现在是否购买黄金时,像思考保险那样去想会有帮助。
即使黄金在30年前或10年前更便宜,将其加入您的投资组合也会拉低回报,因为当时股票表现更好,而我们今天面临的风险在当时并不存在。
如果我们认为当今的风险环境——地缘政治的脆弱性、货币的重新配置、结构性的经济不确定性——具有持久的影响,那么将黄金作为战略多元化的一部分就是合理的。这不是一个短期决定,而是对长期风险动态和投资组合韧性的评估。
我们将黄金视为投资组合中的一种保险。当结构性风险证明有理由持有一种在传统市场走弱时能够保值的非收益性资产时,我们就会增持黄金。由于它是一种保险,它在投资组合中所占的比例应该非常小。
当前环境是否适合持有黄金,取决于您的风险展望,而不是价格是刚刚上涨还是回调。
作者是Providend的首席执行官,该公司是东南亚首家只收取咨询费的综合财富咨询公司