

新加坡房地产市场:透过新闻头条看本质
国内生产总值(GDP)增长与私人住宅价格增长之间存在显著的相关性
本文由 AI 翻译,关键事实请以原文为准。
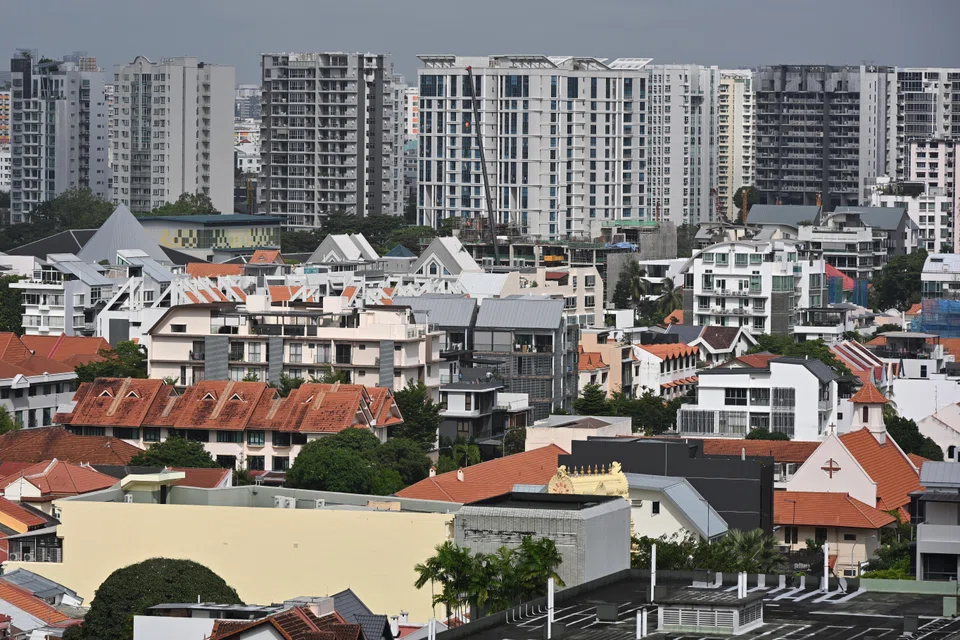
在充满波动的一年中,新加坡住宅房地产市场保持了相对稳定。
在私人住宅市场,第二季度的房价环比上涨0.5%,较第一季度0.9%的涨幅有所放缓。自2025年底以来,私人住宅价格已累计上涨1.4%。
虽然交易量疲软以及建屋发展局 (建屋局) 转售价格连续第二个季度下跌的新闻头条引起了人们的关注,但这些动态可能会掩盖市场中一个更重要的事实:支撑新加坡房地产市场的结构性基本面依然稳固。
重要的是,新加坡的宏观经济背景依然利好。在强劲的人工智能相关出口和科技需求的推动下,贸易与工业部最近将其2026年国内生产总值增长预测上调至4.5%至5.5%。
虽然单凭经济增长并不能决定房地产价格,但历史表明经济增长至关重要。在过去二十年中,国内生产总值(GDP)的增长与私人住宅价格的增长显示出显著的相关性。
家庭资产负债表健康
如今,新加坡房地产市场最坚实的支撑或许是新加坡家庭的财务实力。
截至3月31日,本地居民家庭净资产总额达到3.34万亿新元,比疫情前水平增长了67.5%。如此可观的财富积累,增强了拥房者抵御经济不确定性和更高借贷成本的能力。
与此同时,利率仍处于可控范围。尽管新加坡隔夜平均利率已回升至1.39%,但借贷成本仍远低于许多家庭在近期货币紧缩周期中所预备应对的水平。
健康的资产负债表和可控的融资成本相结合,降低了大范围恐慌性抛售的可能性。与以往的经济衰退期不同,如今的拥房者在进入不确定时期时,是处于相对财务稳健而非脆弱的地位。
供应受限,而非需求疲软
稳健的家庭财务状况也为解读近期的交易数据提供了一个重要视角。
今年上半年,发展商的私人住宅销量同比下降9.4%至4154个单位,而私人住宅总交易量则同比下降6.7%。
乍看之下,这些数据似乎预示着需求放缓。然而,导致销量下滑的原因之一在于供应方面,因为同期新推出的项目数量下降了22%。
我们预计2026年私人新私宅销量将在8000至9500个单位之间,较2025年水平下降12%至26%。这种预期的放缓不应被误解为需求崩溃,而是反映了新推出项目有限,以及可售单位数量减少。
这一点至关重要,因为由需求疲软驱动的交易量下降,通常预示着市场基本面恶化,但目前情况并非如此。
事实上,与新推出项目数量的大幅下跌相比,上半年销量的降幅相对温和,这表明尽管市场持续存在不确定性,买家需求总体上仍保持韧性。
在国庆群众大会上宣布的新措施,包括提高申购津贴公共住房的收入顶限,以及为有孩子或即将迎来新成员的首次购屋家庭提供额外的预购组屋(Build-To-Order)抽签机会。
虽然这些措施可能会减缓对建屋局转售组屋和私人住宅的需求,尤其是在中央区外(Outside Central Region)或大众市场领域,但我们认为这些措施是政府为改善住房可及性和可负担性而采取的审慎举措之一。
因此,我们预计市场潜在的供需动态不会出现重大转变。我们维持对2026年私人住宅价格上涨1%至3%的预测,并认为这是一个健康且可持续的增长速度。
竣工量上升不等于供应过剩
投资者们的另一担忧是住宅供应量有所增加。
预计2026年实际竣工的住宅单位(不包括执行共管公寓)将增加8.2%至6623个,随后在2027年进一步增加27.4%至8440个,2028年再增加16.8%至9856个。
然而,即使未来几年的竣工量预计会上升,其数量仍将低于2016年至2025年间记录的10年平均水平(1万零779个单位)。
更重要的是,另一个需要关注的指标是库存。截至第二季度末,已获规划批准但未售出的库存环比下降7.2%至1万5057个单位,这是过去八个季度中的第六次下降。
目前的未售出库存水平比2008年以来的历史平均水平低45%,并且远低于全球金融危机期间约4万4000个单位的水平。
从这个角度来看,预计的竣工量增加更像是对供应不足市场的必要补充,而非迫在眉睫的供应过剩问题。因此,即使在经济放缓的情况下,由供应驱动的严重市场回调风险也相对较低。
上市发展商印证房地产领域的相对优势
除了市场层面的指标,新加坡发展商近期的业绩也为本国房地产市场的韧性提供了更多证据。
华业集团 (UOL Group) 和城市发展 (City Developments Limited, CDL) 的上半年业绩显示,新加坡资产与许多海外市场的表现之间存在日益扩大的差距。
虽然这两家发展商继续受益于新加坡住宅需求的韧性以及其本地办公和零售资产组合的强劲入住率,但它们的海外资产,尤其是在英国和澳大利亚的资产,正面临持续的入住率压力和资本再循环挑战。
国内外资产表现的这种反差凸显了一个更广泛的趋势。新加坡房地产市场继续受益于稳定的租户需求、有限的供应、透明的监管和有利的经济环境。
随着许多海外房地产市场不断适应变化的办公需求模式和更紧缩的资本市场条件,这些结构性优势变得日益宝贵。
重估催化剂或能释放股东价值
我们对华业集团和城市发展均保持积极看法,并认为潜在的重估催化剂即将出现。
从今年第四季度到2027年,这两家发展商在新加坡计划推出的住宅项目储备充足,至少有2200个单位。
鉴于新加坡住宅市场的韧性和有利的利率环境,我们预计只要宏观经济前景不出现实质性恶化,销售势头将保持稳健。
对于华业集团,我们认为滨海广场(Marina Square)的拟议翻新计划,可望显著提升其重估净资产值。对于城市发展,我们预计其正在进行的战略评估将为其未来的战略方向、资本配置框架和为股东创造价值的路线图提供更清晰的指引。
基本面至关重要
新加坡的房地产市场并非不受经济周期的影响,但它在进入当前这个不确定时期时,处在一个相当有利的位置。
领先发展商的经营业绩表明,即使一些海外市场面临更大的阻力,新加坡的结构性优势仍在继续支撑着入住率、租金增长和住宅需求。
对投资者而言,这应能让他们放心,新加坡的房地产市场能够抵御波动。现在真正的问题是,其韧性和长期盈利潜力是否已在当前估值中得到充分反映。
作者是华侨银行(OCBC)高级股票研究分析师
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Malaysian developer Eco World tops bids for Sin Ming area housing plot with S$1,612 psf ppr offer
As China trust-tax deadline looms, wealthy clients explore options across Asia

