

关于美联储降息、黄金和美元的观点
与其追逐最新的投资趋势,不如通过构建符合自身风险偏好的多元化投资组合,来获取稳定且波动性较低的回报
本文由 AI 翻译,关键事实请以原文为准。
美国联邦储备系统(美联储)如期降息,但所有市场波动都发生在降息之前。此次降息并不令人意外,因为自7月以来,短期和长期国债收益率都已持续下降。
尽管利率有所下降,但美元却走强了。近几个月来,美元持续升值。与此同时,黄金和其他传统避险资产,以及所有主要风险资产的价格也持续攀升。这一切好得近乎不真实。
美联储肩负着抑制通胀和实现充分就业的双重使命。
目前通胀已有所缓和,但鉴于政策和地缘政治风险,这一趋势能否持续尚不确定。就业市场则出现了一个奇怪现象,即劳动力供给和需求同时下降。正因如此,未来可能出现的结果范围扩大了,预测美联储利率政策的不确定性也随之增加。
现在或许是时候反思,我们是否还能根据当前经济、市场、资产价格和利率的轨迹来推断未来的走向。
市场走在政策前面
市场早已消化了10月份的降息,甚至预期12月会进行第三次降息。美联储主席 Jerome Powell 在上周三(10月29日)的讲话旨在降低市场预期,防止自满情绪。结果,市场对12月降息的概率预测从90%以上骤降至70%以下。
尽管如此,数据仍显示经济正在放缓,就业市场趋于宽松,通胀环境保持稳定,这可能让美联储在12月实施2025年的第三次也是最后一次降息。
届时,美联储还将结束量化紧缩,停止缩减其证券投资组合和银行系统准备金的规模。
第三次降息将使联邦基金利率在进入2026年时达到3.5%至3.75%的水平。但美联储很可能会继续依赖数据,并可能在尽可能长的时间内保持更为中立的立场。
2026年:经济衰退还是更多降息?
美联储可能会再次按兵不动,以观察劳动力市场和通胀的趋势。然而,有两个潜在的触发因素可能会改变这一状况。
首先是 Powell 的任期将于2026年5月结束。特朗普政府可能会推动联邦公开市场委员会(Federal Open Market Committee)采取更为鸽派的立场。这可能会重新点燃市场乐观情绪,认为2026年将出现更大幅度的降息和风险偏好(risk-on)情景。
其次则不那么乐观。美国经济衰退和/或劳动力市场恶化——这两者本质上都具有抑制通胀的作用——可能促使美联储更积极地降息。
在第一种情况下,所有风险资产在2026年可能继续表现良好。然而,在经济衰退的情况下,股市往往表现滞后,而国债和黄金则可能表现出色。
在避险(risk-off)情景中,黄金是天然的对冲工具。同时,随着利率下降,持有黄金这种无收益资产的机会成本降低,也使其受益。
但黄金的价格已经涨得很高了。有趣的是,人们谈论股票和科技股的高估值,却没人谈论黄金或比特币的估值。这表明,估值是投资决策的结果,而非输入因素。
金价的驱动因素是什么
价格是供需关系的函数,黄金也不例外。黄金存在一个由需求驱动的逻辑:各国央行和个人买家加大了黄金交易,其中中国的购买力是一个关键因素。黄金是今年表现最佳的资产,年内涨幅达50%。表现次之的资产是中国股票、日本股票和纳斯达克指数,而比特币和其他资产则远远落后。
然而,过去两周金价突然下跌10%,无疑给市场敲响了警钟。如果你是新加坡元或非美元投资者,由于美元走弱会侵蚀以本币计算的回报,你的收益会更受影响。
对于黄金为何表现如此出色,许多人引用了各种理论。有人说是因为美联储印了太多美元,导致货币贬值。另一些人则认为美国的财政状况是罪魁祸首,其债务过于庞大,偿债成本难以为继。
然而,如果黄金真的是美元贬值交易的替代品,那么它应该与美元呈负相关关系。
但事实是,无论美元走弱时,还是近期美元走强时,金价都在上涨。实际上,自今年夏天以来,美元兑一篮子全球货币已停止贬值,但由于供需失衡,黄金价格仍在继续攀升。
有一种观点认为,中国央行一直在购买黄金,这不一定是因为看空美元或打算出售美国资产,而是为了充实其外汇储备,作为应对未来人民币贬值的防御性举措。
我们也认为,关于美元贬值理论和对美国债务担忧的持续讨论是找错了重点。
虽然大多数人关注债务的绝对规模,但我们也应该关注借贷成本以及偿还利息和最终偿还本金的能力。
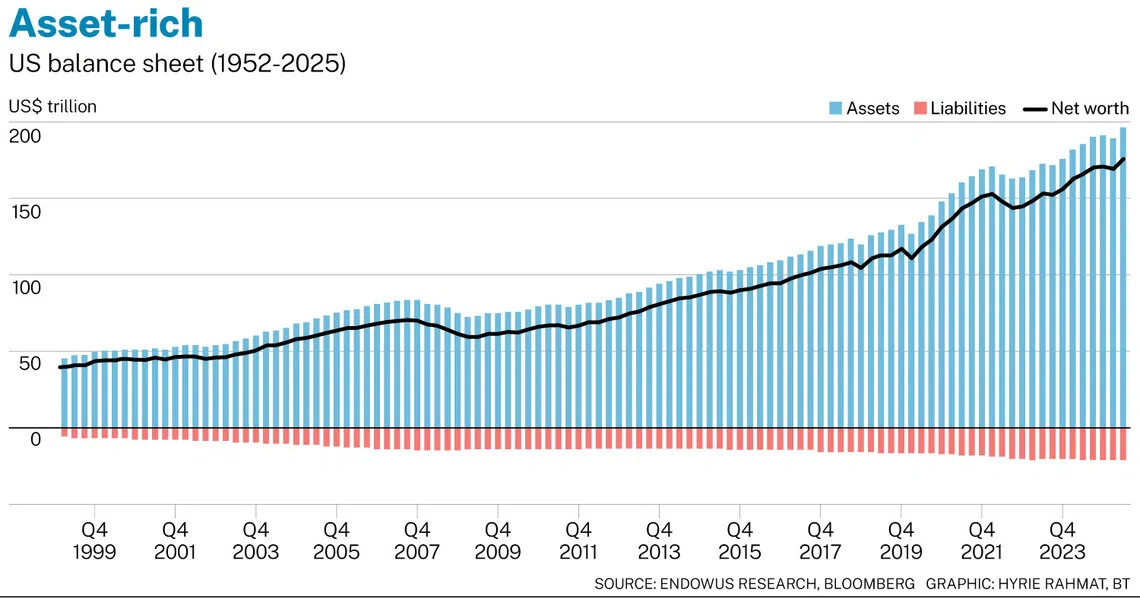
在这方面,美国过去是、现在也仍然是一个非常可靠和值得信赖的借款人。它从未拖欠过任何款项,其偿债能力很高。作为借款抵押品的国家总资产仍然绝对庞大,是其借款规模的10倍。
未来走向如何?
我们经常被问及美元兑新加坡元的弱势,许多投资者正急于抛售其美元风险敞口。
然而,我们都存在一种“近期偏误”(recency bias),即将我们的预期锚定在最近发生的事情上。
事实上,自年中以来,美元已经走强,而新加坡元则走弱了。对于货币而言,虽然短期价格波动由供需失衡驱动,但利率差异是一个至关重要的因素。即使在降息之后,与新加坡隔夜平均利率(Singapore Overnight Rate Average)相比,(美联储利率的)利差仍然高达3.75%至4%,后者的利率为1%至1.45%。
投资中最危险的四个词是“这次不一样”。投资的时间越长,你就会意识到历史往往会重演,但不会简单重复。我们需要克服我们的近期偏误,转而将预期建立在更长期的历史证据之上。
黄金近期的优异表现只是一个例外;从长远来看,其平均回报率落后于股票。我们知道黄金可以作为一种很好的价值储存手段,但它不产生收益,因此在整个经济周期中不具备复利效应。
将黄金作为防御性的价值储存手段进行配置是完全可以的。但我们需要明白,它是一种分散投资的工具,也可能在很长一段时间内表现不佳,尤其是在你的买入点很高的时候。
最重要的是,要避免追逐最新的热门资产类别或国家。在符合自身风险偏好的多元化投资组合中,保持对股票和固定收益的核心配置,可以在整个周期中获得稳定且波动性较低的回报。
Samuel Rhee 是 Endowus 的集团首席投资官,Hugh Chung 是该公司的首席投资官。Endowus 是一个数字财富平台,在公开市场、私募市场和养老金(公积金和退休辅助计划)领域管理的客户资产超过120亿新元。
TRENDING NOW

Genting Singapore trails MBS, but helps anchor Malaysian parent group’s finances

Siti Hasmah Mohamad Ali, wife of former Malaysian PM Mahathir Mohamad, dies aged 100

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Why US midterm elections could power the next stock market rally

