

市场下跌时,应该卖掉亏损的股票吗?
评估一只股票时,应关注其业务表现,而非下跌的股价
本文由 AI 翻译,关键事实请以原文为准。
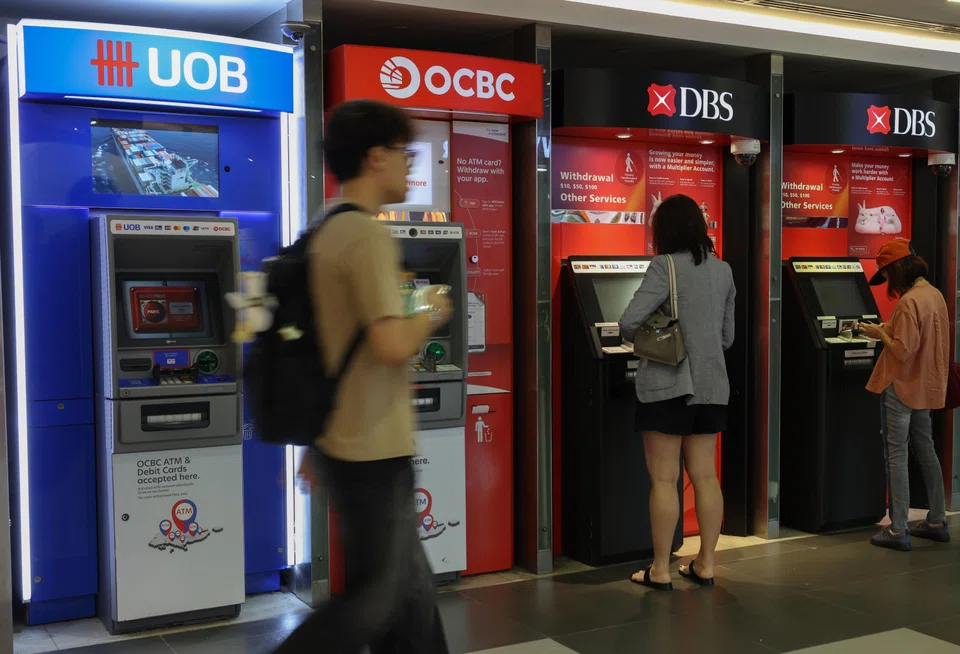
10月7日,花旗银行 (Citi) 将华侨银行 (OCBC) 的评级下调至“卖出”,市场反应迅速。
截至上周末,华侨银行 (OCBC) 和大华银行 (UOB) 的股价已从其52周高点下跌约11%。与此同时,星展银行 (DBS) 的股价跌幅略高于7%。海峡时报指数 (The Straits Times Index) 较过去一年的峰值下跌了约7.3%。
尽管跌势迅速,但这并非市场回调;市场回调通常指下跌10%或更多。然而,市场情绪的转变同样迅速。
我想,一周前许多新加坡银行股的股东还在琢磨他们的股票能涨多高。而现在,他们想的却是股价会跌多深。
事实是:这些银行的运营状况在一周内并未改变。那么,为何一次小幅下跌就如此令人不安呢?
亏损的痛苦远胜于收益的喜悦
想象一下:你打开自己的券商账户,看到两只股票。一只账面收益为1000新元,另一只则账面亏损1000新元。
理论上,两者并无区别。收益抵消了亏损,你的投资组合总值分文未变。
但实际上,区别是存在的。盈利带来的喜悦,往往会被亏损的恐惧所淹没。你的目光会不自觉地投向哪一只股票?我敢打赌,是那只亏损的。
这不只是你一个人的感受,而是人类的天性使然。
心理学家 Daniel Kahneman 和 Amos Tversky 将此现象称为“损失厌恶”,即同等金额的损失比收益带来的心理冲击更大。在《思考,快与慢》(Thinking, Fast and Slow) 一书中,Kahneman 指出,损失带来的负面情绪通常是等量收益带来正面情绪的1.5到2.5倍。
这就是为什么上周仅7%的下跌,感觉上却远不止于此。
损失厌恶并非新概念。它一直存在,即使在股市上涨时也是如此。只是根据市场走向的不同,它会让我们对亏损的股票提出不同的问题。
你感到的是恐惧还是难堪?
当股价下跌时,风险便凸显出来。那些本已存在的风险,会成为讨论的焦点。
当价格上涨时,焦点则会改变。你手中亏损的股票并未崩盘,只是没跟上大盘的涨势;在众多上涨的股票中,少数下跌的几只显得尤为刺眼。
于是,你会问:为什么我的股票没跟上?危险就在于此。恐惧是显而易见的。正如上周的情况,当你感到恐惧时,你会清楚地知道。
而难堪的情绪则悄无声息,它甚至不像是种情绪。相反,它更像是一种机会损失,让你感觉自己的钱没有发挥应有的作用。
在我看来,这两种情绪中,难堪更为危险。它会悄悄地促使你卖掉亏损的股票,将资金投入到那些表现优异的股票中。这看起来像是遵守纪律。
但通常情况下,这只是亏损的痛苦在寻找一个出口。然而,很少有投资者会承认这种转换是出于难堪,大多数人会称之为机会成本。
机会成本的诱人逻辑
机会成本背后的理念很简单。每一块被套在表现不佳的股票上的钱,都意味着损失了在上涨股票中复利增值的机会。
公平地说,这些投资者对这个概念的理解并没有错。但正确的概念并不能保证正确的执行。
这种意图本身没有错。我们大多数人都希望自己的投资组合能榨取每一分回报。但当“优化”成为所有决策背后的驱动力时,问题就开始了。
这种冲动往往源于一种“我落后了”的烦人感觉。
而一个感觉自己落后的投资者,往往更容易犯错:频繁交易、追逐已经历过一轮大涨的股票,以及过早放弃优质的公司。
这里有一个悖论:如果你想获得更好的回报,就不要只想着优化回报率,而要去优化你内心的平静。
一个平和的心态能做出更好的决策,经年累月,这些决策会带来更佳的业绩。经济学家 John Kay 将此称为“迂回策略” (obliquity):有些目标通过间接的方式反而最容易达成。
明智之举:提出一个更好的问题
下一次,当一只下跌的股票引起你注意时,该怎么办?首先,从改变你的问题开始。
“股价为什么下跌?”这是一个关注记分牌的问题。一个在任何市场都适用的更好问题是:这家公司的业务表现是否符合预期?
以银行业为例。它们在8月份报告的财务数据并未发生任何变化。此后的股价波动一直是由市场情绪驱动的。
要回答这个问题,请回顾你当初购买这只股票的原因。如果你有写投资日志的习惯,查阅你当时记下的理由和标注的风险。
然后,尝试“新资金”测试:假设你现在有一笔现金,你是否会以今天的价格买入这只股票?如果答案是“否”,因为公司基本面已严重恶化,那么就卖掉它——无论这只股票是盈利还是亏损。
但如果答案是“是”,那么股价的下跌就只是市场噪音。
还记得文章开头提到的那两只股票吗?理论上,它们是相同的。但实际上,它们永远不会相同。
你无法关闭“损失厌恶”的开关,但你可以阻止它来主导你的思路。亏损的股票或许会让你感到难堪,但绝不要让这种情绪替你做决定。
作者持有星展银行、华侨银行和大华银行的股票。他是 The Smart Investor 网站的联合创始人,该网站提供投资者教育、股票评论和市场报道。
TRENDING NOW

Malaysian king buys stake in Singapore-listed mining firm expanding into rare earths

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Longer wait times expected as S’pore healthcare institutions report system disruptions

