油价回落而通胀仍具粘性:投资者当前应如何应对
投资者应为利率将维持高位做好部署,并密切关注能源价格下降何时传导至消费篮子。
本文由 AI 翻译,关键事实请以原文为准。
在美国联邦储备局(简称美联储)10月联邦公开市场委员会(FOMC)会议召开前,市场关注的问题是美联储会多快跟进9月份的加息举措。但它最终选择按兵不动。
美联储将联邦基金利率维持在3.75%至4%的区间,但投票结果为10比2。理事Lisa Cook和克利夫兰联储行长Beth Hammack都倾向于立即加息。
10月份通胀报告发布后,市场目前认为12月加息的可能性很大。
一些投资者会将此次暂停加息解读为周期顶部,并将近期油价下跌视为佐证。但这两种解读都为时过早。
会议以来,招聘活动大幅反弹,10月份的通胀报告显示,核心价格连续第三个月上涨0.3%。能源方面的情况有所改善,但这种改善是真实的,其影响范围却有限。
这种影响的扩散程度,对投资组合而言,将比12月的加息决策本身更为重要。
此后发生了哪些变化
美联储在10月份按兵不动的理由很直接。当时的通胀水平令人不安:截至9月的一年里,消费者价格同比上涨3.7%,高于此前的3.4%,而汽油价格的上涨贡献了月度涨幅的一半以上。
但招聘活动已陷入停滞,初步报告的就业人数仅增加29,000人。美联储主席Kevin Warsh称此次维持利率不变是一个评估形势的机会。
此后劳动力市场的表现让当时的谨慎显得多余。10月份经济新增165,000个就业岗位,远高于预期的65,000个,同时8月和9月的数据也合计上修了84,000个。失业率回落至4.1%。
当时为按兵不动提供理由的经济疲软期,已在很大程度上被修正数据所抹去。
能源方面的情况有所改善。随着旨在结束中东冲突的外交努力加快步伐,布伦特原油价格已从会议期间的每桶约115美元,跌至周二(11月17日)的约90美元,创下8月下旬以来的最低水平。
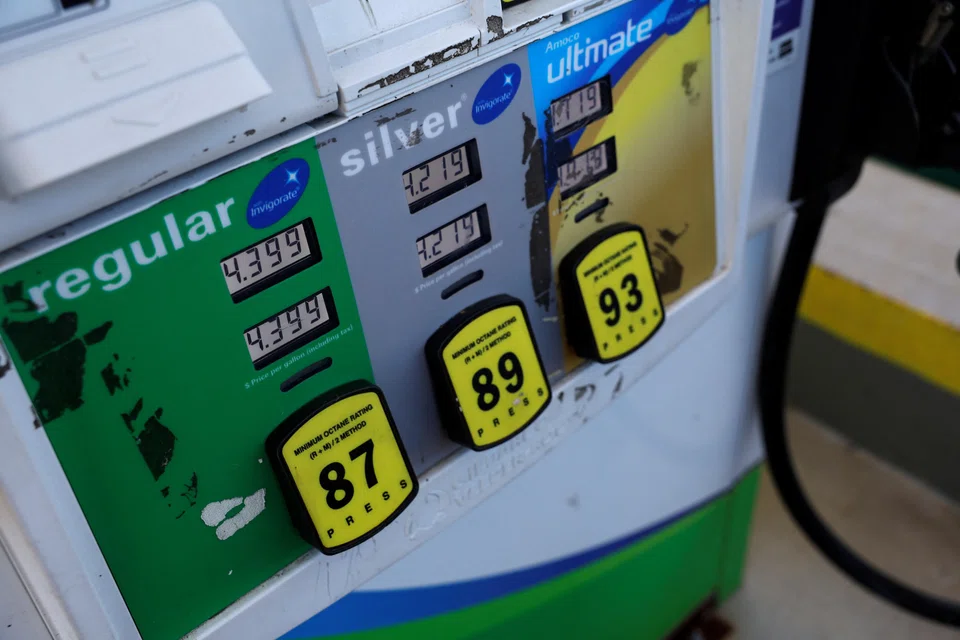
10月份的通胀数据初现端倪。继9月份飙升9.1%之后,10月汽油价格环比仅上涨1%。但这种缓解依赖于外交斡旋而非新增供应,而且目前的汽油价格仍比一年前高出37%。
剔除食品和能源的核心通胀是需要保持谨慎的原因。10月份核心通胀上涨0.3%,已是连续第三个月保持该增速。食品、医疗保健和家居用品价格均在上涨,表明通胀压力范围广泛。
美联储理事Christopher Waller此后表示,“应考虑”加息半个百分点。
在数据减少的情况下判断通胀形势
美联储现在必须在信息比平时少的情况下判断通胀形势。由于2025年10月的政府停摆妨碍了当月价格数据的收集,10月份的报告未能提供整体或核心价格的年度通胀率。克利夫兰联储估计总体通胀率约为3.8%。
会议日程也在发生变化。从2027年起,美联储每年八次会议中的一次将专门用于讨论长期战略,不附带利率决议,到2028年将增加到两次。这意味着明年将有七次利率决议,后年则有六次。
决策节点的减少意味着每一次会议都分量更重,也为市场在会前会后出现波动留下了更大空间。
这对投资组合意味着什么
在固定收益领域,投资组合应以短期债券为主,但可以开始配置一些期限更长的债券。短期债券能更快地收回本金,且受长期收益率波动的影响较小。
通胀报告将10年期美国国债收益率推回到4.99%左右,目前两年期和十年期国债的收益率差距已不足0.25个百分点,因此延长债券久期所牺牲的收益非常有限。
将债券配置的5%至10%转移到7至10年期政府债券是一种稳健的入市方式,其较高的初始收益率可以缓冲利率进一步上升带来的影响。
在股票方面,应青睐那些能更快实现利润的公司,因为高利率会降低未来盈利的现值。
油价下跌是青睐亚洲市场的第二个原因。新加坡、中国、日本和韩国的大部分能源依赖进口,因此原油价格下降可以降低它们的投入成本,并缓解区域通胀,这是美国无法以同样方式享有的好处。
在盈利增长相当的情况下,亚洲市场的估值较美国市场有明显折让。在该地区内,有三个领域值得关注。
- 亚洲半导体制造商的估值仍低于美国同行,它们拥有强健的资产负债表,且需求受到多年期合同的支撑。
- 中国科技行业与人工智能相关的需求正逐步体现在其财报盈利中。
- 对于新加坡市场,派息股能够提供即时收入,在利率维持高位的环境下,这类股票往往会受到市场青睐。
在美国市场,有两个主题值得关注。一是互联网公司(大型盈利企业),它们的估值已压缩至历史平均水平以下,而盈利能力依然坚挺。
第二是美国芯片制造商,它们已经从人工智能需求中获利,而不是仍在等待需求兑现。
哪些因素可能改变前景
有两大动向可能会挑战“利率将在更长时间内保持高位”的观点。首先是海湾地区谈判破裂。当前油价的改善是外交层面的,而非结构性的,因此原油价格可能在几周内回吐跌幅,从而为收紧货币政策提供充分理由。
第二个动向则恰恰相反——能源价格下降的利好传导至经济,同时核心通胀降温。核心通胀必须打破连续三个月0.3%的增幅才能产生实质性影响。如果真的如此,12月的加息可能成为本轮周期的最后一次,长期债券届时将表现出色。
投资者应关注定于12月10日发布的11月通胀报告,该报告将恢复年度数据的公布。在此之前,月度核心通胀数据的权重比平时更大;如果连续第四个月录得0.3%的增幅,将强化采取更大幅度加息行动的理由。
Kevin Warsh在10月份曾表示,货币政策的药效“开始显现一些作用”,但尚无定论。一个月过去了,这个判断似乎依然准确。
能源价格已开始回落,但基础通胀尚未松动。12月加息的可能性依然很大,抗击通胀的战役尚未结束。
投资者应为利率将维持高位做好部署,同时密切关注能源价格下降传导至消费篮子中其他商品的时间点。
作者是iFast Financial旗下B2C部门FSM Global全球固定收益团队的研究分析师