

治理水平的进步,或将助力亚洲市场挑战“美国例外论”
但美国的优势在于其公司治理——投资者享有清晰的法律环境、充分的股东赋权以及深入且流动性强的资本市场。
本文由 AI 翻译,关键事实请以原文为准。
在2025年的这个时候,市场普遍看好“美国例外论”这一概念,即认为美国是独一无二的,因此有望产生超额回报。
但随着这一年的推移,这种说法逐渐失去了势头。
如今,“美国例外论”的情况如何?从我接触到的众多观点和策略报告来看,这个概念远未消亡。
然而,2025年在美国以外出现了许多诱人的投资机会,其回报远超标准普尔500指数。
去年,标普500指数的回报率约为17.9%,而亚洲(日本除外)地区和新兴市场的回报率分别为30%和34.4%。
但未来会如何?Capital Group的投资总监Andy Budden认为,“美国例外论”的秘诀根植于两点:美国是全球创新中心,并提供“坚如磐石”的公司治理。
他说:“我认为这一点没有改变。但如果你能听出我的一丝犹豫,那是因为美国成功的部分原因在于其稳固的机构,比如美联储和司法部,这只是随口举的两个例子。”
最近,美联储因其办公楼的多年翻新项目而收到了司法部的传票。
美联储主席Jerome Powell在一份声明中表示,这项调查与翻新项目无关,而是“美联储基于我们对公众利益的最佳评估来设定利率,而非遵循总统偏好的结果”。
他表示,将坚定不移地履行美联储确保物价稳定和最大化就业的使命。
Budden说:“‘美国例外论’并未消亡,但时刻保持警惕当然非常重要。我们目前尚未看到该体系出现裂痕。”
1900年至2024年的长期历史数据显示,美国股市的表现比世界其他地区(美国除外)高出约2.3个百分点。
以下是关于Budden提到的“美国例外论”两大支柱的一些见解。
人工智能估值:是泡沫还是机遇
大多数策略师相信,人工智能(AI)主题是变革性的,并将持续存在。在他们看来,即使是高昂的估值也是合理的。DBS首席投资办公室发布的2026年第一季度展望报告指出,人工智能热潮具有“泡沫的迹象,伴随着估值飙升、集中度风险和投机狂热”。
但报告也补充道:“与互联网泡沫不同,如今的宏观背景和政策支持要强大得多。科技巨头的支出计划虽然庞大,但与国内生产总值(GDP)相比仍在合理范围内。”
然而,该报告也警告不要掉以轻心。其中一个担忧是循环融资,即公司之间互相资助对方的增长。报告称,这与1990年代的供应商融资行为并无不同,“其系统性漏洞值得密切审视”。
Budden表示,人工智能基础设施公司的估值看似很高,但一旦将未来的收入和利润增长考虑在内,这些估值就显得更为合理。
“有估计称,到下个十年中期,人工智能基础设施的总支出将达到7万亿美元。如果你假设人工智能能够从价值40万亿美元的全球知识工作者经济中占据可观的市场份额,那么这种规模的投资就有其合理性。
“但这取决于企业能否在未来三到五年内,找到有效部署人工智能以提高其业绩和生产力的方法。
“目前尚无定论,但我们持乐观态度。我们正在与许多公司会面——银行、工业、零售、制药、软件等;他们有确凿的证据表明,人工智能正在对他们的净利润产生影响。”
在其题为《吹泡泡》的2026年展望报告中,Standard Chartered预计估值辩论将贯穿全年,“当高预期未能被决定性地超越时,将导致市场出现阵阵波动”。
该行今年对股市的积极展望基于几个因素,包括人工智能主题的持续性、2026年美联储降息以及美元走弱,而后者在历史上对风险资产有利。
Pictet的Alexandre Tavazzi警告说,人工智能可能“从礼物变成诅咒”。“如果人工智能驱动的势头减弱,支撑着消费支出和资本支出的财富效应可能会消退,美国的经济韧性亦会随之减弱。K型经济的差距将从顶部开始收窄。这可能导致经济衰退。”
公司治理:亚洲正在迎头赶上
Capital Group的报告《伟大的全球重组》重申,美国在为投资者提供法律清晰度、股东赋权以及深入且流动性强的资本市场方面,拥有令人羡慕的优势。
其特别优势在于公司治理;公司与股东利益长期保持一致的历史,为股东带来了回报,并降低了风险溢价。
然而,一些亚洲市场已经开始推行治理改革,并展现出引人注目的机会。该报告称,美国的领先地位“不再是无可挑战的”,竞争正在缩小差距。
例如,日本在十年前开始改变其治理标准,转向一种更与股东利益一致的模式。其改革正结出硕果。日本公司大幅增加了股息和股票回购,这些改革也推动了日本股市的重新估值。
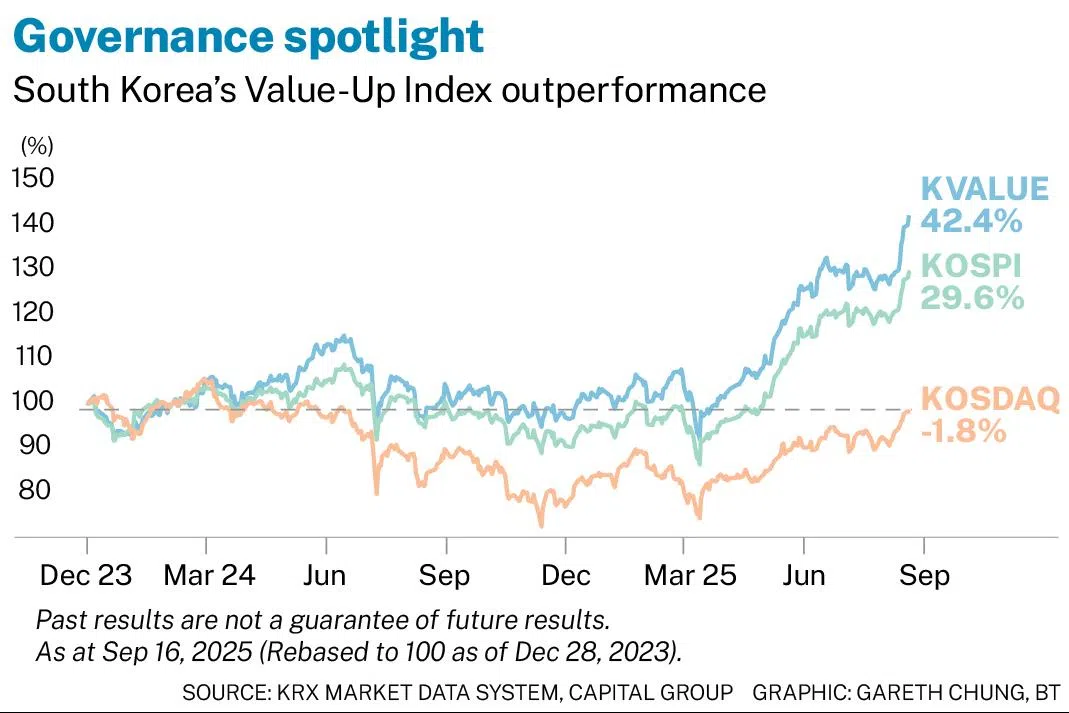
紧随日本之后的是韩国。长期以来,由于复杂的交叉持股结构和有限的董事会独立性等治理挑战,韩国股市的交易价格一直低于全球同行。为了大力提升股东回报,韩国于2024年推出了“企业价值提升计划”。
其积极影响显而易见。截至2025年底,韩国价值提升指数同比上涨89.4%,达到1,797.52点的历史新高,跑赢了Kospi指数75.6%的涨幅。韩国股市的关键指标,包括市净率和市盈率,也得到了改善。
中国也已采取行动。2024年,中国证券监督管理委员会发布了其首个关于“市值管理”的全面指引,将其定义为旨在提升股东价值的“战略管理行为”。这些改革同样适用于国有企业。
在其他地区,中国台湾和泰国也已采取措施加强治理。Capital Group在其报告中表示:“随着亚洲各地治理标准的提高,以及这些市场与美国的差距不断缩小,全球资本越来越愿意流向那些奖励透明度、问责制和投资者利益一致性的市场……
“在一个治理水平日趋均衡的世界里,美国必须继续努力,以赢得那份在历史上使其脱颖而出的信任溢价。”
TRENDING NOW
Singapore identifies 7 firms responsible for haze fires, notices issued urging action: Grace Fu

Could stablecoins be the future of money?
Singapore should prepare for prolonged haze until November, says Grace Fu

High Court rules against Julius Baer’s Singapore trust arm in US$50 million family trust dispute

