

双城记:中国经济的两副面孔
中国经济呈现两极分化:一面是世界领先的创新,另一面是结构性的疲软。
本文由 AI 翻译,关键事实请以原文为准。
“这是最好的时代,也是最坏的时代。”
Charles Dickens在描绘大革命时期的法国时,恐怕难以想象他的这番话有朝一日会如此贴切地形容当今的中国。
当今的中国呈现出一种鲜明的二元性:一方面,在局部展现出卓越的技术实力和全球领导地位;另一方面,其宏观经济却面临着压力、内需疲软和增长放缓的局面。
对于投资者而言,问题不在于这种二元性是否存在——它显然是存在的——而在于是否有可能同时驾驭这两个“中国”:既能抓住真正的机遇,又能避开与之并存的结构性陷阱。
新与旧
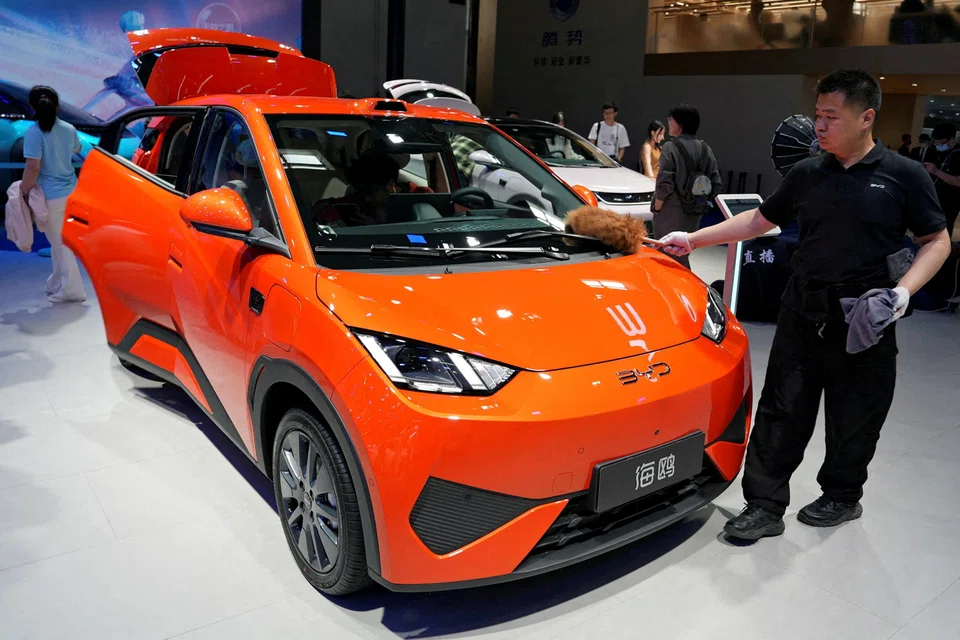
“新中国”——即电动汽车、可再生能源、高科技制造业产业群和先进数字产业等充满活力的行业——持续展现出非凡的实力和全球雄心。
2025年,中国生产了约1600万辆电动汽车,远超欧洲的约320万辆和美国的一百万辆。
在太阳能和电池生产领域,中国也展现出类似的领先地位,其产量和出口量占全球绝大部分。
进入2026年,“新三样”产业的出口继续保持强劲增长,并在年初几个月创下了显著的记录。
2026年5月,工业产出同比增长4.5%,增速较4月份加快,凸显了制造业产业群的韧性,尤其是在深圳和上海等沿海创新中心。
股票市场也反映了这种分化。新能源、科技和创新相关板块年初至今已上涨25%,而包含更多传统经济敞口、范围更广的上证综合指数仅录得温和回报,年初至今约上涨2%。
Lombard Odier认为,尽管国内存在脆弱性,但高科技和清洁技术出口的急剧加速应能继续为中国2026年的增长前景提供支撑。
相比之下,“旧中国”——即传统重工业、房地产和传统行业——则面临持续压力,尤其是在发展落后于沿海特大城市的内陆和农村地区。
房地产市场是这一疲软最明显的体现。这一点至关重要,因为房地产及相关建筑活动曾一度占到经济总量的20%到30%。
2026年5月,新建住宅价格同比下降3.5%,房地产开发投资则萎缩了16.2%。国内消费在2026年上半年也持续疲软,早期消费品以旧换新计划带来的提振效应逐渐消退。
离岸与在岸
“两个中国”的比喻也同样适用于对外经济领域。
中国的出口引擎依然强大。2025年创下了1.2万亿美元的贸易顺差记录,进入2026年后,出口在多个时期表现出韧性,并录得双位数增长,尤其是在对非美国市场的出口方面。
这些顺差帮助抵消了国内经济活动的疲软,但同时也以关税和限制措施的形式引发了国际反弹。
在国内,情况则不那么乐观。2026年5月,社会消费品零售总额同比下降0.6%,这是自2022年12月以来的首次下降,主要受汽车等大额商品和非必需消费品销售疲软的拖累。
青年失业率(衡量不含在校生的16至24岁人群)为15.6%,虽低于4月份的16.3%,但与往年相比仍处于高位。
许多家庭,特别是科技中心数字社区以外的家庭,继续因房地产市场下行而面临资产负债表压力,同时谨慎的情绪和有限的普惠性支持政策也导致消费持续疲软。
结构性分化
中国的国内疲软并非仅仅是周期性的,更深层次的结构性问题使其雪上加霜。整个经济体的高杠杆率带来了持续的金融风险,并限制了政策的灵活性。
官方公布的政府总债务占国内生产总值(GDP)的比重略低于70%,但若计入地方政府融资平台和隐性负债等更广泛的指标,估计数字将被大幅推高,通常会超过GDP的100%。
人口结构是另一项长期拖累。2025年,新生儿数量降至约790万的历史新低;总人口正在萎缩。
大约16%的人口年龄在65岁及以上,约23%的人口在60岁或以上。与此同时,劳动年龄人口持续减少。
人均名义GDP徘徊在13,000至14,000美元的区间,凸显了摆脱“中等收入陷阱”困局的难度。
中国仍在努力全面转向创新驱动和消费拉动的增长模式,但国家主导的优先事项与私营部门活力之间的矛盾,使这一转型过程依然复杂。
同样的矛盾也体现在货币上。人民币国际化进程稳步推进,目前已占全球支付总额的约3%。
但由于尚未完全可兑换、存在资本管制及其他限制,人民币作为真正的全球储备货币的角色仍然受限。
政策优先事项
政策优先事项加剧了这种分化。当局的重点是产业升级、科技自立自强和国家安全。
Lombard Odier强调,“十五五”规划继续侧重于科技自立、创新以及由投资拉动的需求创造。
这些优先事项加强了中国在电动汽车、可再生能源和先进制造业领域的地位。
然而,这些政策也导致了部分领域的产能过剩,加剧了全球贸易摩擦,并减缓了向消费和私营企业倾斜的更广泛的再平衡进程。
需要明确的是,中国不会面临突然崩溃或全面的政治动荡。
一个更可能出现的轨迹,是类似于日本在1990年至2023年间经历的资产负债表衰退,其特点是长期的增长减速和漫长的平台期,期间战略技术领域的卓越亮点与传统行业的结构性拖累、债务压力和人口问题并存。
在这种环境下,即使会引发外部紧张局势,对出口的依赖可能仍将持续。
投资正确的“中国”
Lombard Odier的投资路线图正是基于这种分化。新中国——即电动汽车、电池、太阳能、芯片、人工智能技术及相关领域——在实际市场份额、强大的出口潜力和“十五五”规划政策顺风的支持下,仍然极具投资价值。
相比之下,“旧中国”——即房地产和传统工业——则更像一个价值陷阱。由政府出资的救助不太可能改变这一现实。正如北京在2009年所认识到的,刺激措施可能带来的是产能过剩,而非繁荣。
我们倾向于通过以科技股为主的MSCI中国指数来获得中国市场的投资敞口。我们的观点并非要避开中国,而是要有选择性地投资。
投资于经济中面向未来的部分;对传统领域的资产负债表陷阱保持警惕;并认识到这两种现实将在未来一段时间内继续并存。
作者是Lombard Odier亚洲区首席投资官
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Singapore-based Ryde accused of pump-and-dump fraud in class action lawsuit

Malaysia’s F1 return: A low-cost second chance, possible Singapore boost

Canada is upping oil flows to Asia, but South-east Asia’s refineries aren’t ready to handle them yet

