

美国:一个凭资产借贷的富人
债务危机预言屡屡落空,因为一个以本国货币借款的富裕主权国家,并不会按部就班地崩溃
本文由 AI 翻译,关键事实请以原文为准。
美国国债在8月份突破了40万亿美元。如今,这笔债务的利息成本已经超过了该国的全部国防预算。
8月18日,30年期美国国债收益率触及5.34%,创下2007年以来的最高水平。由于前端利率保持稳定,收益率曲线变得更加陡峭。
再加上美国联邦储备局(US Federal Reserve)倾向于加息而非降息所带来的不确定性和紧张气氛、居高不下的油价、超过3%的核心通胀率,以及一个将盟友视为对手的“新”美国——所有这些因素共同构成了今年最流行的论调:美国终于借了太多钱,其货币将为此付出代价。
这个说法很有说服力,但也大体上是错误的。原因如下。
美元拒绝崩溃
货币领域似乎是焦虑症表现最强烈的地方,但本不该如此。如今,美元指数在99左右。该指数在2025年1月曾交投于109以上,同年春季大幅下跌,然后出现了末日论者未曾预料到的情况——毫无波澜。
它已经在大约17个月的时间里处于区间波动。我连续两年在 Endowus 财富峰会上展示这张图表,得到的反应总是不敢相信,因为流行的说法已经远远超前于实际平淡无奇的走势。
我的前同事 Stephen Jen 创造了“美元微笑”这个词。美元在两种极端情况下会走强:一是强劲增长引发通胀和利率上升时;二是在危机或地缘政治冲击促使投资者寻求美元作为避险资产时。
在正常环境下,美元兑一篮子货币(包括欧元、日元或亚洲及新兴市场货币)往往会走弱。
对于身处新加坡的投资者而言,这一点有其特殊意义。几十年来,新加坡金融管理局(Monetary Authority of Singapore)一直引导新元兑几乎所有货币(而不仅仅是美元)逐步升值。
这反映的是新加坡自身的实力,而非美国或其货币的弱势。我预计这一结构性趋势将继续——这是考虑对冲非新元风险敞口的一个理由,但不是相信美元正在消亡的理由。
教科书式的金融理论认为,一个支付3.5%至3.75%利率、且其中央银行更可能加息而非降息的国家,其货币应该会走强。
事实上,美元汇率持平而非飙升,表明市场只为美国的财政和制度不确定性收取了适度的风险溢价。
债务是资产负债表问题,而非收入问题
你所见过的几乎每一张令人警惕的图表,都是将政府债务与国内生产总值(gross domestic product)进行比较。但GDP是收入。
债务收入比反映的是偿债能力。从这个指标来看,美国的情况虽不乐观,但尚未陷入危机。净利息支出约占GDP的3%,这一水平上次出现是在1990年代初,当时并没有人给美元写讣告。
要判断债务的绝对水平是否危险,贷款人看的是抵押品,而不是收入。例如,一个拥有价值5000万新元投资和房产的私人银行客户,以此为抵押借款1000万新元,这并不构成信用风险。
我们应该以同样的方式看待美国。美联储的金融账户(最接近国家资产负债表的数据)显示,到2025年底,美国非金融债务总额约为81万亿美元:其中联邦政府债务约34万亿美元,家庭债务约21万亿美元,企业债务约22万亿美元。
与此相对的是,仅美国家庭就持有184万亿美元的净资产。家庭债务与可支配收入的比率接近1990年代末以来的最低水平,而美国企业目前的资本投资热潮主要由自由现金流而非债务所驱动。
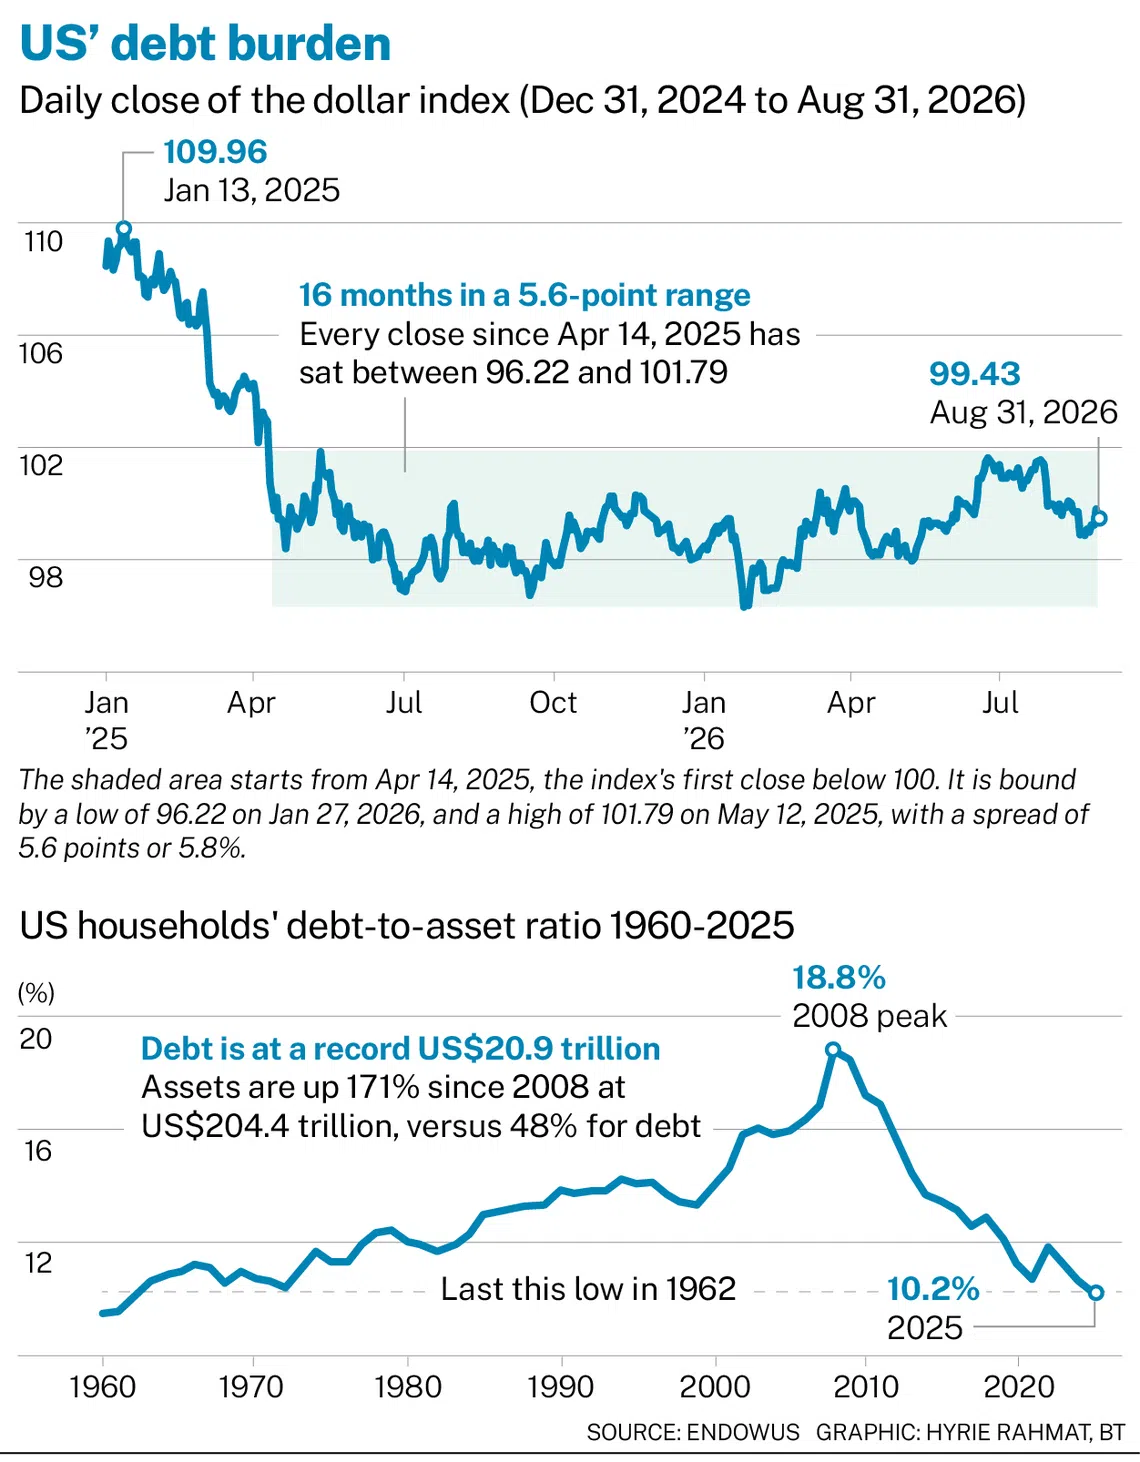
换句话说,债务问题存在于一个非常富裕国家的政府资产负债表上。
这是一个治理和政治问题,而非偿付能力问题。这就是为什么美国国债市场仍然是全球深度最深、流动性最强的市场。尽管外国政府持有者正在通过从长期债券转向短期国库券、其他政府债券和黄金来进行多元化投资,但情况依然如此。
事实上,有一种声音很响亮,认为外国对美国资产(尤其是美国国债)的持有量高得危险。如果所有人都撤资怎么办?但他们为什么要这么做?美国经济崩溃或政府停摆对他们有什么好处?
作为全球最大的经济体和最大的金融市场,其崩溃将损害世界其他地区的增长、金融回报和金融稳定。这是一个连中国都不愿承担的风险。
中国曾是美国国债的最大持有国,其持有量在2013年11月达到1.32万亿美元的峰值。此后,其持有量已减少一半以上,截至2026年6月为6334亿美元。
如果看更广泛的趋势,在持有美国国债最多的前20个国家中,有14个国家在过去一年里增持了美债,只有6个国家减持。外国国民持有的总额增加了2050亿美元,达到9.3万亿美元。所谓外国正在抛售美债的说法被夸大了。
局面必将改变?证据怎么说
我接触到的每一位资深投资者都说着同样的话:由于收益率曲线的两端都面临压力,局面必将改变。他们或许是对的。
但行为金融学对接下来发生的事情有一个专门的说法。关于美国债务危机的预测自1940年代债务规模仅为500亿美元时就已持续不断。
每一次债务数字变大,警告声就更响亮。每一次预测都落空,因为一个以本国货币借款、并由世界最大财富池支持的主权国家,并不会按部就班地崩溃。
“近期偏误”(Recency bias)让我们将美元春季的疲软表现外推为长达十年的下跌。“可得性偏误”(Availability bias)则让40万亿美元这个标题新闻感觉像是一个悬崖边缘,而不是一条漫长轨迹上的重要标记。
三十年的投资经验告诉我,最昂贵的错误不是预测错误,而是围绕一个预测来重新配置整个投资组合。在2025年4月抛售美元资产的投资者,错过了美国股市40%的涨幅。
庸人自扰?
将风险敞口对冲回新元有其合理性,尽管利率差异使其成本高昂,特别是当期限超过6到12个月时。
你仍应保持全球化的股票敞口,并将新加坡纳入其中,同时也应包括那些美国公司,正是它们的盈利让美国仍然是一项宝贵资产,也让美元没有崩溃。
应将黄金和替代货币视为多元化工具,而不是对美国政治或经济的判决。如果你想对美元做出重大的方向性押注,请记住,你是在与世界上流动性最强、效率最高的市场对赌。
一个好的信托顾问不会告诉你美元的走向,而是会帮助你调整风险敞口的规模,这样你就不需要知道它的走向了。
美国不是一个深陷信用卡债务的家庭,而是一个凭借其资产借贷的富人。对于贷款人来说,问题从来不是他们欠了多少钱,而始终是他们拥有什么。
作者是 Endowus 的联合创始人兼集团首席投资官
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Britain’s mansion tax shows the difficulty of targeting wealth
Three hats, one goal: How Ng Kian Swan runs sustainability at NUHS
COE review: The gap between luxury and mass-market cars isn’t the only one worth bridging

