价值回归中国股市
中国许多新兴产业的公司正展现出强劲的增长势头,而其交易价格相较于全球同行则存在折价。
本文由 AI 翻译,关键事实请以原文为准。
近期美国科技股的波动提醒人们,价格因素终究至关重要。人工智能的前景依然完好;但在经历多年非凡表现后,大部分乐观情绪已反映在估值中。
如果说美国处于估值范围的顶端,那么中国接近底端也毫不夸张。
估值持续低迷,市场情绪依然谨慎;许多投资者继续关注这个亚洲国家的房地产行业和整体经济所面临的挑战,而忽略了那些盈利增长依然强劲的领域。
在这些头条新闻之下,一个不同的投资故事正在浮现。
中国一些最具活力的公司集中在半导体、自动化、人工智能、机器人技术和先进制造业领域。这些行业规模日益扩大,竞争力不断增强,并正成为企业盈利能力日益重要的驱动力。
中国的股市正日益反映其正在建设的经济,而非其正在告别的旧经济模式。
尽管经济头条新闻仍以房地产疲软和内需不振为主,但市场正日益青睐那些与国家未来发展重点相符的行业。
新旧交替
让我来解释。原因在于中国经济内部正在发生的深刻转型。
几十年来,经济增长一直由房地产开发、基础设施投资和信贷扩张驱动。该模式带来了非凡的收益,但如今却受到债务、人口结构和投资回报递减的制约。
随着那个时代的成熟,新的增长源泉正在扩大规模并日益重要。处于技术创新和产业升级前沿的行业,正日益成为投资、生产力和企业盈利的重要贡献者。
虽然部分传统经济领域仍在困境中挣扎,但许多新兴行业正在加强其在国内和全球的竞争地位。
这一点很重要,因为经济和股市的走势并不总是一致的。宏观经济数据仍然受到房地产疲软和消费者信心低迷的拖累。然而,越来越多的资本、利润和市场回报正由其他领域创造。
因此,关键的投资问题不在于中国的传统增长模式是否正在放缓。这一点已日益明显。问题在于,中国的新兴增长行业能否足够迅速地扩张,以抵消这种拖累。答案仍有待商榷。
然而,市场对此正变得越来越有信心。许多引领中国技术转型的公司持续实现强劲的盈利增长,而其交易价格却较发达市场同行有大幅折让。
由此形成的是创新、生产力和价值的结合,而这种组合在其他地方已越来越难以寻觅。
三大投资主题
我们认为,可以通过三个互补的主题来把握中国的转型机遇:收益、生产力和战略。
1. 收益
中国正日益成为一个收益型市场。该国10年期国债收益率近期降至1.6%左右,凸显了传统固定收益产品的回报有限。
在此背景下,许多类主权股票,包括中国移动、中国电信、中国神华能源、中国海洋石油以及各大国有银行,提供的股息收益率在5%到8%之间。
因此,投资者可以获得数倍于主权债券的收益,同时还能保留盈利增长和潜在资本增值的敞口。
随着房地产作为财富创造引擎的吸引力下降,以及债券收益率保持在极低水平,将储蓄重新配置到能够产生收益的股票上的动力持续增强。
2. 生产力
中国的长期挑战不仅仅是增长放缓,更是要避免重蹈日本在1990年代初房地产和股市泡沫破裂后所面临的覆辙。
尽管日本整体经济经历了长期的资产负债表衰退,但其表现最强劲的一些行业正是那些提升了生产力的领域,包括工厂自动化、机器人技术和精密制造。
如今,中国面临着类似的阻力:房地产市场下滑、信贷需求疲软和人口老龄化。不同之处在于,中国在进入这一转型期时,拥有一个远为强大的生产力工具箱。
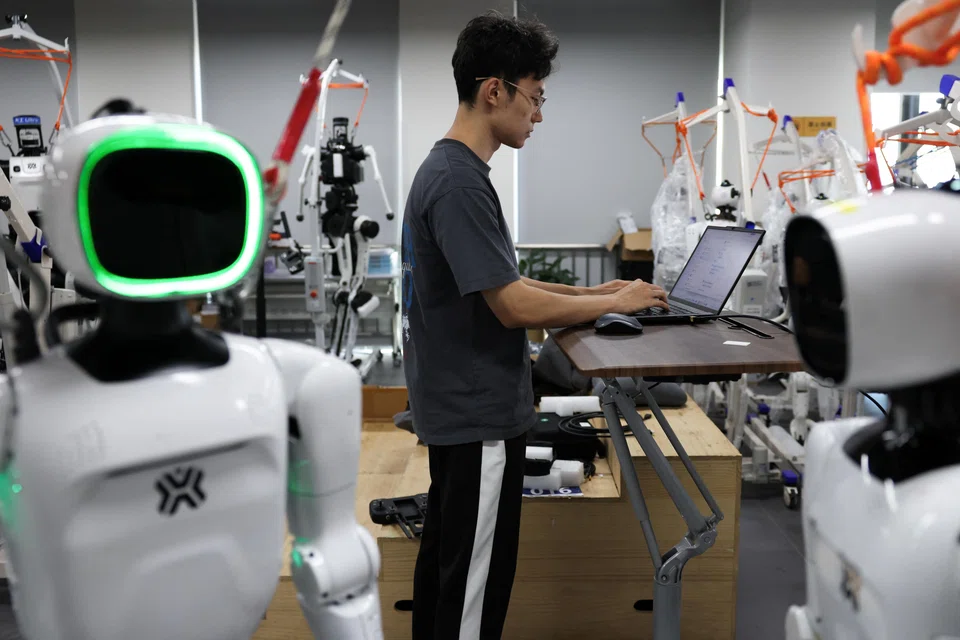
人工智能、半导体、机器人技术、工业软件和先进制造业是中国应对策略的核心。与人工智能基础设施、光学元件、半导体和工业自动化相关的公司,已经实现了市场上最强劲的盈利增长。
因此,这一投资逻辑远不止于科技领域。它最终关乎生产力的提升能否帮助中国比以往面临类似挑战的经济体更成功地应对房地产去杠杆化和人口结构的阻力。
3. 战略
与美国的地缘政治竞争,已将技术自给自足从一个经济目标转变为国家优先事项。半导体、先进制造业、工业技术、电力设备和人工智能基础设施是这一议程的核心。
这些行业得益于政策支持、资本配置和长期投资的强大组合。目前,中国的工业机器人装机量约占全球的一半,生产全球超过70%的电动汽车,并已成为全球最大的可再生能源设备、电池技术和电力基础设施市场。
国内半导体投资额持续保持在每年数百亿美元的水平。对投资者而言,这创造了非同寻常的盈利可见度。需求不仅受商业机会驱动,也受到可能远超正常商业周期的战略优先事项的推动。
投资论点
围绕中国的讨论通常从房地产疲软、债务和人口结构等角度展开。这些挑战是真实存在的,但它们也已广为人知,并日益反映在估值中。
更重要的问题是,投资者是否对那些盈利、投资和竞争优势持续增强的行业给予了足够关注。
在美国,投资者正在争论人工智能是否已变得过于昂贵。在中国,投资者可以以大约一半的市场市盈率,投资于许多相同的结构性主题,同时还能获得显著更高的股息收益率。
总而言之,投资逻辑十分明确。如今,投资者可以获得具吸引力的收益、把握长期生产力增长的机遇,并投资于受益于强大战略顺风的行业,而所有这些的估值都较许多全球同行有大幅折让。
对于Lombard Odier而言,这种价值、收益、生产力和战略支持的结合,证明了对在岸和离岸中国股票进行超配是合理的。
本文作者是Lombard Odier亚洲区首席投资官