

关于由Warsh领导的美联储,债券投资者应该了解什么
新任主席偏好的通胀指标与美国央行目前使用的指标不同
本文由 AI 翻译,关键事实请以原文为准。
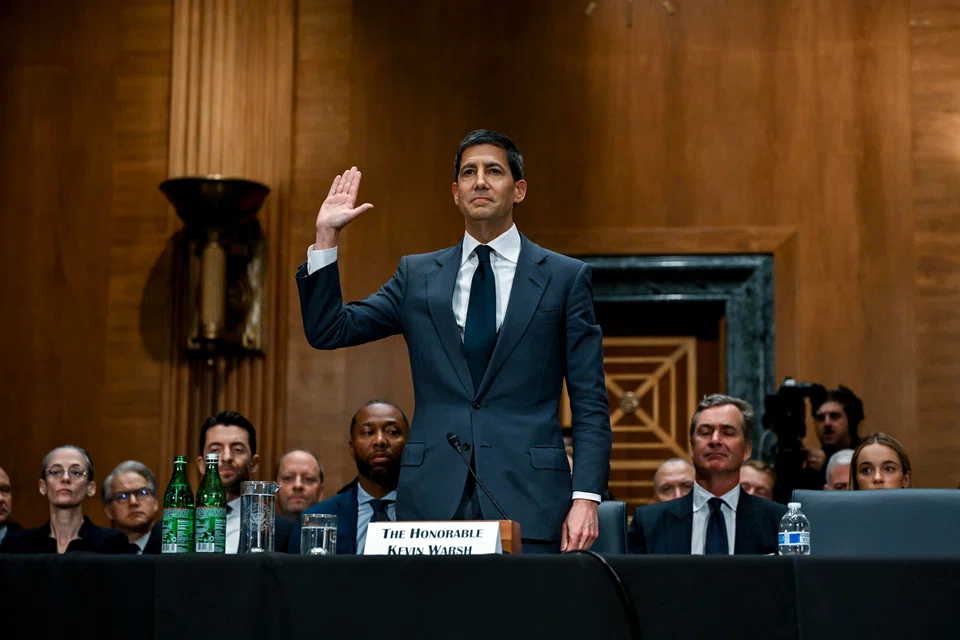
KEVIN Warsh 已被确认为美国联邦储备局(美联储)的新任主席。在 Warsh 的领导下,美联储是否存在受到政府不当影响而失去独立性的风险?
这对债券投资者可能意味着什么?
Warsh 已声明他致力于维护联邦公开市场委员会(FOMC)的独立性。在他的领导下,这个利率制定机构在操作层面上将继续不受政治干预。
但他的这些保证需要与其对央行的持续批评进行权衡。
Warsh 对美联储利率制定方法的多个方面,从其使用的通胀数据到提供利率预测的方式,都持深度保留意见,这与美国总统 Donald Trump 的一些疑虑不谋而合。
在我看来,这表明货币政策最终可能受到政府影响,导致利率更贴近 Trump 政府的支出、增长和贸易优先事项。
如果债券投资者相信情况如此,他们可能会要求美国政府债务提供更高的风险溢价。这可能导致更陡峭的债券收益率曲线、美国国债的期限溢价增加,以及美元的波动性加剧。
不同的通胀指标
Warsh 偏好的通胀指标与美联储目前使用的不同。这是否预示着将会降息?
他更偏好所谓的切尾均值(trimmed mean)或中位数通胀指标。
该指标剔除了最高和最低的通胀读数,与美联储目前使用的个人消费支出(PCE)价格指数相比,往往显示出较低的价格压力。
就其本身而言,使用切尾均值来指导政策,意味着在 Warsh 领导下的美联储,利率可能会低于其他情况。
目前,切尾均值通胀读数为2.3%,比美联储偏好的指标低了超过半个百分点,这是自疫情以来的最大差距。
但这并不意味着投资者应该预期在 Warsh 就任美联储主席后会出现一波降息潮。
他还表示,希望央行放弃所谓的平均通胀目标制,转而采用更严格的制度。在平均通胀目标制下,美联储允许价格压力暂时高于或低于其2%的目标。
这意味着如果通胀率攀升至2%以上,央行将更倾向于加息。
在能源价格上涨的时期,可能出现的情况是,美联储将在更长时间内维持较高的实际利率,这也会给债券收益率和美元带来上行压力。
透明度和沟通性会降低吗?
Warsh 领导下的美联储会是一个透明度和沟通性更低的机构吗?这又可能带来哪些影响?
Warsh 的两大主张之一是废除“前瞻性指引”。这项政策是在2008年金融危机之后立即确立的,旨在为投资者、企业和家庭清晰地勾勒出未来的利率路径。
理论上,这种体现在美联储点阵图中的方法,降低了金融市场措手不及的风险。
然而,在 Warsh 看来,这种做法适得其反,当新信息表明需要突然改变方向时,它会束缚美联储的手脚。
在我看来,如果 Warsh 减少对前瞻性指引的依赖,那么在两次FOMC利率制定会议之间,可能的政策路径范围将会扩大。
这将增加不确定性,从而加剧期限最长为两年的证券的短期利率波动性。如果沟通变得不那么规律和清晰,每次经济数据发布和FOMC会议都将承载更多信息,从而增加市场突然波动的风险。
如附图所示,美国国债市场一直容易受到剧烈波动的影响。
在市场剧烈动荡时会发生什么?
如果市场遭遇剧烈动荡,Warsh 领导下的美联储是否会不太可能出手相救?
Warsh 的第二大主张关乎美联储将其资产负债表用作货币政策工具的做法。
他认为,央行持有的高达7万亿美元的政府债券规模过于庞大,并毫不掩饰他希望在可行的情况下尽快缩减这些持有量。
他对量化宽松(quantitative easing)等措施缺乏热情,这表明在面临严重的经济或市场动荡时,未必能指望美联储提供后盾支持。
长远来看,他偏好较小的美联储资产负债表,再加上鼓励银行持有更多短期国库券和更少准备金的流动性规则,可能会迫使私人投资者持有更多期限更长、因而风险更高的固定收益证券。
这也可能导致美国债券出现结构性更高的期限溢价和更陡峭的收益率曲线。
对债券投资者的影响
综合考虑所有这些因素,持有由主权债券、企业债券和新兴市场债券构成的多元化投资组合的债券投资者,应如何适应美联储领导层的变化?
是否应考虑采取对冲措施或调整资产配置?
持有多元化投资组合的债券投资者无需因 Warsh 执掌美联储而彻底调整其资产配置。不过,有三项审慎的措施值得考虑。
首先是降低利率风险,将投资重点放在久期较短而非较长的债券上。
这是因为,关于央行独立性的问题以及财政主导(即政府对利率施加影响)风险的日益增长,最有可能对长期债券产生负面影响。
第二项缓解措施是增加投资组合中对核心投资级信贷的配置,因为这类资产对上述风险的敏感度较低。
投资者可以采取的第三步,是将其更多的固定收益资产投资于新兴市场(EM)主权债券。
尽管最后一个选项涉及承担更多风险,但日益碎片化的世界经济以及许多新兴经济体在管理上的改善,都支持在整体债券组合中对新兴市场进行战略性升级。
这意味着投资于那些拥有稳健资产负债表、遵循正统政策的央行以及不断深化的本地市场的国家。
作者是 Pictet Asset Management 的固定收益投资策略与解决方案主管
TRENDING NOW

LTA proposes combining car COE categories, adding rebate-surcharge system
StarHub to acquire MyRepublic’s mobile business amid ongoing telco consolidation

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

