

凯德综合商业信托(CICT)依靠“大胆收购”和资产再循环推动增长
在年度股东大会上,针对有关Paragon 39亿新元收购案的提问,该信托管理公司表示,其未曾回避通过大胆举措来提升投资组合。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 凯德综合商业信托 (CapitaLand Integrated Commercial Trust,简称CICT)的管理公司表示,它正不断寻求交易机会,包括“大胆收购”和选择性资产出售,以优化其投资组合。
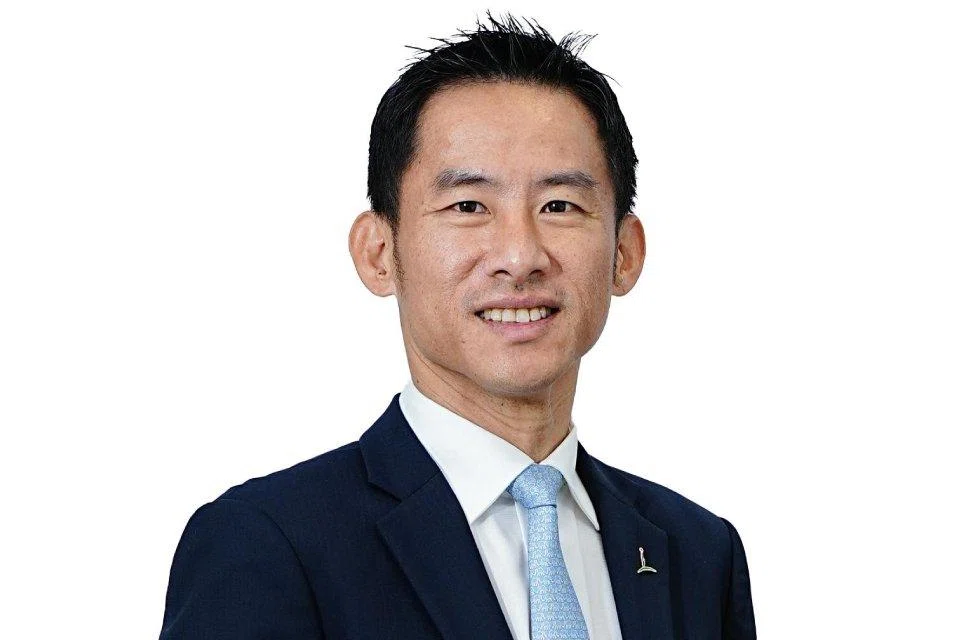
管理公司首席执行官Tan Choon Siang在周三(4月22日)的年度股东大会(AGM)上表示:“我们近期进行的交易,反映了我们正在努力把握的机会。”
“作为一支房地产投资信托(Reit),当机会出现时,CICT并未回避进行一些这样的大胆收购。”
他此番言论是为回应几位单位持有者就Paragon购物中心39亿新元的收购价格所提出的担忧。
管理公司周一表示,此次收购将通过债务、筹集至少6亿新元的私募配售,以及出售滨海湾地区办公楼亚洲广场第二大厦(Asia Square Tower 2)所得的24.8亿新元收益来进行融资。
在市场普遍存在不确定性的背景下,单位持有者对这笔交易的定价和时机提出了质疑。这项永久地契资产的协议价值为39亿新元,该估值基于截至2026年3月31日的独立评估。这显著高于2024年底的29亿新元估值,当时Paragon是一处99年租赁地契房产,剩余租期约80年。
当时,Paragon的业主Cuscaden Peak也曾提议将该房地产投资信托私有化,并表示该购物中心需要进行全面整修,预计耗资3亿至6亿新元。
Tan以将在第二或第三季度举行的特别股东大会为由,拒绝直接评论此次交易,但他表示,管理公司“一直在寻找”机会来加强其投资组合。
2025年,CICT以10亿新元收购了甲级写字楼CapitaSpring剩余的55%权益。而在前一年,它以18.5亿新元收购了Ion Orchard及其连接地下通道Ion Orchard Link 50%的股份。
他表示:“如果我们需要出售某些资产来购买那些新资产,我们也已经证明了我们有能力、也愿意出售一些表现良好的优质资产,以提升我们的投资组合。”
Tan表示,在这个城市国家的机会有限,而CICT是一支以新加坡为中心的房地产投资信托。“机会不是很多,所以我们必须非常审慎地思考。”
他以CICT竞标后港中心(Hougang Central)一处政府地块为例,说明其正在拓展其“天然机会范围”之外的领域。
2025年12月,由CapitaLand和UOL集团公司组成的合资企业以15亿新元收购了这块99年租赁地契的综合用途地块。CICT将开发并完全拥有其商业部分,净可出租面积约30万平方英尺。总开发成本预计约为11亿新元。
他在年度股东大会上说:“这是我们作为一支房地产投资信托正在尝试的新领域……但我们认为,从成本效益分析来看,这是合理的。”
他补充道:“最终,(每单位派息)在过去两年有所上升,这得益于我们所进行的收购和脱售活动。” 在2025财年,每单位派息(DPU)同比增长6.4%至0.1158新元。最新交易预计将使投资者的派息增加约2.1%。
管理公司主席Teo Swee Lian说:“我们调整投资组合并非为了调整而调整,而是始终致力于打造一个更优质的投资组合。”
当被问及理想的资产配置时,Tan表示,CICT的定位是专注于新加坡的综合性商业房地产投资信托。
他说:“我们希望主要业务继续留在新加坡,因为投资者、单位持有者或利益相关者都将我们视为……新加坡商业(房地产市场)的代表。”
在资产组合方面,Tan表示管理层“非常乐意”同时持有零售和办公物业,因为它们之间存在协同效应,尤其是在同一地点时。“办公楼租户为零售商场带来客流量和活力,而零售商场则为办公楼租户提供了便利设施。”
“这就是为什么我们为自己作为一家综合性商业信托而感到自豪。”
表现滞后的市场
在年度股东大会上,单位持有者也对CICT的海外投资组合表示了担忧。
在2025财年,其澳大利亚资产的总收入为5310万新元,较2024财年的5460万新元下降了2.7%。德国资产的收入为2890万新元,较一年前的3060万新元下降了5.5%。
Tan承认这些市场的表现落后于新加坡,但表示已采取措施改善资产表现。
例如,澳大利亚在过去一年的表现“相对不错”。他说:“市场共识是去年已经触底。如果你看我们旗下物业的资产出租率,它们其实相当稳定。”
“我们认为澳大利亚最糟糕的时期已经过去,我们一直在进行的出租率和租户洽谈情况反映了势头的好转。”
关于德国,Tan表示情况仍然更具挑战性,不过该信托已采取措施对其投资组合进行“去风险化”。
其中一项资产已经过翻新,并与欧洲中央银行签订了长期租约,后者于2026年2月入驻。
另一项靠近机场的资产,其出租率“略低”,并且仍然是CICT海外投资组合中表现较弱的资产。
Tan补充道:“我们正在持续评估我们资产的适切性,以及它们是否对整体投资组合有所贡献。” 脱售决策还将取决于市场状况以及能否获得一个“对单位持有者而言合理且公平”的价格。
另外,Tan表示,在中东地缘政治紧张的局势下,管理公司正在监控油价上涨的风险。“(这可能)传导至能源成本、更广泛的通货膨胀和利率状况。”
“如果长期持续,这将影响我们的运营成本、租户的成本结构和业务前景,以及消费者信心。”
为管理利率风险,Tan表示CICT维持着严谨的资本管理,其固定利率对冲比率通常保持在70%至80%左右。截至2025年底,约74%的借款为固定利率。
他说:“对我们来说,最重要的是保持一致的策略。”
他补充说,由于租期通常为三到五年,该信托旨在使其债务到期日与租赁情况相匹配,“从而使负债与我们拥有的租约相匹配”。
CICT的单位价格周三收于2.49新元,上涨0.8%,即0.02新元。
TRENDING NOW

Who is Leo KoGuan, the Singapore-based billionaire backing Nvidia’s Jensen Huang?

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Higher rates, weaker spending: Is the Philippines entering stagflation?

South-east Asia has lost Nvidia’s best salesman

