

CICT第三季度净房地产收入增长13.8%至3.349亿新元,主要得益于Paragon及其他收购项目的贡献
前九个月,该房地产投资信托的净房地产收入同比增长10.4%至9.654亿新元
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 凯德综合商业信托 ( CICT ) 的管理公司周四(10月29日)公布,截至9月的第三季度,其净房地产收入(NPI)增长13.8%,达到3.349亿新元。
第三季度营收同比增长15%,至4.645亿新元。
在前九个月期间,该房地产投资信托(Reit)的净房地产收入同比增长10.4%至9.654亿新元,营收则增长10%至13亿新元。
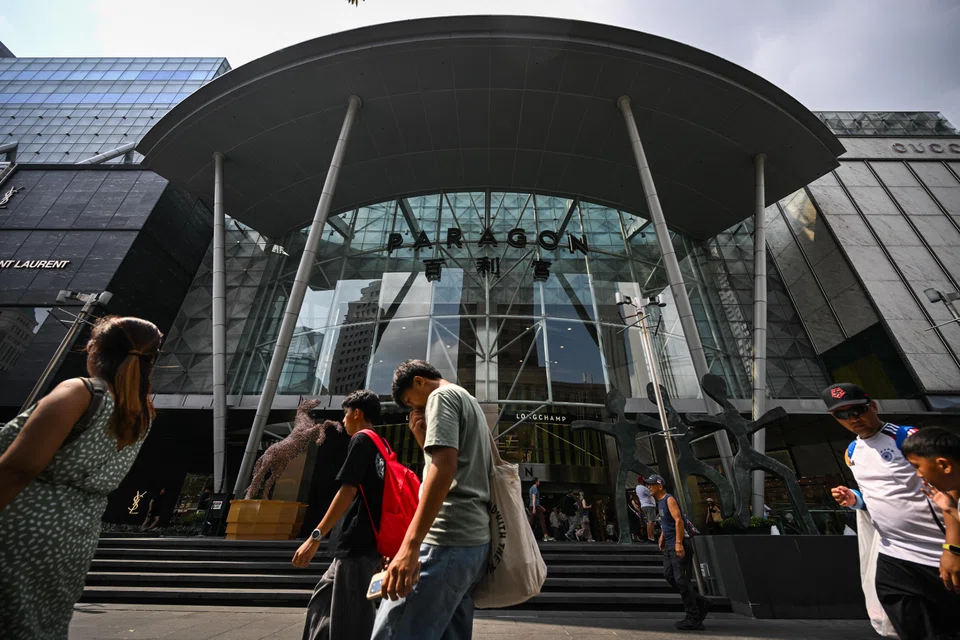
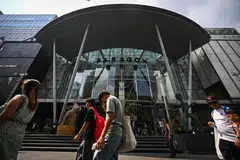
该增长主要得益于Paragon购物中心的贡献(该信托于2026年7月收购);位于德国的商业地产Gallileo在完成资产提升工程后的贡献;以及在CapitaSpring增持的股份。
CICT以10亿新元收购了其原先未持有的CapitaSpring办公和零售部分55%的权益。
管理公司在其第三季度业务更新中表示,这一增长被出售武吉班让广场(Bukit Panjang Plaza)和亚洲广场2号楼(Asia Square Tower 2)部分抵消。该信托于9月17日完成了亚洲广场2号楼的脱售,产生的净销售收益约为24.5亿新元。

星展集团研究部在周四的一份报告中表示,CICT仍然是其在新加坡房地产投资信托中的首选之一,因为它是一只提供约4%增长和5.3%诱人收益率的大盘股。
得益于稳健的经营基本面,其前九个月的营收和净房地产收入“表现良好”,达到了该券商全年预测的75%。
截至9月底,CICT的总杠杆率为39.7%,高于6月底的37.4%;其投资组合的加权平均租赁到期年限为3.1年。
SEE ALSO
该信托的总借款额从6月底的99亿新元增至111亿新元。其平均债务成本微降0.1个百分点至2.8%。
鉴于其强劲的净房地产收入增长和较低的借贷成本,Jefferies的分析师 Wilson Ng 和 Geraldine Wong 预计,CICT有望实现其全年每单位派息(DPU)增长4%的预测。
承诺入驻率从6月底的95.6%上升至9月底的96.1%。截至9月30日,其零售物业出租率基本稳定在97.3%,其中郊区和市中心商场的出租率分别为99.1%和96%。
年初至今,CICT的办公楼投资组合实现了7.1%的正向租金调升率,零售投资组合则为4.6%。
管理公司预计,到2027年,其办公楼和零售投资组合的租金调升率将维持在中个位数水平,Jefferies的分析师 Ng 和 Wong 认为这一预测“过于保守”。他们给予该股“买入”评级,目标价为2.27新元。
在零售投资组合中,郊区商场的租金调升率为4.6%,而市中心商场则为4.5%。
第三季度,其零售投资组合的营收从去年同期的1.517亿新元降至1.435亿新元,净房地产收入则从1.085亿新元降至9960万新元。在前九个月期间,营收降至4.353亿新元,净房地产收入则降至3.102亿新元。
尽管整个投资组合的租户销售额在季节性促销和新店开业(如Ion Orchard的意大利餐厅Osteria Mozza和Westgate的冷冻酸奶店Yochi)的推动下表现健康,但收入和NPI仍出现下滑。
若不计入Paragon,前九个月的租户销售额增长了2%。
其投资组合中的资产提升工程正在进行,其中包括第一乐广场(Lot One Shoppers’ Mall),预计将于2027年第一季度完工;新加坡广场(Plaza Singapura)和The Atrium@Orchard的工程预计将于2028年第四季度完成。
在淡滨尼广场(Tampines Mall),CICT于2026年第三季度完成了资产提升工程,约97%的翻新空间已签约或进入深入谈判阶段。这项耗资约2400万新元的改造工程为商场引进了16个新品牌,包括Sephora和Goldheart。管理公司预计投资回报率约为7%。
星展集团研究部表示,随着这些项目的逐步完成,预计将有机会实现租金的增量提升。该机构维持对该股的“买入”评级,目标价为2.55新元,意味着目标收益率为4.7%。
与此同时,后港中心开发项目的商业部分预计将于2027年动工,目标于2030年或2031年完工。该项目的预计开发成本为11亿新元。
截至下午3点41分,CICT的股价上涨1.3%或0.03新元,报2.29新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






