

东南亚对液化天然气的渴求引发对价格波动与基础设施差距的担忧
在重大供应中断后,观察人士呼吁加速摆脱“过山车式”的燃料
本文由 AI 翻译,关键事实请以原文为准。
【新加坡、曼谷综合电】业内人士和分析师告诉《商业时报》,即使在美伊战争之后,东南亚对液化天然气(LNG)的需求仍在扩大,但对价格波动和基础设施差距的担忧依然存在。
天然气接收站运营商新加坡液化天然气公司 (Singapore LNG Corp, 简称SLNG) 总裁 Leong Wei Hung 认为,这种燃料“在未来数年内仍将是该地区能源结构的中流砥柱”——分析师们也认同这一观点。
Argus 亚洲液化天然气定价分析师 Lee Rou Urn 表示,这种燃料“仍将是东南亚能源结构的关键组成部分,因为它依然是最清洁、应用最广泛的化石燃料”。
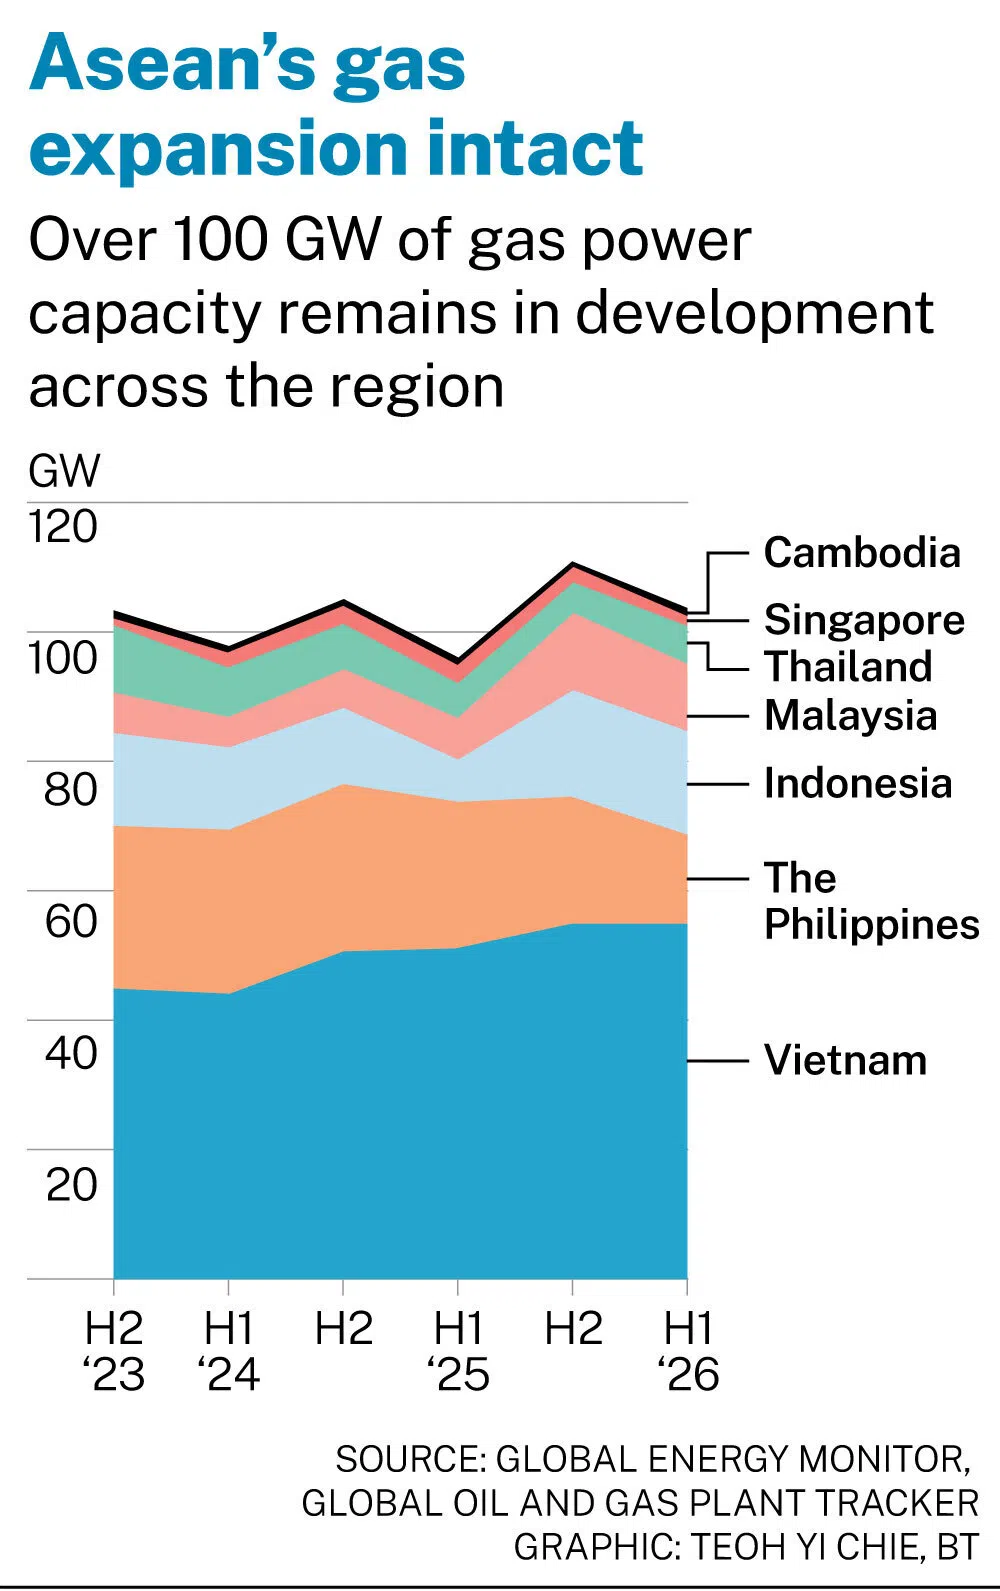
美国智库全球能源监测(Global Energy Monitor)的一份报告显示,为顺应预期增长,东南亚正在建设每年7000万吨(MTPA)的液化天然气进口能力,以及超过100吉瓦(GW)的天然气发电装机容量。
上游企业,如马来西亚国家石油公司 (Petronas),也正在扩大液化天然气的产量。
Petronas 在全球拥有约4000万吨/年的液化天然气产能,并计划在2035年前,通过提升其在东马和加拿大的生产能力,将产能扩大至5500万吨/年。
该公司负责液化天然气营销与贸易的副总裁 Ezran Mahadzir 乐观地表示:“从长远来看,(液化天然气的)基本面足够强劲,足以支持我们进一步投资扩大产能。”
不仅仅是数据中心
Wood Mackenzie 天然气与液化天然气市场首席分析师 Fadhlullah Omarali 表示,东南亚的液化天然气需求预计将在2026年同比增长超过20%,并在随后的三年中实现10%的年均增长。
S&P Global Energy 东南亚天然气研究首席分析师 Amanda Kang 同样预计,该地区的液化天然气进口量将在2027年同比增长超过10%。
数据中心是关键的需求驱动因素。KPMG 去年预测,到2030年,东南亚的数据中心容量将增至三倍。
9月中旬,Mahadzir 在泰国举行的Gastech行业会议期间向记者表示,作为基荷电源,液化天然气是该行业“首先想到的”。
但 Omarali 指出,高耗能的数据中心“只是其中一部分”,东南亚强劲的经济和人口增长也在推动能源需求。
国内天然气产量下降是另一个关键驱动因素,这主要归因于成熟气田的资源衰减。S&P 的 Kang 表示,例如,马来西亚和印度尼西亚正转向进口液化天然气,以抵消国内天然气产量的下滑。
她表示:“我们认为,液化天然气在未来几十年内仍将至关重要,因为许多东南亚国家在推行双轨战略,即扩大可再生能源规模,同时利用天然气替代煤炭。”
气候变化是又一个因素。
Argus 的 Lee 指出,泰国、越南、老挝和柬埔寨传统上依赖水力发电。
她解释说:“但气候变化使其天气模式更加难以预测,这迫使这些国家转向液化天然气以稳定发电。”她指的是在可再生能源不可用或不足时,天然气可作为备用能源。
Omarali 预计,泰国将在2026年实现近300万吨的液化天然气进口增长,为区域最高,“因为电力部门的天然气需求上升,以弥补煤炭发电的不足”。
与此同时,仅在2023年才开始进口液化天然气的越南,有望录得最强劲的同比增长率,因为其首座液化天然气发电厂已于1月投入商业运营。
价格与基础设施风险
然而,对液化天然气日益加深的依赖也意味着更容易受到价格波动的影响。
今年的液化天然气危机是四年来的第二次,上一次是2022年因俄罗斯入侵乌克兰而引发的市场动荡。
今年,霍尔木兹海峡的持续关闭扰乱了全球20%的液化天然气流动,迫使一些东南亚国家推出节能的居家办公指令,并更多地依赖澳大利亚和美国等替代供应国。
根据全球能源监测的报告,2026年第二季度亚洲液化天然气现货价格平均为每百万英热单位17.50美元,同比增长45%。
SLNG 的 Leong 指出,亚洲液化天然气现货价格的飙升可能给新兴的区域经济体带来“直接的负担能力压力”。
他补充道:“对于成本敏感的电力系统而言,更高的液化天然气价格也可能增加重新使用更廉价、碳密集度更高的煤炭的经济动机,这会使亚细安更广泛的脱碳目标复杂化。”
Mahadzir 承认,这场危机的短期影响对行业来说“非常困难,起伏不定”。当被问及预测液化天然气价格时,他表示:“我认为当今世界上没有人能告诉你这种波动会持续多久。”
能源经济与金融分析研究所研究主管 Sam Reynolds 最近观察到,“液化天然气的主要增长市场,往往是那些缓解经济冲击能力最弱、外汇国库最少的市场。”
在9月10日的一场网络研讨会上,他评论道:“作为一名决策者,我真的要把我国的能源部门发展计划押在这种如同坐过山车一般的燃料上吗?”
基础设施差距和供应链限制加剧了液化天然气面临的挑战。
Wood Mackenzie 8月份的一份报告预测,受燃料成本波动、设备短缺、融资问题和基础设施瓶颈的制约,到2030年,东南亚可能只能实现不到三分之一的规划天然气发电装机容量。
Reynolds 表示,全球燃气轮机短缺是满足东南亚液化天然气需求的“主要障碍”——该行业仅由三家制造商主导。
他指出,燃气轮机的等待时间可能长达六年。
Wood Mackenzie 4月份的另一份报告也预计,到2027年底,燃气轮机价格将达到每千瓦600美元,几乎是2019年的三倍。
Leong 指出,物流而非天然气供应,是东南亚液化天然气生态系统面临的“最直接瓶颈”。
他表示:“供应是存在的,但限制在于,在航运路线、船只可用性和运费都因中断而做出反应时,如何将其运到需要的地方。”
艰难的选择
在这些挑战中,越来越多的人呼吁在投资液化天然气的同时,应加大对可再生能源的多元化投资,以求平衡。
尽管如此,法国能源集团 Engie 负责供应与能源管理的市场分析主管 Laurent Nery 认为,液化天然气是可再生能源的补充,而非竞争对手。
他以利用国内原料(如生物甲烷)发展绿色能源为例,认为这是对冲“未来地缘政治危机”的良好工具。
生物甲烷可在发电厂中与化石天然气互换使用,它由农业废料等有机物制成,而东南亚国家可以很方便地从农场获取这些原料。
S&P 的 Kang 表示,归根结底,液化天然气的长期作用并无保证。
她说:“如果可再生能源、电池存储技术、核能和电网改善的步伐随着时间的推移快于预期,最终可能会取代天然气。”
Asia Research and Engagement 的电力市场和科技创新战略顾问 Arun Kumar 指出,虽然这种燃料的价格持续波动,但可再生能源和电池存储的成本正在下降。
他说:“现在,液化天然气项目评估的风险矩阵应包括……通过国际咽喉要道发生供应中断的可能性。”
SLNG 的 Leong 指出,亚细安面临的挑战将是发展足够灵活的天然气基础设施以加强能源韧性,但要“避免锁定那些随着可再生能源和其他低碳能源规模的扩大而可能变得利用不足的资产”。
“在不断演变的能源转型中,政府和市场参与者必须做出艰难的投资选择。”






